Wenn ein Monteurtrupp für ein Bauprojekt drei, sechs oder neun Monate bleibt, ändern sich an mehreren Schwellen die Regeln: bei 28 Nächten auf Airbnb, bei drei und sechs Monaten im Melderecht und bei sechs Monaten in der Umsatzsteuer. Die wichtigste Erkenntnis vorweg: Wer dasselbe Zimmer mal kurz, mal lang vermietet, bleibt nach Auffassung der Finanzverwaltung auch beim langen Aufenthalt bei 7 Prozent Umsatzsteuer. Ein Rabatt von 20 Prozent rechnet sich gegenüber der Kurzzeitbelegung trotzdem meist deutlich, weil Leerstand, Plattformgebühr und Wechselreinigungen wegfallen.
Dieser Artikel zeigt die Schwellen in einer Tabelle, rechnet ein Doppelzimmer durch und liefert Vertragsbausteine und eine Checkliste. Er ersetzt keine Rechts- oder Steuerberatung.
Monteurzimmer langzeit: Schwellen bei 28 Nächten, 3 und 6 Monaten
Die folgende Übersicht fasst zusammen, was sich mit der Länge des Aufenthalts ändert (Stand 06.10.2026):
| Dauer | Was sich ändert | Rechtsgrundlage oder Quelle |
|---|---|---|
| ab 7 Nächten | Airbnb-Wochenrabatt greift, wenn hinterlegt | Airbnb-Hilfe, Artikel 1233 |
| ab 28 Nächten | Airbnb-Monatsrabatt, eigene Stornierungsbedingung für Langzeitaufenthalte, Auszahlung in Monatsraten | Airbnb-Hilfe, Artikel 475, Airbnb Resource Center |
| über 30 Nächte | Booking.com nimmt standardmäßig Aufenthalte bis 30 Tage an, freischaltbar bis 90 Tage | Booking.com Developers |
| über 3 Monate | Gäste ohne gemeldete Wohnung in Deutschland müssen sich binnen zwei Wochen anmelden | § 29 Abs. 1 Satz 2 BMG |
| über 6 Monate | Meldepflicht für alle Gäste; umsatzsteuerlich keine kurzfristige Beherbergung mehr, sofern so beabsichtigt und das Zimmer nicht wahlweise kurz vermietet wird; Berliner City Tax entfällt | § 29 Abs. 1 Satz 1 BMG, § 4 Nr. 12 UStG, DEHOGA Berlin |
| über 1 Jahr | Vertrag über Wohnraum ohne Schriftform gilt als unbefristet | § 550 BGB |
| über 48 Monate | Arbeitgeber können Unterkunftskosten nur noch bis 1.000 Euro im Monat steuerlich ansetzen | § 9 Abs. 1 Satz 3 Nr. 5a EStG |
Die 48-Monats-Grenze betrifft nicht Sie als Vermieter, sondern die Firma Ihres Gastes. Sie erklärt aber, warum Auftraggeber bei sehr langen Projekten plötzlich nachverhandeln.
Umsatzsteuer: Wann bleiben es 7 Prozent, wann wird es steuerfrei?
Die Vermietung von Wohnraum ist nach § 4 Nr. 12 Satz 2 UStG grundsätzlich steuerfrei. Ausgenommen sind Räume, die ein Unternehmer „zur kurzfristigen Beherbergung von Fremden bereithält". Diese Beherbergung ist steuerpflichtig und läuft nach § 12 Abs. 2 Nr. 11 UStG mit dem ermäßigten Satz von 7 Prozent.
Was „kurzfristig" bedeutet, regelt der Umsatzsteuer-Anwendungserlass (UStAE). Drei Punkte sind für Monteurzimmer entscheidend:
- Die Absicht zählt. Nach Abschnitt 4.12.9 Abs. 1 UStAE kommt es darauf an, ob Sie die Räume nicht auf Dauer zur Verfügung stellen wollen (Haufe, UStAE 4.12.9, Stand 31.12.2023). Als Grenze gelten sechs Monate.
- Die tatsächliche Dauer korrigiert. Abschnitt 12.16 Abs. 1 UStAE verweist für die Kurzfristigkeit auf die Grundsätze in 4.12.3 Abs. 2. Danach ist eine Überlassung nur dann langfristig, wenn sie tatsächlich mehr als sechs Monate dauert. Ein auf drei Monate geschlossener Vertrag, der sich verlängert und am Ende acht Monate läuft, gilt insgesamt als langfristig; ein unbefristeter Vertrag, der nach vier Monaten endet, insgesamt als kurzfristig (Haufe, UStAE 4.12.3, Haufe, UStAE 12.16).
- Wahlweise Nutzung macht alles steuerpflichtig. Bieten Sie dieselben Räume wahlweise zur lang- oder kurzfristigen Beherbergung an, sind nach Abschnitt 4.12.9 Abs. 2 UStAE sämtliche Umsätze steuerpflichtig (BFH, Urteil vom 20.04.1988, X R 5/82). Steuerfrei ist nur, was Sie „eindeutig und leicht nachprüfbar" für längerfristige Aufenthalte bereithalten.
Für die meisten gemischten Bestände bedeutet das: Ein Monteur, der sieben Monate in einem Zimmer wohnt, das sonst auf Airbnb und Booking.com läuft, zahlt weiterhin 7 Prozent Umsatzsteuer.
Entscheidungshilfe zur Umsatzsteuer
- Wenn das Zimmer auch auf Plattformen für Kurzaufenthalte angeboten wird, dann rechnen Sie den Langzeitaufenthalt mit 7 Prozent ab, unabhängig von der Dauer.
- Wenn Sie ein Zimmer oder eine Wohnung dauerhaft aus dem Kurzzeitangebot nehmen und nur für Aufenthalte über sechs Monate vermieten, dann kann die Vermietung steuerfrei sein. Dokumentieren Sie das (Inserate deaktivieren, Vertrag über mehr als sechs Monate).
- Wenn die Vermietung steuerfrei wird, dann entfällt der Vorsteuerabzug für Kosten dieser Einheit. Für Einrichtung und Umbauten, bei denen Sie Vorsteuer gezogen haben, kann eine Berichtigung nach § 15a UStG fällig werden.
- Wenn Sie Kleinunternehmer sind, dann weisen Sie ohnehin keine Umsatzsteuer aus; Details im Artikel zur Umsatzsteuer bei der Ferienwohnung.
Rechenbeispiel: Doppelzimmer kurzfristig gegen Langzeit mit Rabatt
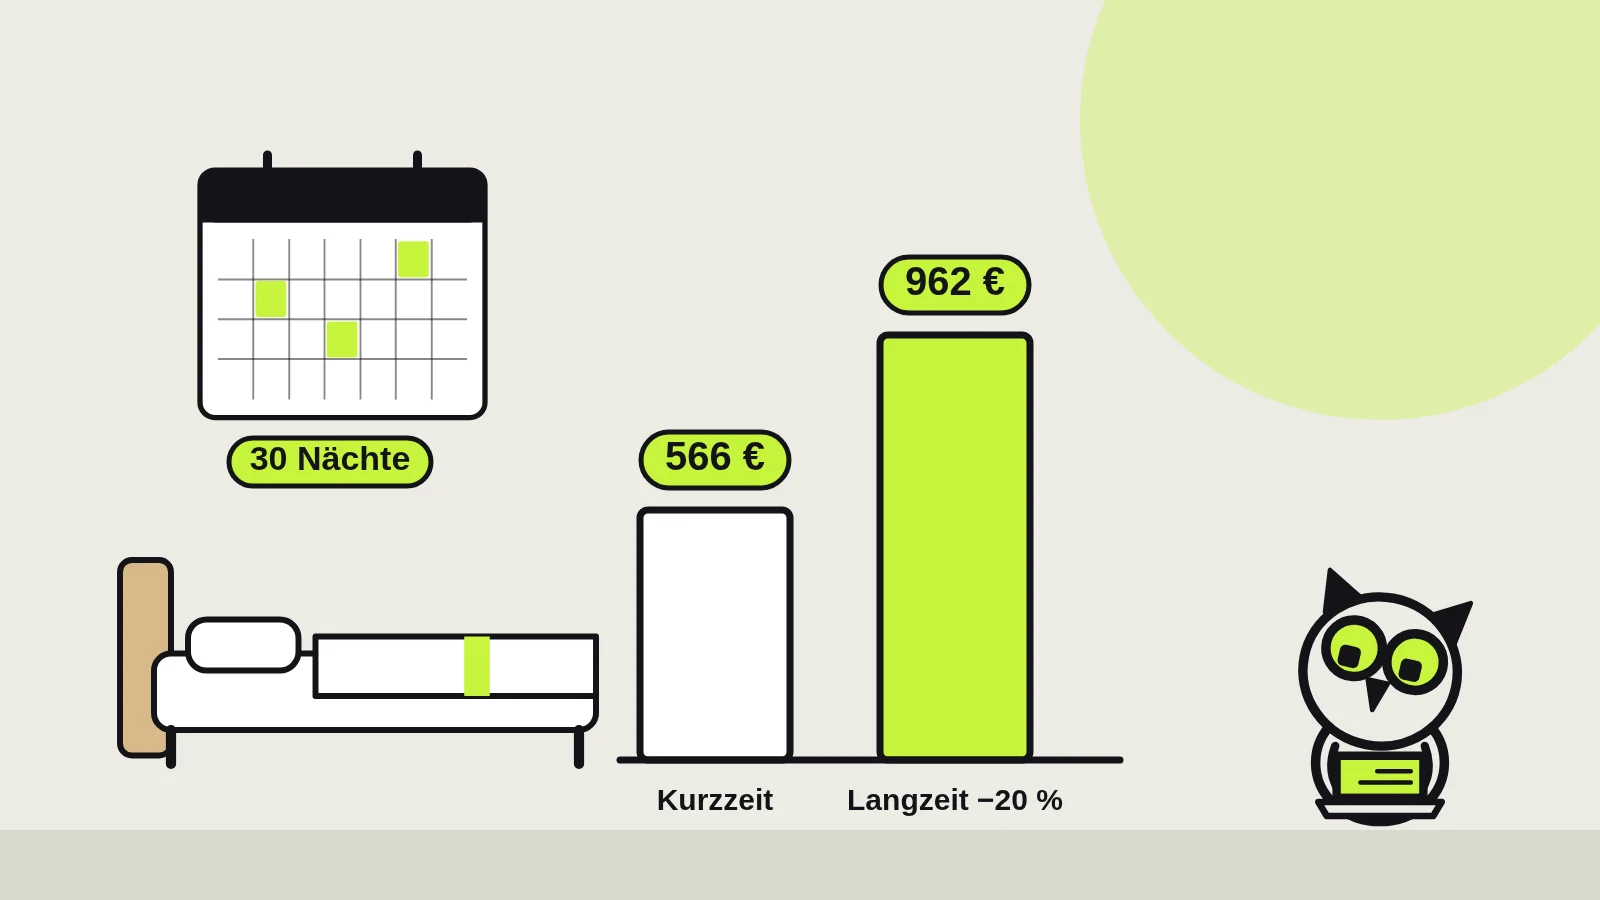
Annahmen für ein Doppelzimmer mit zwei Betten in Brandenburg, 30 Nächte, Preis 25 Euro je Bett und Nacht inklusive 7 Prozent Umsatzsteuer. Auslastung, Aufenthaltsdauer, Reinigungs- und Energiekosten sind Redaktionsschätzungen aus unserem eigenen Bestand; die Plattformkosten von 15 Prozent sind eine Redaktionsschätzung für einen Mix aus Airbnb und Booking.com.
| Posten | A: Kurzzeit über Plattformen | B: Langzeit direkt, 20 Prozent Rabatt |
|---|---|---|
| belegte Nächte | 19,5 (65 Prozent Auslastung) | 30 |
| Preis je Nacht (2 Betten) | 50,00 Euro | 40,00 Euro |
| Umsatz brutto | 975,00 Euro | 1.200,00 Euro |
| Umsatz netto (abzüglich 7 Prozent USt) | 911,21 Euro | 1.121,50 Euro |
| Plattformkosten 15 Prozent vom Brutto | 146,25 Euro | 0,00 Euro |
| Reinigung (35 Euro je Einsatz) | 4 Wechsel: 140,00 Euro | 2 Zwischenreinigungen: 70,00 Euro |
| Energie (3 Euro je belegte Nacht) | 58,50 Euro | 90,00 Euro |
| Ergebnis vor Fixkosten | 566,46 Euro | 961,50 Euro |
Variante B bringt in diesem Beispiel 395,04 Euro mehr im Monat, obwohl der Nachtpreis um ein Fünftel sinkt. Rechnerisch liegt der Ausgleichspunkt erst bei einem Rabatt von rund 48 Prozent. Der Abstand schrumpft, wenn Ihre Kurzzeitauslastung deutlich über 65 Prozent liegt oder wenn Sie über Airbnb statt direkt vermieten. In unserem eigenen Bestand in Berlin und Brandenburg kommt ein weiterer Effekt hinzu: weniger Anfragen, weniger Schlüsselübergaben, weniger Abstimmung mit der Reinigung.
Gegenrechnung, die Sie ehrlich ansetzen sollten: höherer Verschleiß bei Matratzen und Geräten, mehr Wäsche bei Selbstversorgern und das Risiko, dass ein Projekt früher endet. Deshalb gehören Kündigungsfristen und Vorauszahlung in den Vertrag.
Rabatt für Monteure: 10 Prozent ab 7 Nächten, 20 Prozent ab 28
Auf Airbnb hinterlegen Sie einen Wochenrabatt ab sieben Nächten und einen Monatsrabatt ab 28 Nächten. Rabatte ab 10 Prozent werden in den Suchergebnissen angezeigt. Zusätzlich gibt Airbnb in manchen Fällen selbst einen Nachlass für Monatsaufenthalte, den die Plattform vollständig trägt und nicht von Ihrer Auszahlung abzieht (Airbnb-Hilfe, Artikel 1233, abgerufen 06.10.2026).
Für Buchungen ab 28 Nächten wählen Sie eine eigene Stornierungsbedingung (Airbnb-Hilfe, Artikel 475, abgerufen 06.10.2026):
- Fest: Volle Erstattung nur bei Stornierung mindestens 30 Tage vor dem Check-in. Danach erhalten Sie die bereits verbrachten Nächte plus 30 weitere Nächte.
- Streng: Volle Erstattung nur bei Stornierung innerhalb von 48 Stunden nach Buchung und mindestens 28 Tage vor dem Check-in. Danach erhalten Sie die verbrachten Nächte plus die nächsten 30 Nächte.
Die Auszahlung erfolgt in Raten: die ersten 30 Nächte etwa 24 Stunden nach dem geplanten Check-in, danach monatlich (Airbnb Resource Center). Booking.com akzeptiert standardmäßig Aufenthalte bis 30 Tage; Unterkünfte können lange Aufenthalte bis 45, 60, 75 oder 90 Tage freischalten (Booking.com Developers, abgerufen 06.10.2026).
Vertretbare Rabattstufen für Monteurzimmer, als Redaktionsschätzung: 10 Prozent ab sieben Nächten, 20 Prozent ab 28 Nächten, 25 bis 30 Prozent bei festem Vertrag ab drei Monaten mit Vorauszahlung. Wie Sie Grundpreise saisonal setzen, steht im Artikel zur Preisstrategie. Firmen, die regelmäßig Teams schicken, binden Sie besser über einen Rahmenvertrag; dazu der Beitrag Monteurzimmer an Firmenkunden vermieten.
Vertrag: Was bei Aufenthalten über vier Wochen hineingehört
Ab etwa vier Wochen lohnt ein eigener schriftlicher Vertrag, auch wenn die Buchung über eine Plattform kam. Rechtlich wichtig ist § 549 Abs. 2 Nr. 1 BGB: Für Wohnraum, der „nur zum vorübergehenden Gebrauch" vermietet ist, gelten Mietpreisbremse, Mieterhöhungsregeln und der Kündigungsschutz nach §§ 573 ff. BGB nicht. Eine feste Höchstdauer nennt das Gesetz nicht. Entscheidend ist, dass der Aufenthalt erkennbar an einen vorübergehenden Zweck geknüpft ist, etwa an ein Bauprojekt. Schreiben Sie diesen Zweck deshalb in den Vertrag.
Mietet eine Firma die Zimmer, um eigene Mitarbeiter unterzubringen, kann der Vertrag als Gewerberaummiete einzuordnen sein. Dann gilt § 578 BGB mit eigenen Formvorschriften. Bei Wohnraum verlangt § 550 BGB für Laufzeiten über ein Jahr die Schriftform; fehlt sie, gilt der Vertrag als unbefristet.
Mustertext: Vertragsbausteine zum Kopieren
Zweck und Dauer. Die Überlassung erfolgt ausschließlich zum vorübergehenden Gebrauch für die Dauer des Einsatzes des Gastes auf der Baustelle [Projekt, Ort]. Sie beginnt am [Datum] und endet am [Datum], spätestens mit Abschluss des Projekts.
Vertragspartner und Belegung. Vertragspartner ist [Firma, Anschrift, USt-IdNr.]. Das Zimmer wird von höchstens [Zahl] namentlich benannten Personen genutzt. Ein Wechsel der Personen ist vorher in Textform mitzuteilen; ausländische Gäste unterschreiben bei Ankunft den Meldeschein.
Preis und Zahlung. Der Preis beträgt [Betrag] Euro je Nacht und Zimmer inklusive [7] Prozent Umsatzsteuer [zuzüglich Übernachtungsteuer, falls kommunal erhoben]. Abgerechnet wird monatlich im Voraus, zahlbar bis zum [3.] Werktag des Abrechnungsmonats.
Vorzeitige Beendigung. Der Vertragspartner kann mit einer Frist von [14] Tagen zum Monatsende kündigen. Der Rabatt von [20] Prozent gilt für eine Mindestaufenthaltsdauer von [28] Nächten; bei kürzerem Aufenthalt wird der reguläre Nachtpreis berechnet.
Leistungen. Enthalten sind Bettwäsche, Handtücher, [wöchentliche] Zwischenreinigung, WLAN und Nebenkosten. Die Hausordnung ist Bestandteil dieses Vertrags.
Eine Kaution ist bei Langzeitaufenthalten üblich und sinnvoll; Höhe und Abwicklung beschreibt der Artikel zur Kaution bei der Ferienwohnung.
Abrechnung: Monatsrechnung, E-Rechnung ab 2027 und Übernachtungsteuer
Monatsrechnung statt Endabrechnung. Bei Firmenkunden hat sich eine Rechnung je Kalendermonat bewährt, im Voraus gestellt. Sie hält das Ausfallrisiko klein und passt zur Reisekostenabrechnung des Auftraggebers.
E-Rechnung ab 2027 einplanen. Für steuerpflichtige Leistungen an andere Unternehmer im Inland muss die Rechnung nach § 14 Abs. 2 UStG grundsätzlich als E-Rechnung im strukturierten Format ausgestellt werden. Die Übergangsregel in § 27 Abs. 38 UStG erlaubt Papier oder PDF noch für Umsätze bis 31.12.2026, für Umsätze im Jahr 2027 nur noch, wenn Ihr Gesamtumsatz im Vorjahr höchstens 800.000 Euro betrug. Kleinbetragsrechnungen bis 250 Euro sind ausgenommen (IHK-Erläuterungen zum BMF-Schreiben vom 15.10.2024). Eine Monatsrechnung für ein Monteurzimmer liegt praktisch immer darüber. Für nach § 4 Nr. 12 UStG steuerfreie Langzeitvermietungen besteht keine Rechnungsausstellungspflicht nach § 14 Abs. 2 UStG.
Übernachtungsteuer prüfen. Viele Kommunen erheben eine Bettensteuer, oft auch auf beruflich veranlasste Übernachtungen. In Berlin beträgt sie seit 01.01.2025 7,5 Prozent des Übernachtungsentgelts; die frühere Grenze von 21 zusammenhängenden Nächten ist entfallen, besteuert werden Beherbergungen unter sechs Monaten (DEHOGA Berlin, FAQ City Tax). Berufliche Übernachtungen sind in Berlin seit 01.04.2024 steuerpflichtig (steuerschroeder.de, Rechtsstand 26.06.2026). Ein Monteur, der vier Monate in Berlin wohnt, zahlt also für jede Nacht City Tax. Wie Sie das je Kommune abrechnen, erklärt der Artikel Kurtaxe und Bettensteuer richtig abrechnen.
Melderecht im Blick behalten. Seit 2025 gilt die Meldescheinpflicht in Beherbergungsstätten nur noch für ausländische Gäste: Sie unterschreiben am Ankunftstag den Meldeschein und legen ein Ausweisdokument vor (§ 29 Abs. 2 und 3 BMG). Bei Monteurtrupps aus dem Ausland betrifft das meist jede Person. Bleibt ein Gast ohne Wohnsitz in Deutschland länger als drei Monate, oder ein in Deutschland gemeldeter Gast länger als sechs Monate, muss er sich beim Bürgeramt anmelden. Sie stellen dafür die Wohnungsgeberbestätigung nach § 19 BMG aus. Details stehen im Beitrag zur Meldepflicht bei Monteurzimmern. In Städten mit Zweckentfremdungsverbot sollten Sie zusätzlich prüfen, ob die Nutzung genehmigt ist; Überblick im Artikel Zweckentfremdung von Wohnraum.
Wer behält bei vier Monaten Belegung den Überblick?
Lange Aufenthalte sind ruhiger, aber nicht wortlos. Ein Monteur fragt um 21 Uhr nach dem WLAN-Passwort für den neuen Kollegen, die Firma möchte um zwei Wochen verlängern, der Disponent ruft an, ob ab Montag ein drittes Bett frei ist. Wenn dann niemand antwortet, bucht die Firma beim nächsten Projekt woanders. Genau dieses Problem hatten wir mit unseren eigenen Monteurzimmern in Berlin und Brandenburg. Heute übernimmt Zimmerwache für Vermieter einen Teil dieser Arbeit: Gästenachrichten aus Airbnb, Booking.com und E-Mail, Anrufe rund um die Uhr und die Reinigung je Buchung mit Ihrer Reinigungskraft. Ihre Preise und Ihre Konten bleiben dabei bei Ihnen. Wie das für Monteurzimmer aussieht, zeigt die Seite Zimmerwache für Monteurzimmer.
Checkliste: 11 Punkte vor dem Einzug eines Langzeitgastes
- ☐ Vertragspartner geklärt: Firma oder Einzelperson, mit vollständiger Anschrift und USt-IdNr.
- ☐ Projektbezug und voraussichtliches Ende im Vertrag festgehalten
- ☐ Rabattstufen und Bedingung für den Rabatt (Mindestnächte) schriftlich vereinbart
- ☐ Zahlungsrhythmus monatlich im Voraus und Zahlungsziel festgelegt
- ☐ Kündigungsfrist für vorzeitiges Projektende vereinbart
- ☐ Umsatzsteuer geklärt: 7 Prozent bei wahlweiser Nutzung, steuerfrei nur bei klar abgegrenzter Langzeiteinheit
- ☐ Übernachtungsteuer der Kommune geprüft und auf der Rechnung getrennt ausgewiesen
- ☐ Rechnungsformat mit dem Auftraggeber abgestimmt, E-Rechnung für 2027 vorbereitet
- ☐ Meldeschein für jeden ausländischen Gast, Wiedervorlage nach drei und sechs Monaten im Kalender
- ☐ Kaution, Hausordnung und Zwischenreinigung vereinbart
- ☐ Bei Plattformbuchung: Langzeit-Stornierungsbedingung und Monatsrabatt im Inserat hinterlegt
Quellen
- § 4 Nr. 12 UStG, § 12 UStG, § 14 UStG, § 15a UStG, § 27 UStG, gesetze-im-internet.de, abgerufen 06.10.2026
- UStAE Abschnitt 4.12.9, Stand 31.12.2023, Haufe, abgerufen 06.10.2026
- UStAE Abschnitt 4.12.3 und Abschnitt 12.16, Haufe, abgerufen 06.10.2026
- § 19 BMG, § 29 BMG, gesetze-im-internet.de, abgerufen 06.10.2026
- § 549 BGB, § 550 BGB, § 578 BGB, gesetze-im-internet.de, abgerufen 06.10.2026
- § 9 EStG, gesetze-im-internet.de, abgerufen 06.10.2026
- Airbnb-Hilfe: Wochen- und Monatsrabatte, Artikel 1233, abgerufen 06.10.2026
- Airbnb-Hilfe: Stornierungsbedingungen, Artikel 475, abgerufen 06.10.2026
- Airbnb Resource Center: Auszahlungen bei längeren Aufenthalten, abgerufen 06.10.2026
- Booking.com Developers: Long stays aktivieren, abgerufen 06.10.2026
- IHK: Erläuterungen zum BMF-Schreiben E-Rechnung vom 15.10.2024, abgerufen 06.10.2026
- DEHOGA Berlin: FAQ zur Übernachtungsteuer ab 1. Januar 2025, abgerufen 06.10.2026
- steuerschroeder.de: City Tax Berlin, Rechtsstand 26.06.2026, abgerufen 06.10.2026