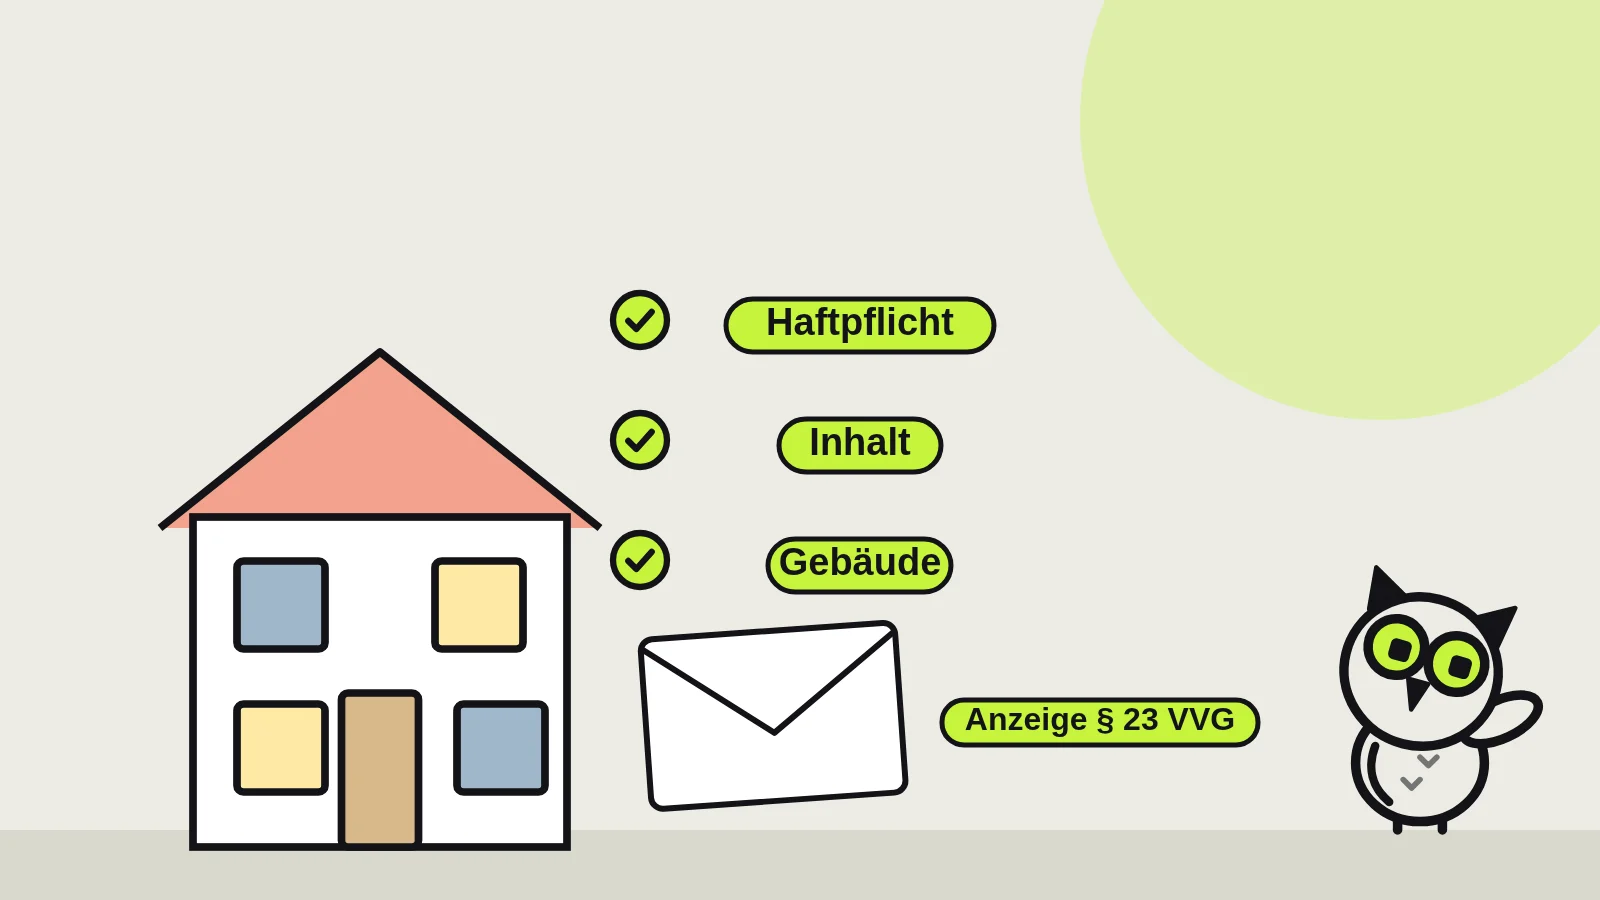
Wer eine Ferienwohnung an wechselnde Gäste vermietet, ist mit privater Haftpflicht- und Hausratversicherung meist nicht mehr abgesichert. Die Musterbedingungen des Versicherungsverbands schließen vermietete Wohnungen in der Privathaftpflicht aus und beschränken die Hausratversicherung auf privat genutzte Räume. Nötig sind drei Bausteine: eine Haftpflicht für die Vermietung, eine Inhaltsversicherung für die Einrichtung und eine Gebäudeversicherung, der Sie die Vermietung angezeigt haben.
Die Plattformschutzprogramme von Airbnb und Booking.com schließen einen Teil der Lücke, aber nur für Buchungen über die jeweilige Plattform und mit klaren Ausschlüssen. 2025 wurden laut Statistischem Bundesamt 68,3 Millionen Übernachtungen in deutschen Ferienunterkünften über Airbnb, Booking.com und Expedia gebucht, rund 94 Prozent davon in Betrieben mit weniger als zehn Betten (Stand 28.07.2026). Der Artikel ersetzt keine Rechts- oder Versicherungsberatung; maßgeblich sind immer die Bedingungen Ihres Vertrags.
Ferienwohnung versichern: drei Policen und zwei Plattformprogramme, Haftpflicht ab 35,70 Euro
| Baustein | Deckt | Deckt nicht | Kosten ab | Für wen nötig |
|---|---|---|---|---|
| Vermieter- bzw. Haus- und Grundbesitzerhaftpflicht | Ansprüche von Gästen und Dritten, etwa Sturz auf vereister Treppe, herabfallender Dachziegel | Schäden an Ihrem eigenen Eigentum | ab 35,70 Euro im Jahr für ein Mehrfamilienhaus (transparent-beraten.de, Stand 02.10.2026) | jeder Vermieter, unabhängig vom Kanal |
| Inhalts- oder Inventarversicherung | Möbel, Geräte, Textilien gegen Feuer, Leitungswasser, Sturm, Einbruch | Abnutzung, Schäden durch Gäste ohne Einbruch (je nach Tarif) | in Kombipolicen enthalten, siehe unten | jeder, der möbliert vermietet |
| Wohngebäudeversicherung (mit angezeigter Vermietung) | Gebäude und fest verbundene Teile gegen Feuer, Leitungswasser, Sturm/Hagel; Elementar nur als Zusatz | Hausrat, Einrichtung; Elementar ohne Zusatzbaustein | Kombipolice Hausrat, Gebäude, Haftpflicht ab ca. 200 Euro im Jahr zzgl. Versicherungsteuer (Hiscox, Stand 02.10.2026) | Eigentümer des Gebäudes; bei Eigentumswohnungen läuft sie meist über die Gemeinschaft |
| AirCover für Gastgeber (Airbnb) | Haftpflicht bis 1 Mio. US-Dollar, Sachschadenschutz bis 3 Mio. US-Dollar | Naturereignisse, Abnutzung, Geldverlust, normale Endreinigung, Nicht-Airbnb-Buchungen | kostenlos (Airbnb Hilfe 3142) | nur Airbnb-Aufenthalte |
| Partner Liability Insurance (Booking.com) | Haftpflicht bis 1 Mio. Euro je Vorfall im EWR | Schäden an Ihrer Unterkunft | kostenlos, Abwahl möglich (Booking.com Partnerhilfe) | nur Booking.com-Aufenthalte in ferienwohnungsähnlichen Unterkünften |
Privathaftpflicht und Hausrat: vermietete Ferienwohnung meist nicht versichert
Die Lücke steht in den Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft, an denen sich die meisten Tarife orientieren.
Privathaftpflicht: Nach Ziffer A1-6.3.1 der AVB PHV (Stand Mai 2020) ist eine Ferienwohnung nur mitversichert, „sofern sie vom Versicherungsnehmer ausschließlich zu Wohnzwecken verwendet“ wird. Ziffer A1-6.3.2 b erlaubt zwar die Vermietung einzelner Wohnräume, ausdrücklich aber „nicht jedoch von Wohnungen, Räumen zu gewerblichen Zwecken und Garagen“. Das Zimmer in der selbst bewohnten Wohnung kann also gedeckt sein, die eigenständige Ferienwohnung nicht.
Hausrat: Versicherungsort ist nach Ziffer A 10.1.1 der VHB 2022 (Stand Juni 2026) die Wohnung mit den „ausschließlich vom Versicherungsnehmer privat genutzten Flächen“. Räume, die ausschließlich gewerblich genutzt werden, gehören nicht dazu. Die Einrichtung einer Ferienwohnung fällt damit in der Regel heraus.
Gebäude: Die Wohngebäudeversicherung zahlt grundsätzlich weiter, allerdings nur, wenn der Versicherer von der Vermietung weiß.
Gebäudeversicherung: Vermietung anzeigen, sonst droht Kürzung
Paragraf 23 VVG verbietet eine Gefahrerhöhung ohne Einwilligung des Versicherers und verlangt, sie unverzüglich anzuzeigen. Die VGB 2022 (Stand Juni 2026) nennen in Ziffer A 21.1.5 als möglichen Fall, dass „in dem Gebäude ein Gewerbebetrieb aufgenommen oder verändert“ wird, und in A 21.1.1 jede Änderung eines Umstands, nach dem bei Vertragsschluss gefragt wurde. Ob Kurzzeitvermietung im Einzelfall eine Gefahrerhöhung ist, entscheidet Ihr Vertrag. Wer die Vermietung nicht anzeigt, riskiert nach dem VVG drei Folgen:
- Bei vorsätzlicher Verletzung darf der Versicherer fristlos kündigen und ist leistungsfrei (Paragrafen 24 und 26 VVG).
- Bei grober Fahrlässigkeit kürzt er die Leistung im Verhältnis zur Schwere des Verschuldens, die Beweislast für fehlende grobe Fahrlässigkeit liegt bei Ihnen.
- Leistung bleibt nur, soweit die Gefahrerhöhung für den Schaden nicht ursächlich war (Paragraf 26 Absatz 3 VVG).
Leitungswasser ist dabei das teuerste Risiko. Laut GDV entfällt knapp die Hälfte des Schadenaufwands der Wohngebäudeversicherung der letzten zwanzig Jahre darauf (Stand 10.10.2025); 2024 waren es nach einer Auswertung von Finanztip auf GDV-Basis 4,9 Milliarden Euro (Stand 07.11.2025). Frostbedingte Leitungswasserschäden allein verursachen laut GDV rund 25.000 Schadenfälle und 140 Millionen Euro im Jahr (Stand 06.01.2026). Gerade leerstehende Ferienwohnungen im Winter sind betroffen; wie Sie Heizung und Leitungen absichern, steht im Ratgeber zu Heizung und Frostschutz. Grob fahrlässig herbeigeführte Schäden kann der Versicherer nach Paragraf 81 VVG ebenfalls kürzen.
Elementarschäden durch Starkregen oder Hochwasser sind nur mit Zusatzbaustein versichert. Bundesweit haben laut GDV etwa 59 Prozent der Wohngebäude diesen Schutz (Stand 28.09.2026).
AirCover und Booking.com: Haftpflicht bis 1 Million, nur für Plattformbuchungen
Airbnb: Der Schutz bei Sachschäden zahlt bis drei Millionen US-Dollar für Schäden, die Gäste oder deren Begleiter an Unterkunft und Eigentum verursachen, dazu Sonderreinigung und entgangene Einnahmen, wenn Sie bestätigte Buchungen wegen eines Gastschadens stornieren müssen. Ausgeschlossen sind gewöhnliche Abnutzung, Geld, Naturereignisse und die normale Endreinigung. Den Antrag stellen Sie innerhalb von 14 Tagen nach Check-out im Mediations-Center; der Gast hat 24 Stunden Zeit zu antworten. Wichtig: Airbnb bezeichnet diesen Schutz ausdrücklich als „keine Versicherungspolice“. Die Haftpflichtversicherung für Gastgeber deckt bis eine Million US-Dollar, auch für Co-Gastgeber und Reinigungskräfte. Seit 1. März 2025 kann sie bei Gastgebern mit sechs oder mehr aktiven Inseraten andere Versicherungen heranziehen oder nur zusätzlich greifen; wer eigene Policen verschweigt, riskiert den Schutz.
Booking.com: Die Partner Liability Insurance (Policenzusammenfassung v19 vom 01.01.2026) deckt im EWR bis eine Million Euro je Vorfall und Unterkunft, mit einer Gesamtgrenze von zehn Millionen Euro je Vorfall über alle Partner. Sie greift für Ferienwohnungen, Apartments, Ferienhäuser und ähnliche Unterkunftsarten, ist automatisch aktiv und kann abgewählt werden. Schäden an Ihrer eigenen Wohnung sind nicht versichert; dafür bleibt die Kaution oder das Schadensprogramm, siehe Ratgeber zur Kaution bei der Ferienwohnung.
Direktbuchungen und Firmenkunden im Monteurzimmer sind von keinem der beiden Programme erfasst. Wer über mehrere Kanäle vermietet, braucht deshalb in jedem Fall eine eigene Haftpflicht.
Rechenbeispiel Wasserschaden: 13.285 Euro Eigenanteil ohne angezeigte Vermietung
Annahmen (Redaktionsschätzung, Werte gerundet): Eine 55-Quadratmeter-Ferienwohnung in Brandenburg, 180 belegte Nächte im Jahr, 85 Euro je Nacht. Im Januar platzt bei einem Gästewechsel ein Eckventil unter der Spüle, das Wasser läuft über Nacht.
| Position | Betrag |
|---|---|
| Trocknung, Estrich, Bodenbelag, Malerarbeiten (Gebäude) | 14.000 Euro |
| Küchenunterschrank, Matratze, Textilien, Kleingeräte (Inhalt) | 4.500 Euro |
| Mietausfall: 21 Nächte zu 85 Euro | 1.785 Euro |
| Schaden gesamt | 20.285 Euro |
Fall A, alles richtig gemeldet: Gebäudeversicherung zahlt die 14.000 Euro, die Inhaltsversicherung die 4.500 Euro, ein mitversicherter Mietausfall die 1.785 Euro. Ihr Anteil ist der vereinbarte Selbstbehalt.
Fall B, Vermietung nicht angezeigt, nur Privathausrat: Die Hausratversicherung lehnt die 4.500 Euro ab, weil die Wohnung nicht privat genutzt wird. Der Gebäudeversicherer prüft eine Kürzung nach Paragraf 26 VVG; bei einer angenommenen Kürzung um die Hälfte fehlen weitere 7.000 Euro. Den Mietausfall tragen Sie ohnehin. Eigenanteil im Beispiel: 13.285 Euro.
Zum Vergleich: Eine Kombipolice ab rund 200 Euro im Jahr zuzüglich Steuer entspricht bei 180 Nächten etwa 1,11 Euro je Nacht vor Steuer. AirCover hilft in diesem Fall nicht, weil kein Gast den Schaden verursacht hat.
Entscheidungshilfe: die passende Police in 5 typischen Fällen
- Wenn Sie ein Zimmer in Ihrer selbst bewohnten Wohnung vermieten, dann prüfen Sie, ob Ihre Privathaftpflicht einzeln vermietete Wohnräume einschließt und wie viele. Melden Sie die Untervermietung trotzdem der Hausratversicherung.
- Wenn Sie eine eigenständige Ferienwohnung nur über Airbnb vermieten, dann ersetzt AirCover keine eigene Haftpflicht. Sie brauchen Vermieterhaftpflicht und Inhaltsversicherung sowie die Anzeige an die Gebäudeversicherung.
- Wenn Sie über Airbnb, Booking.com und direkt vermieten, dann ist eine eigene Haftpflicht Pflicht, weil Direktbuchungen sonst ungedeckt bleiben. Die Plattformprogramme werden zur Ergänzung.
- Wenn Sie eine Eigentumswohnung vermieten, dann klären Sie mit der Verwaltung, ob die Gemeinschafts-Gebäudeversicherung von der Kurzzeitvermietung weiß, und schließen die Inhaltsversicherung selbst ab.
- Wenn Sie Monteurzimmer an Firmen vermieten oder gewerblich angemeldet sind, dann passt eine gewerbliche Haus- und Grundbesitzer- oder Betriebshaftpflicht. Wann die Vermietung ein Gewerbe ist, steht im Ratgeber zur Gewerbeanmeldung, Hinweise zu gemischten Beständen im Artikel über Monteurzimmer und Ferienwohnung kombinieren.
Mustertext: Vermietung nach Paragraf 23 VVG beim Versicherer anzeigen
Betreff: Anzeige nach Paragraf 23 VVG, Versicherungsschein-Nr. [Nummer]
Sehr geehrte Damen und Herren,
ich zeige an, dass ich die versicherte Wohnung [Adresse, Lage im Gebäude, Fläche] seit [Datum] an wechselnde Feriengäste beziehungsweise Monteure vermiete. Geplant sind etwa [Zahl] belegte Nächte im Jahr über [Plattformen, Direktbuchung]. Die Wohnung ist möbliert; der Wert der Einrichtung beträgt etwa [Betrag] Euro. Zwischen den Aufenthalten steht sie leer, die Heizung bleibt im Winter auf Frostschutz.
Bitte bestätigen Sie schriftlich, dass der Versicherungsschutz unter diesen Umständen besteht, und nennen Sie mir gegebenenfalls einen geänderten Beitrag oder erforderliche Vertragsanpassungen.
Mit freundlichen Grüßen [Name, Anschrift, Datum]
Bewahren Sie Anzeige und Antwort zusammen mit dem Versicherungsschein auf.
Checkliste: 11 Punkte für den Versicherungsschutz
- ☐ Haftpflicht für die Vermietung abgeschlossen, Deckungssumme für Personen- und Sachschäden nicht unter 10 Millionen Euro (Empfehlung der Verbraucherzentrale für die Privathaftpflicht, Stand 07.10.2025)
- ☐ Inhaltsversicherung für die Einrichtung, Versicherungssumme anhand einer Inventarliste mit Fotos und Belegen
- ☐ Vermietung schriftlich bei der Gebäudeversicherung angezeigt, Bestätigung liegt vor
- ☐ Elementarbaustein geprüft (Starkregen, Rückstau, Hochwasser)
- ☐ Mietausfall mitversichert, Höchstdauer und Höchstbetrag notiert
- ☐ Glasbruch und Schlüsselverlust für Gästeschlüssel geklärt, siehe auch Ratgeber zum Smart Lock
- ☐ Rauchwarnmelder installiert und geprüft, siehe Rauchmelder-Pflicht
- ☐ Verkehrssicherung: Winterdienst, Beleuchtung, Treppengeländer, Regeln dazu in der Hausordnung
- ☐ Bei sechs oder mehr Airbnb-Inseraten: eigene Policen gegenüber Airbnb offengelegt
- ☐ Booking.com-Haftpflicht im Extranet nicht abgewählt
- ☐ Beiträge anteilig als Werbungskosten bzw. Betriebsausgaben erfasst, siehe Airbnb-Einnahmen in der Steuererklärung
Notfallplan: 6 Schritte nach einem Schaden
- Gefahr stoppen: Wasser absperren, Strom im betroffenen Bereich trennen, bei Verletzten Notruf 112. Laufende und kommende Gäste informieren.
- Dokumentieren: Fotos und Videos mit Zeitstempel, betroffene Gegenstände nicht entsorgen, bevor der Versicherer zugestimmt hat.
- Melden: Schaden noch am selben Tag dem Versicherer anzeigen. Bei Gastschaden über Airbnb parallel im Mediations-Center einreichen, die Frist beträgt 14 Tage nach Check-out. Bei Booking.com Haftpflichtfällen den Vorfall in der Reservierung über „Make a claim“ melden; der Eingang wird binnen 48 Stunden bestätigt.
- Keine Zusagen: Gegenüber Geschädigten keine Schuld anerkennen und keine Zahlung zusagen; die Booking.com-Police verlangt dafür die Zustimmung des Versicherers, Erste Hilfe ausgenommen.
- Schaden mindern: Trocknungsfirma beauftragen, Kostenvoranschläge sammeln, betroffene Buchungen umbuchen oder stornieren und die Ausfälle festhalten.
- Nachbereiten: Ursache beheben (etwa Eckventile und Schläuche tauschen), Inventarliste aktualisieren, Hausordnung oder Check-in-Hinweise anpassen.
Belege im Schadenfall: wer wann in der Wohnung war
Versicherer und Plattformen fragen nach demselben: Wer war wann in der Wohnung, was wurde vereinbart, wann wurde der Schaden bemerkt und gemeldet. Wer Buchungen in drei Postfächern verwaltet und Meldescheine auf Papier sammelt, sucht diese Belege genau dann zusammen, wenn ohnehin alles drängt. Zimmerwache beantwortet Gästefragen aus Ihren hinterlegten Angaben auf Airbnb, Booking.com und per E-Mail, der Telefonassistent nimmt Anrufe rund um die Uhr an, und der Online-Check-in mit Meldeschein läuft auf Deutsch, Englisch und Polnisch, weitere Sprachen auf Wunsch. Der Meldeschein hält fest, wer im Objekt übernachtet hat. Eine Versicherung ersetzt das nicht. Den Ablauf zeigt die Seite So funktioniert es, die Preise je Einheit stehen unter Preise.
Quellen
- Statistisches Bundesamt: Pressemitteilung Nr. 266 vom 28.07.2026, Übernachtungen über Online-Plattformen 2025, https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/07/PD26_266_45.html (abgerufen 02.10.2026)
- GDV: Allgemeine Bedingungen für die Privathaftpflichtversicherung (AVB PHV), Stand Mai 2020, Ziffern A1-6.3.1 und A1-6.3.2, https://www.gdv.de/resource/blob/6242/1fe6d0497c64d06bd8aab00f1cf98fac/09-avb-fuer-dieprivathaftpflichtversicherung-avb-phv-gdv-2020-data.pdf (abgerufen 02.10.2026)
- GDV: Allgemeine Hausrat-Versicherungsbedingungen VHB 2022, Stand Juni 2026, Ziffer A 10.1.1, https://www.gdv.de/resource/blob/6114/458ab7b03401b2bb3bd22b707a5ec6cc/allgemeine-hausrat-versicherungsbedingungen-vhb-2022-quadratmetermodell--data.pdf (abgerufen 02.10.2026)
- GDV: Allgemeine Wohngebäude-Versicherungsbedingungen VGB 2022, Stand Juni 2026, Ziffer A 21, https://www.gdv.de/resource/blob/37090/562b0c381cf8f48be1cdafb8e74cc2e3/allgemeine-wohngebaeude-versicherungsbedingungen-vgb-2022-wohnflaechenmodell--data.pdf (abgerufen 02.10.2026)
- Versicherungsvertragsgesetz, Paragrafen 23, 24, 26 und 81, https://www.gesetze-im-internet.de/vvg_2008/ (Lesefassung über lxgesetze.de/vvg, abgerufen 02.10.2026)
- Airbnb Hilfe-Center: AirCover für Gastgeber (Artikel 3142), Haftpflichtversicherung für Gastgeber (937), Zusammenfassung des HLI-Programms, Stand 30.06.2026 (3145), Schutz bei Sachschäden (279), https://www.airbnb.de/help/article/3142 (abgerufen 02.10.2026)
- Booking.com: Partner Liability Insurance, Partnerhilfe, https://partner.booking.com/en-us/help/legal-security/security/partner-liability-insurance, und Policy Summary v19 vom 01.01.2026, https://admin.booking.com/partner-liability-insurance/policy.html (abgerufen 02.10.2026)
- GDV: Leitungswasser verursacht den höchsten Schadenaufwand in der Wohngebäudeversicherung, Stand 10.10.2025, https://www.gdv.de/gdv/statistik/datenservice-zum-naturgefahrenreport/sachversicherung-naturgefahren/leitungswasser-verursacht-den-hoechsten-schadenaufwand-in-der-wohngebaeudeversicherung--139128 (abgerufen 02.10.2026)
- GDV: Versicherer warnen vor Frostschäden, Stand 06.01.2026, https://www.gdv.de/gdv/medien/medieninformationen/versicherer-warnen-vor-frostschaeden-140-millionen-euro-schaden-pro-jahr-durch-geplatzte-leitungen-195492 (abgerufen 02.10.2026)
- GDV: Bundesregierung stellt Weichen für mehr Elementarschutz, Stand 28.09.2026, https://www.gdv.de/gdv/themen/klima/bundesregierung-stellt-weichen-fuer-mehr-elementarschutz-215886 (abgerufen 02.10.2026)
- Finanztip: Leitungswasserschäden steigen stark, Pressemitteilung vom 07.11.2025, https://www.presseportal.de/pm/112681/6153291 (abgerufen 02.10.2026)
- Hiscox: Ferienhausversicherung, Beiträge ab ca. 200 Euro im Jahr zzgl. Versicherungsteuer, https://www.hiscox.de/privatkunden/ferienhausversicherung/ (abgerufen 02.10.2026)
- transparent-beraten.de: Haus- und Grundbesitzerhaftpflicht, Beitrag ab 35,70 Euro im Jahr für ein Mehrfamilienhaus, https://www.transparent-beraten.de/haus-und-grundbesitzerhaftpflichtversicherung/ (abgerufen 02.10.2026)
- Verbraucherzentrale: Private Haftpflichtversicherung, Stand 07.10.2025, https://www.verbraucherzentrale.de/wissen/geld-versicherungen/weitere-versicherungen/private-haftpflichtversicherung-ein-absolutes-muss-fuer-alle-13891 (abgerufen 02.10.2026)