Seit dem 1. Januar 2025 wird die Grundsteuer auf neue Grundsteuerwerte erhoben, und für eine typische Ferienwohnung in Berlin oder Brandenburg liegt sie meist im niedrigen dreistelligen Bereich pro Jahr. Entscheidend sind drei Zahlen: der Grundsteuerwert aus dem Bescheid des Finanzamts, die Steuermesszahl und der Hebesatz der Gemeinde. Für Vermieter kommt eine vierte Frage hinzu, die oft übersehen wird: ob die Ferienwohnung als Wohnung oder als Nichtwohngrundstück eingestuft ist.
Über Airbnb, Booking.com und Expedia wurden 2025 laut Statistischem Bundesamt 68,3 Millionen Übernachtungen in deutschen Ferienunterkünften gebucht, 13,0 Prozent mehr als 2024 (Destatis, PM Nr. 266 vom 28.07.2026). Das Grundsteueraufkommen der Gemeinden blieb dagegen 2025 mit 16,1 Milliarden Euro unverändert, die Grundsteuer B stieg um 0,7 Prozent auf 15,8 Milliarden Euro (Destatis, PM Nr. 369 vom 15.10.2026). Insgesamt also aufkommensneutral, im Einzelfall aber mit deutlichen Verschiebungen.
Grundsteuer im Vergleich: 153 bis 317 Euro bei gleichem Grundsteuerwert
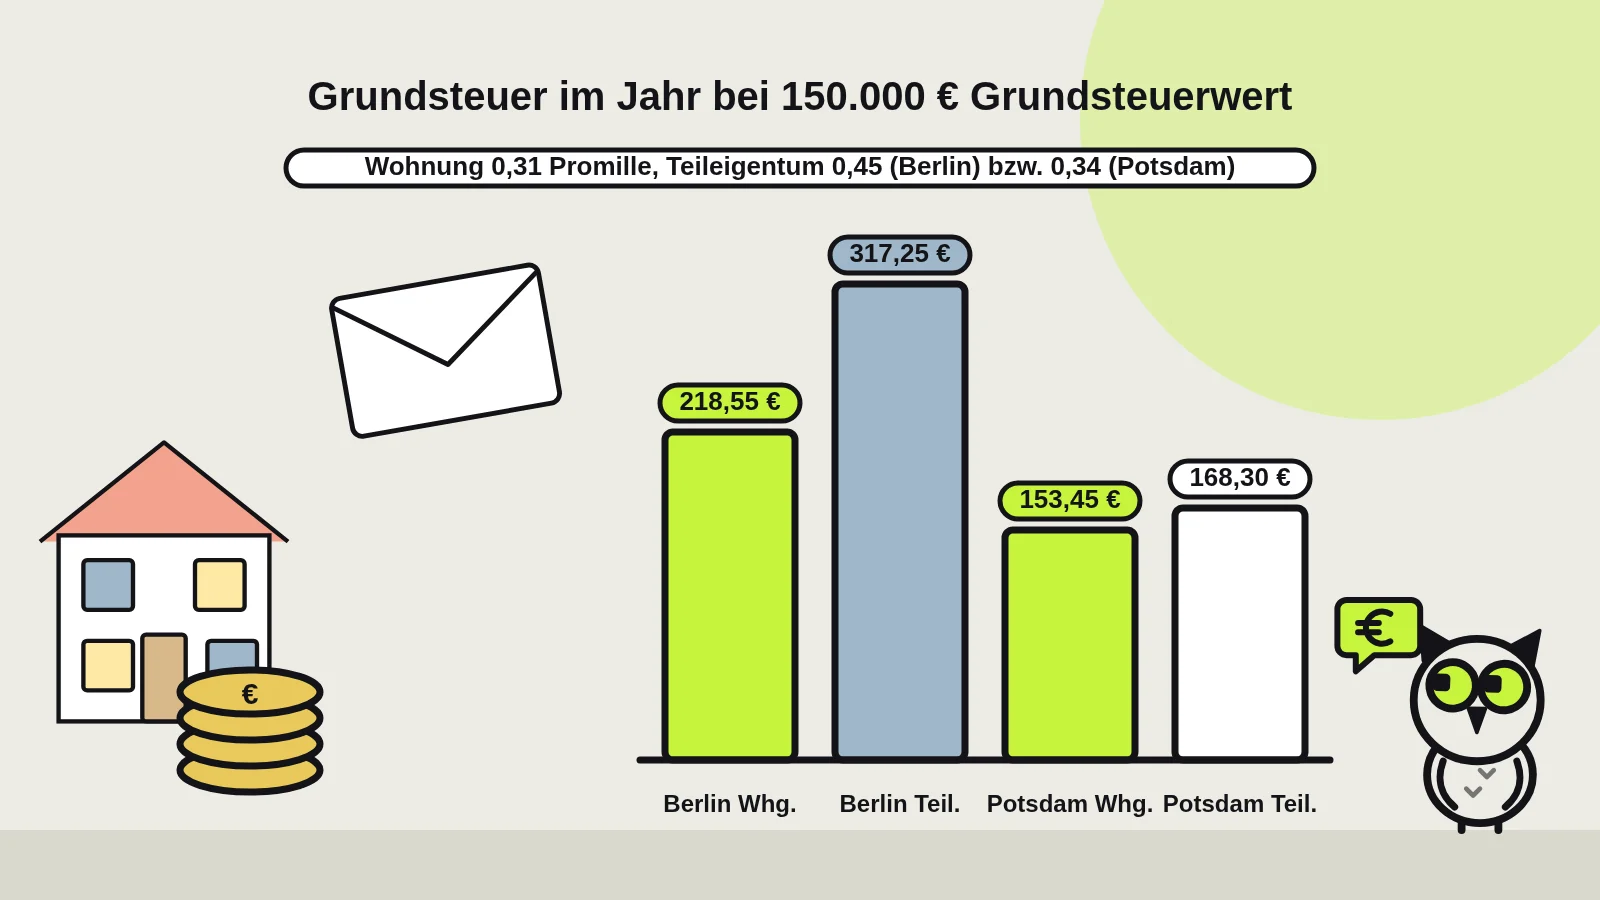
Die Tabelle zeigt, was bei einem Grundsteuerwert von 150.000 Euro herauskommt. Diesen Wert nutzt auch die Berliner Senatsverwaltung für Finanzen als Beispiel (berlin.de/grundsteuer, Abruf 23.10.2026). Die Messzahlen stammen aus Paragraf 15 GrStG (Bund, gilt in Brandenburg) und dem Berliner Grundsteuermesszahlengesetz, die Hebesätze aus der Berliner Dienstleistungsseite zur Grundsteuer (470 Prozent, Abruf 23.10.2026) und der Hebesatzsatzung Potsdam (330 Prozent, Lesefassung ab 01.01.2025).
| Fall (Grundsteuerwert 150.000 Euro) | Messzahl | Messbetrag | Hebesatz | Grundsteuer im Jahr | je Quartal |
|---|---|---|---|---|---|
| Berlin, Wohnungseigentum | 0,31 Promille | 46,50 € | 470 Prozent | 218,55 € | 54,64 € |
| Berlin, Teileigentum oder Geschäftsgrundstück | 0,45 Promille | 67,50 € | 470 Prozent | 317,25 € | 79,31 € |
| Potsdam, Wohnungseigentum | 0,31 Promille | 46,50 € | 330 Prozent | 153,45 € | 38,36 € |
| Potsdam, Teileigentum oder Geschäftsgrundstück | 0,34 Promille | 51,00 € | 330 Prozent | 168,30 € | 42,08 € |
Zwei Einschränkungen gehören zur Tabelle. Erstens wird ein Geschäftsgrundstück in einem anderen Verfahren bewertet (Sachwert statt Ertragswert), der Grundsteuerwert wäre also nicht identisch; die Zeilen zeigen nur den Effekt von Messzahl und Hebesatz. Zweitens gilt der Berliner Hebesatz für alle Grundstücke, einen getrennten Satz für Wohnen und Gewerbe gibt es dort nicht. Zum Vergleich das alte Recht: Berlin rechnete in seinem Beispiel mit 10.000 Euro Einheitswert, 3,5 Promille und 810 Prozent, also 283,50 Euro.
Die Formel: drei Bescheide, zwei Behörden
Die Grundsteuer entsteht in drei Stufen:
- Grundsteuerwert (Finanzamt): festgestellt auf den 1. Januar 2022. Im Bundesmodell wird Wohnungseigentum im Ertragswertverfahren bewertet, aus typisierter Nettokaltmiete, Restnutzungsdauer und Bodenrichtwert (Paragraf 252 BewG). Ihre tatsächlichen Übernachtungspreise spielen dabei keine Rolle.
- Grundsteuermessbetrag (Finanzamt): Grundsteuerwert mal Steuermesszahl, im Bund 0,31 Promille für Wohngrundstücke und 0,34 Promille für Teileigentum, Geschäftsgrundstücke und sonstige (Paragraf 15 GrStG). Berlin hat abweichend 0,31 und 0,45 Promille festgelegt (Senatsverwaltung für Finanzen, PM vom 20.06.2024).
- Grundsteuer (Gemeinde, in Berlin das Finanzamt): Messbetrag mal Hebesatz.
Brandenburg hat sich bereits 2020 für das Bundesmodell entschieden und gegen die Öffnungsklausel für eigene Landesmodelle (Staatskanzlei Brandenburg, PM vom 01.12.2020). Der Bundesfinanzhof hat das Ertragswertverfahren des Bundesmodells für Wohnungseigentum am 12.11.2025 in drei Verfahren für verfassungskonform gehalten, darunter ein Fall aus Berlin (II R 25/24, II R 31/24, II R 3/25; PwC-Blog vom 10.12.2025). Ein Einspruch nur mit verfassungsrechtlichen Argumenten hat damit wenig Aussicht.
Wohnung oder Gewerbe: die Einstufung kostet in Berlin 45 Prozent mehr
Für Ferienwohnungen ist die Grundstücksart der wichtigste Prüfpunkt im Bescheid. Paragraf 249 BewG unterscheidet unter anderem Wohnungseigentum (Sondereigentum an einer Wohnung) und Teileigentum (Sondereigentum an Räumen, die nicht Wohnzwecken dienen), dazu Geschäftsgrundstücke, die zu mehr als 80 Prozent betrieblichen Zwecken dienen (Paragraf 249 BewG). Eine Wohnung setzt nach Absatz 10 abgeschlossene Räume mit eigenem Zugang, Küche, Bad oder Dusche und Toilette voraus, die Wohnfläche soll mindestens 20 Quadratmeter betragen.
Daraus ergeben sich für Vermieter im Bundesmodell grob drei Fälle:
- Ferienwohnung im Wohnungseigentum, privat oder als Nebeneinkunft vermietet: Nach Auffassung von grundsteuer.de dient sie Wohnzwecken, im Bewertungsgesetz und im Anwendungserlass sei nichts Abweichendes geregelt. Messzahl 0,31 Promille.
- Gewerblich betriebene Ferienwohnungen oder ganze Ferienanlagen: Hier verweist dieselbe Quelle auf die Einordnung wie Hotels als Geschäftsgrundstück. In Berlin bedeutet das 0,45 statt 0,31 Promille, also rund 45 Prozent mehr bei gleichem Wert.
- Ferienwohnung im Teileigentum (laut Teilungserklärung kein Wohnraum): Teileigentum, in Berlin 0,45 Promille.
Ein Ferienhaus zählt außerdem nur dann als Wohnung, wenn es ganzjährig nutzbar, also winterfest ist; ob das Baurecht eine Dauernutzung erlaubt, ist dafür unerheblich (BFH, Urteil vom 26.08.2020, II R 39/18, nach steuertipps.de). Monteurzimmer ohne eigene Küche erfüllen den Wohnungsbegriff einzeln nicht; ob ein Gebäude dann Mietwohngrundstück oder Geschäftsgrundstück ist, hängt am Anteil der Flächen. Länder mit eigenen Modellen regeln das teils anders: In Hessen und Niedersachsen ist die kurzfristige Beherbergung laut grundsteuer.de kein Wohnzweck, die Flächen gelten dort als Nutzfläche.
Rechenbeispiel: 1,09 Euro je Übernachtung vor Steuern
Annahmen: eine Ferienwohnung im Wohnungseigentum in Berlin, Grundsteuerwert 150.000 Euro laut Bescheid, 200 belegte Nächte im Jahr (Redaktionsschätzung), keine Eigennutzung, persönlicher Grenzsteuersatz 35 Prozent (Annahme, ohne Solidaritätszuschlag und Kirchensteuer).
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Messbetrag | 150.000 € × 0,31 Promille | 46,50 € |
| Grundsteuer im Jahr | 46,50 € × 470 Prozent | 218,55 € |
| Fälligkeit | vier Raten am 15.02., 15.05., 15.08., 15.11. | je 54,64 € |
| Anteil je Übernachtung | 218,55 € ÷ 200 Nächte | 1,09 € |
| Steuerentlastung als Werbungskosten | 218,55 € × 35 Prozent | 76,49 € |
| Belastung nach Steuern | 218,55 € − 76,49 € | 142,06 € |
Die Grundsteuer ist nach Paragraf 9 Absatz 1 Satz 3 Nummer 2 EStG als „Steuer vom Grundbesitz" Werbungskosten, soweit das Gebäude der Einnahmeerzielung dient. Nutzen Sie die Wohnung vier Wochen im Jahr selbst, ist nur der Vermietungsanteil abziehbar. Wie die Aufteilung zusammen mit der Abschreibung funktioniert, zeigt der Beitrag zur AfA bei der Ferienwohnung. Bei gewerblicher Vermietung ist die Grundsteuer Betriebsausgabe; was dann zusätzlich bei der Gewerbesteuer gilt, steht dort.
Gemessen an Reinigung, Plattformgebühren oder Energie ist die Grundsteuer bei Ferienwohnungen ein kleiner Posten. Spürbar wird sie bei mehreren Einheiten, bei einer Einstufung als Geschäftsgrundstück oder in Gemeinden mit hohem Hebesatz.
Fristen und Zahltermine: vier Daten im Jahr, eine Frist im März
- Quartalsraten: 15. Februar, 15. Mai, 15. August, 15. November. Gemeinden dürfen Kleinbeträge bis 15 Euro am 15. August und bis 30 Euro je zur Hälfte im Februar und August fällig stellen (Paragraf 28 GrStG).
- Jahreszahlung: Auf Antrag zahlen Sie den ganzen Jahresbetrag am 1. Juli. Der Antrag muss bis zum 30. September des Vorjahres gestellt sein und gilt, bis Sie ihn ändern.
- Anzeigepflicht: Ändern sich die tatsächlichen Verhältnisse so, dass Wert oder Grundstücksart betroffen sein können, etwa durch Ausbau, Teilung oder Umwidmung, ist das bis zum 31. März des Folgejahres elektronisch anzuzeigen (Paragraf 228 Absatz 2 BewG).
- Erlassantrag: bis zum 31. März des Folgejahres (Paragraf 35 GrStG).
- Eigentümerwechsel: Steuerschuldner ist, wer am 1. Januar Eigentümer ist. Wer im Laufe des Jahres kauft, zahlt erst ab dem folgenden 1. Januar; den Ausgleich regelt üblicherweise der Kaufvertrag (service.berlin.de).
- Nächste Hauptfeststellung: Grundsteuerwerte werden alle sieben Jahre neu festgestellt (Paragraf 221 BewG); nach dem Stichtag 1. Januar 2022 also auf den 1. Januar 2029.
Entscheidungshilfe: 6 Fälle, in denen sich ein Schritt lohnt
- Wenn im Grundsteuerwertbescheid „Teileigentum" oder „Geschäftsgrundstück" steht, Ihre Ferienwohnung aber als Wohnung im Grundbuch eingetragen ist, dann prüfen Sie die Teilungserklärung und beantragen die Änderung beim Finanzamt. In Berlin geht es um 0,45 statt 0,31 Promille.
- Wenn Wohnfläche, Baujahr oder Bodenrichtwert im Bescheid falsch sind, dann ist das ein Sachverhaltsfehler. Innerhalb eines Monats nach Bekanntgabe ist der Einspruch der richtige Weg; Berlin prüft solche Einsprüche nach eigenen Angaben umfassend.
- Wenn Sie nur die typisierte Miete oder den Bodenrichtwert als solche angreifen wollen, dann hat der Einspruch laut Senatsverwaltung grundsätzlich keine Aussicht, weil das Finanzamt an das Gesetz gebunden ist.
- Wenn der Grundsteuerwert offensichtlich weit über dem Marktwert liegt, dann kommt der Nachweis eines niedrigeren gemeinen Werts in Betracht. Er greift ab einer Abweichung von mindestens 40 Prozent; als Nachweis zählt ein Gutachten oder ein Kaufpreis innerhalb eines Jahres um den 1. Januar 2022 (Paragraf 220 Absatz 2 BewG). Ein Gutachten kostet meist mehr, als bei einer Grundsteuer von 200 Euro im Jahr zu sparen ist (Redaktionsschätzung); bei mehreren Einheiten oder hohen Werten kann es sich rechnen.
- Wenn die Wohnung wegen eines Schadens, den Sie nicht zu vertreten haben, über Monate nicht vermietbar war, dann prüfen Sie einen Erlassantrag nach Paragraf 34 GrStG.
- Wenn Sie Ratenzahlungen vergessen könnten, dann beantragen Sie die Jahreszahlung zum 1. Juli bis 30. September.
Erlass bei Ertragsausfall: 25 oder 50 Prozent der Grundsteuer
Paragraf 34 GrStG erlässt 25 Prozent der Grundsteuer, wenn der normale Rohertrag um mehr als 50 Prozent gemindert ist und Sie die Minderung nicht zu vertreten haben; bei einem Ausfall von 100 Prozent sind es 50 Prozent. Normaler Rohertrag ist die übliche Jahresmiete für vergleichbare Räume, ohne Betriebskosten.
Beispiel: Eine Ferienwohnung in Potsdam (Grundsteuer 153,45 Euro) ist nach einem Wasserschaden sieben Monate gesperrt. Übliche Jahresmiete 12.000 Euro, erzielt 5.000 Euro (beides Redaktionsschätzung). Minderung 58,3 Prozent, Erlass 25 Prozent: 38,36 Euro. Der Betrag ist klein, der Antrag aber eine Seite. Ob Versicherungsleistungen für den Mietausfall angerechnet werden, entscheidet die Gemeinde im Einzelfall. Eine schwache Saison oder ein selbst gewählter Leerstand begründet nach unserer Einschätzung keinen Erlass.
Mustertext: Erlassantrag bis zum 31. März
An die Stadt Potsdam, Bereich Steuern Betreff: Antrag auf Erlass der Grundsteuer 2026 nach Paragraf 34 GrStG, Kassenzeichen [Nummer]
Sehr geehrte Damen und Herren,
für das Grundstück [Anschrift, Wohnung Nr.] beantrage ich den Erlass der Grundsteuer für das Kalenderjahr 2026. Die Wohnung war vom [Datum] bis [Datum] infolge eines Leitungswasserschadens nicht nutzbar. Die übliche Jahresmiete beträgt [Betrag] Euro, erzielt wurden [Betrag] Euro; die Minderung beträgt damit [Prozent] Prozent. Den Schaden habe ich nicht zu vertreten. Als Nachweise füge ich das Schadensprotokoll, die Rechnung des Trocknungsbetriebs und die Einnahmenübersicht bei.
Mit freundlichen Grüßen [Name, Anschrift]
In Berlin richtet sich der Antrag an das zuständige Finanzamt, weil dort die Grundsteuer vom Land erhoben wird.
Checkliste: 10 Punkte für den Grundsteuerbescheid
- ☐ Grundsteuerwertbescheid, Messbescheid und Grundsteuerbescheid liegen vor und sind abgelegt
- ☐ Grundstücksart im Bescheid stimmt mit Grundbuch und Teilungserklärung überein
- ☐ Wohnfläche, Baujahr und Grundstücksfläche im Bescheid geprüft
- ☐ Messzahl nachgerechnet: 0,31 Promille für Wohnen, 0,34 (Bund) oder 0,45 Promille (Berlin) für Nichtwohnen
- ☐ Hebesatz der Gemeinde für das laufende Jahr nachgesehen
- ☐ Zahltermine 15.02., 15.05., 15.08., 15.11. im Zahlungsplan oder Jahreszahlung beantragt
- ☐ Grundsteuer in der Steuererklärung als Werbungskosten oder Betriebsausgabe angesetzt, bei Eigennutzung anteilig
- ☐ Umbau, Teilung oder Nutzungsänderung bis 31.03. des Folgejahres angezeigt
- ☐ Bei längerem Ausfall Erlassantrag bis 31.03. des Folgejahres gestellt
- ☐ Bescheide aufbewahrt, wie im Beitrag zum Aufbewahren von Belegen beschrieben
Grundsteuer und Gästebetreuung: zwei feste Posten je Einheit
Die Grundsteuer wird einmal geprüft und dann viermal im Jahr abgebucht. Der laufende Aufwand einer Ferienwohnung liegt woanders: in Gästenachrichten, Anfragen am Abend und Anrufen bei der Anreise. Zimmerwache beantwortet Gästenachrichten aus Airbnb, Booking.com und E-Mail und nimmt Anrufe rund um die Uhr entgegen; Notfälle werden an einen Menschen weitergegeben. Bescheide, Einsprüche und die Steuererklärung bleiben Ihre Aufgabe. Der Preis liegt bei 99 Euro im Monat für die erste Einheit, 79 Euro für jede weitere und 59 Euro ab der zehnten Einheit, jeweils netto (Preise). Was steuerlich sonst bei Nebeneinkünften gilt, steht im Beitrag zur Steuererklärung für Airbnb-Einnahmen.
Dieser Artikel ersetzt keine Rechts- oder Steuerberatung. Für die Prüfung eines konkreten Bescheids wenden Sie sich an eine Steuerberatung.
Quellen
- Statistisches Bundesamt, Pressemitteilung Nr. 266 vom 28.07.2026 (Übernachtungen über Plattformen 2025): https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/07/PD26_266_45.html (abgerufen am 23.10.2026)
- Statistisches Bundesamt, Pressemitteilung Nr. 369 vom 15.10.2026 (Grundsteuereinnahmen 2025): https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/10/PD26_369_712.html (abgerufen am 23.10.2026)
- Senatsverwaltung für Finanzen Berlin, Pressemitteilung vom 20.06.2024 (Messzahlen 0,31 und 0,45 Promille, Hebesatz 470 Prozent): https://www.berlin.de/sen/finanzen/presse/pressemitteilungen/pressemitteilung.1458346.php (abgerufen am 23.10.2026)
- Service-Portal Berlin, Grundsteuer (Hebesatz zur Zeit 470 Prozent, Steuerschuldner am 1. Januar): https://service.berlin.de/dienstleistung/325407/ (abgerufen am 23.10.2026)
- Senatsverwaltung für Finanzen Berlin, Ablauf und Einspruch, Rechenbeispiel 150.000 Euro: https://www.berlin.de/grundsteuer/ablauf/ (abgerufen am 23.10.2026)
- Landeshauptstadt Potsdam, Hebesatzsatzung, Lesefassung ab 01.01.2025 (Grundsteuer B 330 v. H.): https://www.potsdam.de/system/files/document/Hebesatzsatzung%202014%20inkl%20%C3%84nderung%203.pdf (abgerufen am 23.10.2026)
- Staatskanzlei Brandenburg, Pressemitteilung vom 01.12.2020 (Bundesmodell): https://www.brandenburg.de/media_fast/365/201201%20PM%20Kabinett%20Grundsteuernovelle.pdf (abgerufen am 23.10.2026)
- Grundsteuergesetz, Paragrafen 15, 28, 34, 35: https://www.gesetze-im-internet.de/grstg_1973/ (abgerufen am 23.10.2026)
- Bewertungsgesetz, Paragrafen 220, 221, 228, 249, 252: https://www.gesetze-im-internet.de/bewg/ (abgerufen am 23.10.2026)
- Einkommensteuergesetz, Paragraf 9: https://www.gesetze-im-internet.de/estg/__9.html (abgerufen am 23.10.2026)
- PwC Steuern und Recht, Bundesfinanzhof hält Grundsteuer-Bundesmodell für verfassungskonform, 10.12.2025: https://blogs.pwc.de/de/steuern-und-recht/article/252294/bundesfinanzhof-haelt-grundsteuer-bundesmodell-fuer-verfassungskonform/ (abgerufen am 23.10.2026)
- grundsteuer.de, Berechnungsbeispiel Ferienhaus und Ferienwohnung: https://grundsteuer.de/berechnung/beispiele/ferienhaus (abgerufen am 23.10.2026)
- steuertipps.de, Grundsteuer für Ferienhäuser (BFH II R 39/18), 25.02.2021: https://www.steuertipps.de/haus-wohnung-vermieten/immobilien-vermieten/grundsteuer-fuer-ferienhaeuser (abgerufen am 23.10.2026)