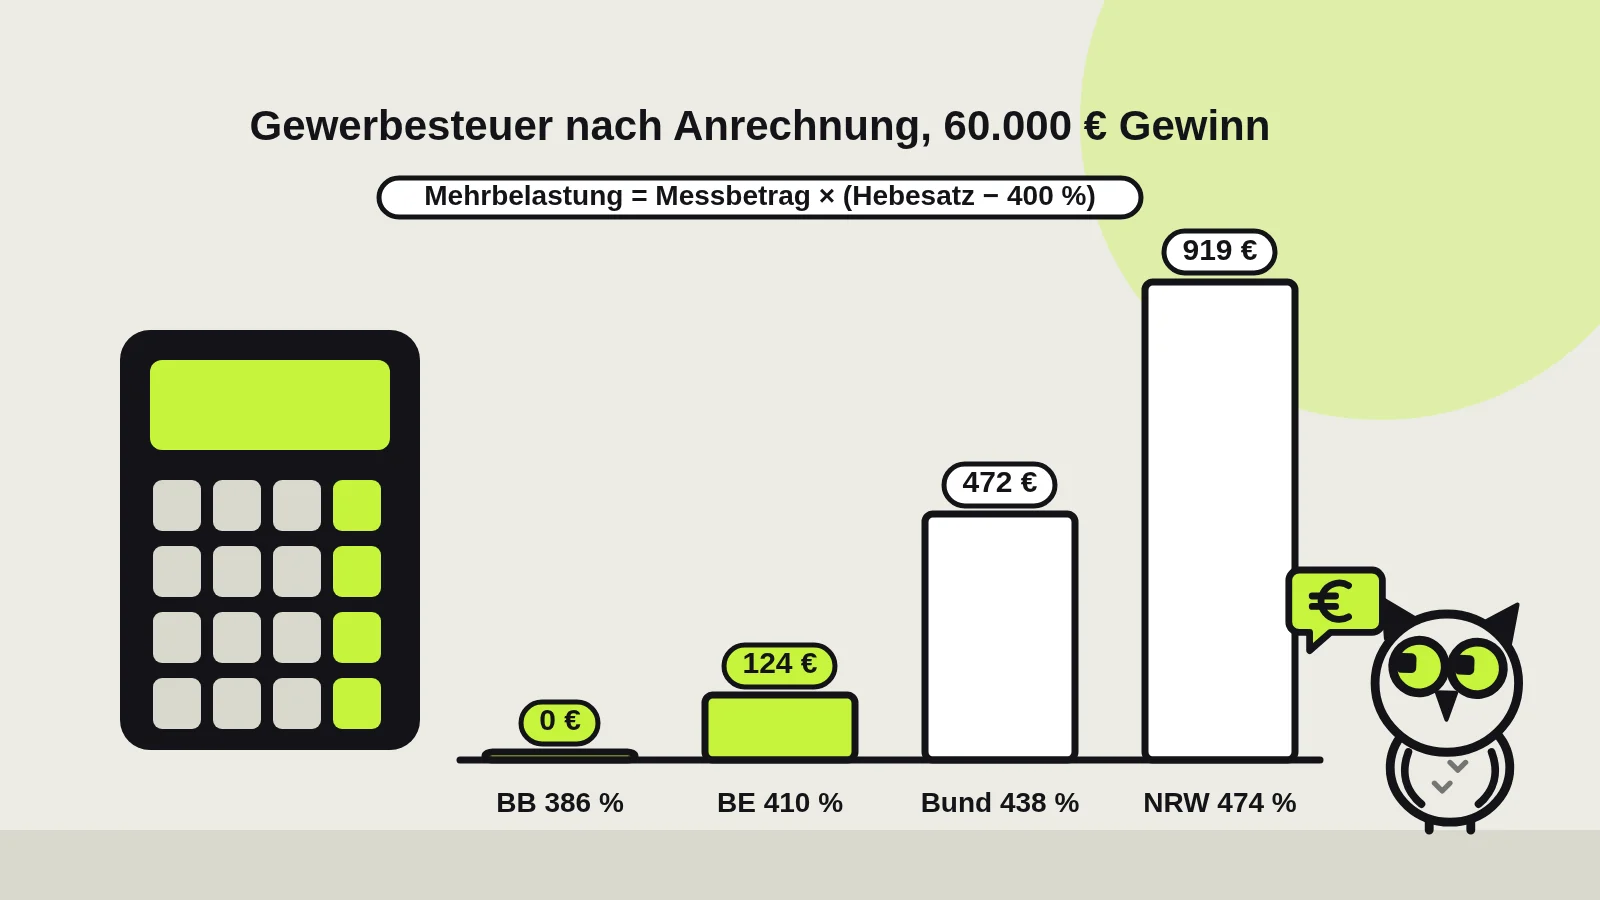
Gewerbesteuer zahlen Sie für eine Ferienwohnung nur, wenn das Finanzamt die Vermietung als Gewerbebetrieb einstuft – bei einer einzelnen Wohnung ohne hotelähnliche Leistungen ist das die Ausnahme. Selbst dann bleibt ein Gewinn bis 24.500 Euro im Jahr frei, weil Einzelunternehmer diesen Freibetrag nach Paragraf 11 GewStG erhalten. Was darüber hinaus anfällt, wird zum größten Teil auf die Einkommensteuer angerechnet: In Gemeinden mit einem Hebesatz bis 400 Prozent bleibt in der Regel keine Mehrbelastung übrig, in Berlin mit 410 Prozent sind es bei 60.000 Euro Gewinn rund 124 Euro im Jahr.
Die Zahlen unten dienen der Einordnung, nicht der Festsetzung im Einzelfall; eine Steuerberatung ersetzen sie nicht.
Was nach der Anrechnung übrig bleibt: Tabelle nach Gewinn und Hebesatz
Die Tabelle zeigt für einen Einzelunternehmer die Gewerbesteuer und die verbleibende Mehrbelastung nach der Anrechnung auf die Einkommensteuer. Die Hebesätze sind die gewogenen Durchschnitte 2025 der Gemeinden ab 20.000 Einwohnern laut DIHK-Hebesatzumfrage, Stand 01.09.2025.
| Gewinn (Gewerbeertrag) | Messbetrag | Brandenburg (386 Prozent) | Berlin (410 Prozent) | Bundesschnitt (438 Prozent) | Nordrhein-Westfalen (474 Prozent) |
|---|---|---|---|---|---|
| 24.500 € | 0,00 € | 0 € / 0 € | 0 € / 0 € | 0 € / 0 € | 0 € / 0 € |
| 40.000 € | 542,50 € | 2.094,05 € / 0 € | 2.224,25 € / 54,25 € | 2.376,15 € / 206,15 € | 2.571,45 € / 401,45 € |
| 60.000 € | 1.242,50 € | 4.796,05 € / 0 € | 5.094,25 € / 124,25 € | 5.442,15 € / 472,15 € | 5.889,45 € / 919,45 € |
| 100.000 € | 2.642,50 € | 10.200,05 € / 0 € | 10.834,25 € / 264,25 € | 11.574,15 € / 1.004,15 € | 12.525,45 € / 1.955,45 € |
Erster Wert: festgesetzte Gewerbesteuer. Zweiter Wert: Mehrbelastung nach Anrechnung nach Paragraf 35 EStG. Annahmen: keine Hinzurechnungen, Einkommensteuer hoch genug für die volle Anrechnung, Solidaritätszuschlag und Kirchensteuer nicht berücksichtigt. Eigene Berechnung der Redaktion, Stand 16.10.2026.
Die Faustformel dahinter: Mehrbelastung = Messbetrag × (Hebesatz − 400 Prozent). Liegt der Hebesatz unter 400 Prozent, verfällt der Teil der Anrechnung, der über die gezahlte Gewerbesteuer hinausgeht – eine Erstattung gibt es nicht.
Gewerbebetrieb oder private Vermietung: sechs Merkmale entscheiden
Gewerbesteuer fällt nur für einen Gewerbebetrieb an. Paragraf 2 Absatz 1 GewStG verweist dafür auf den steuerlichen Begriff aus Paragraf 15 Absatz 2 EStG. Die Gewerbeanmeldung beim Gewerbeamt folgt dagegen der Gewerbeordnung – beide Einordnungen können auseinanderfallen. Wann eine Anmeldung nötig ist, erklärt der Ratgeber Gewerbeanmeldung für Ferienwohnungen.
Die Vermietung einer Ferienwohnung ist grundsätzlich private Vermögensverwaltung mit Einkünften aus Vermietung und Verpachtung. Gewerblich wird sie, wenn das Angebot einem Hotel oder einer Pension vergleichbar ist. Der Bundesfinanzhof nennt dafür im Urteil vom 28.05.2020, IV R 10/18: Ausstattung wie Hotel- oder Pensionsräume, Werbung für kurzfristige Vermietung an wechselnde Gäste, hotelmäßiges Bereithalten auch ohne Voranmeldung und ein Zustand, der die sofortige Vermietung erlaubt.
| Merkmal | Spricht für private Vermietung | Spricht für Gewerbebetrieb |
|---|---|---|
| Zusatzleistungen | Endreinigung, Bettwäsche, WLAN | Frühstück, tägliche Zimmerreinigung, Wäscheservice während des Aufenthalts |
| Bereithalten | Vermietung nach Buchung, Eigennutzung möglich | jederzeit vermietungsbereit wie ein Hotelzimmer |
| Anlage | Einzelwohnung im Wohnhaus | Wohnung im Verbund vieler gleichartiger Einheiten mit gemeinsamer Vermarktung |
| Organisation | Vermieter tritt gegenüber Gästen selbst auf | Feriendienst vermarktet im eigenen Namen, Gast erfährt den Eigentümer nicht |
| Umfang | eine bis wenige Wohnungen | viele Einheiten, Personal, Rezeption |
| Auftritt | Inserat auf Airbnb oder Booking.com | Auftritt wie ein Beherbergungsbetrieb mit Hotelleistungen |
Das Finanzgericht Mecklenburg-Vorpommern hat 2017 schon eine einzelne Wohnung als gewerblich eingestuft, weil sie in einer großen Ferienanlage lag und ein Feriendienst sie wie ein Hotel vermarktete (NWB Experten-Blog zu 3 K 342/14). Der BFH hat 2020 in einem anderen Fall (IV R 10/18, drei Wohnungen in einem Feriendorf) entschieden, dass ein zwischengeschalteter gewerblicher Dienstleister den Eigentümer nicht automatisch zum Gewerbetreibenden macht, selbst wenn dieser die Wohnungen als Hotelzimmer mit Frühstück vermarktet. Es zählt das Gesamtbild im Einzelfall.
Für Monteurzimmer gilt dieselbe Abgrenzung. Wer mehrere Zimmer mit Gemeinschaftsküche an wechselnde Firmen vermietet, sollte die Einordnung früh klären; Details dazu stehen im Ratgeber Monteurzimmer vermieten und versteuern.
So rechnet das Finanzamt: Messzahl 3,5 Prozent, Hebesatz und Anrechnung
Die Gewerbesteuer entsteht in vier Rechenschritten. Das Finanzamt setzt den Messbetrag fest, die Gemeinde wendet ihren Hebesatz an.
- Gewerbeertrag ermitteln: Ausgangspunkt ist der steuerliche Gewinn. Hinzugerechnet wird ein Viertel bestimmter Finanzierungsanteile, etwa Darlehenszinsen und die Hälfte von Mieten für Immobilien – aber nur, soweit diese Summe 200.000 Euro übersteigt (Paragraf 8 Nr. 1 GewStG). Für die meisten privaten Vermieter bleibt die Hinzurechnung deshalb bei null.
- Abrunden und Freibetrag abziehen: Der Gewerbeertrag wird auf volle 100 Euro abgerundet und bei natürlichen Personen und Personengesellschaften um 24.500 Euro gekürzt (Paragraf 11 Absatz 1 GewStG).
- Messbetrag berechnen: Auf den Rest wendet das Finanzamt die Steuermesszahl von 3,5 Prozent an (Paragraf 11 Absatz 2 GewStG).
- Hebesatz anwenden: Die Gemeinde multipliziert den Messbetrag mit ihrem Hebesatz (Paragraf 16 GewStG). Die gesetzliche Untergrenze liegt bei 200 Prozent; nach einem Regierungsentwurf soll sie ab 2027 auf 280 Prozent steigen (steuerschroeder.de, 19.06.2026). Für Ferienorte mit Hebesätzen um 400 Prozent ändert das nichts.
Zwei Regeln wirken danach. Die Gewerbesteuer ist keine Betriebsausgabe, sie mindert den Gewinn also nicht (Paragraf 4 Absatz 5b EStG). Und die Einkommensteuer sinkt um das Vierfache des Messbetrags, begrenzt auf die tatsächlich zu zahlende Gewerbesteuer und auf den Anteil der Einkommensteuer, der auf gewerbliche Einkünfte entfällt (Paragraf 35 Absatz 1 EStG).
Rechenbeispiel: zwei Ferienwohnungen mit 60.000 Euro Gewinn
Angenommen, eine Vermieterin betreibt zwei Ferienwohnungen in Berlin, die das Finanzamt wegen Frühstücksangebot und täglicher Reinigung als Gewerbebetrieb einstuft. Umsatz und Kosten sind Redaktionsschätzungen; die Rechenschritte folgen dem Gesetz.
| Schritt | Betrag |
|---|---|
| Umsatz netto (Redaktionsschätzung) | 110.000,00 € |
| Betriebsausgaben inklusive AfA und Zinsen (Redaktionsschätzung) | 50.000,00 € |
| Gewinn = Gewerbeertrag (keine Hinzurechnung, Zinsen weit unter 200.000 Euro) | 60.000,00 € |
| minus Freibetrag | 24.500,00 € |
| verbleibender Gewerbeertrag | 35.500,00 € |
| Messbetrag (3,5 Prozent) | 1.242,50 € |
| Gewerbesteuer Berlin (410 Prozent) | 5.094,25 € |
| Anrechnung auf die Einkommensteuer (4 × 1.242,50 €) | 4.970,00 € |
| Mehrbelastung gegenüber privater Vermietung | 124,25 € |
Dieselbe Rechnung in einer Brandenburger Gemeinde mit dem Landesdurchschnitt von 386 Prozent: Die Gewerbesteuer beträgt 4.796,05 Euro, die Anrechnung ist auf diesen Betrag begrenzt, die Mehrbelastung liegt bei null. Rechnerisch würden 4.970,00 Euro angerechnet; die Differenz von 173,95 Euro verfällt.
Drei Effekte verändern das Ergebnis im Einzelfall:
- Kirchensteuer: Sie wird auf die Einkommensteuer ohne Anrechnung nach Paragraf 35 berechnet (Paragraf 51a Absatz 2 Satz 3 EStG). Sie sinkt also nicht mit, steigt aber auch nicht.
- Niedrige Einkommensteuer: Hat die Vermieterin hohe Verluste aus anderen Quellen oder viele Abzüge, kann der Anteil der Einkommensteuer auf gewerbliche Einkünfte unter 4.970 Euro liegen. Dann wird weniger angerechnet und die Mehrbelastung steigt.
- Vorauszahlungen: Die Gemeinde verlangt nach dem ersten Bescheid Vorauszahlungen zum 15. Februar, 15. Mai, 15. August und 15. November, je ein Viertel der letzten Jahressteuer (Paragraf 19 GewStG). Im Beispiel sind das rund 1.273 Euro je Quartal, die erst mit der Einkommensteuer-Veranlagung über die Anrechnung zurückfließen.
Wo der Freibetrag nicht hilft: vier Fälle von der GmbH bis zum Pachtmodell
Der Freibetrag von 24.500 Euro und die Anrechnung schützen Einzelunternehmer und Personengesellschaften. In drei Konstellationen wirken sie nicht oder nur teilweise.
Vermietung über eine GmbH. Kapitalgesellschaften erhalten nach Paragraf 11 Absatz 1 GewStG keinen Freibetrag und keine Anrechnung auf die Einkommensteuer; sie zahlen Gewerbesteuer ab dem ersten Euro Gewerbeertrag. Eine erweiterte Kürzung für Grundstücksunternehmen nach Paragraf 9 Nr. 1 Satz 2 GewStG kommt nur in Betracht, wenn ausschließlich eigener Grundbesitz verwaltet wird. Einnahmen aus Zusatzleistungen an Mieter sind nach Satz 3 Buchstabe c nur unschädlich, solange sie fünf Prozent der Mieteinnahmen nicht übersteigen (Paragraf 9 GewStG). Ob eine konkrete Ferienvermietung diese Grenze einhält, gehört vorab in die Steuerberatung.
Verkauf der Wohnung. Ist die Vermietung gewerblich, gehört die Wohnung zum Betriebsvermögen. Ein Gewinn beim Verkauf oder bei der Entnahme zählt dann zu den gewerblichen Einkünften; die Zehnjahresfrist für private Veräußerungsgeschäfte nach Paragraf 23 EStG schützt nicht. Dieser Punkt wiegt oft schwerer als die laufende Gewerbesteuer. Wie sich die Abschreibung dabei verhält, beschreibt der Ratgeber Abschreibung bei der Ferienwohnung.
Hohe Hebesätze. Hamburg liegt bei 470 Prozent, Nordrhein-Westfalen im Durchschnitt bei 474 Prozent (DIHK, Stand 01.09.2025). Bei 100.000 Euro Gewinn bleiben nach der Formel unten rund 1.850 Euro (Hamburg) bis 1.955 Euro (NRW-Schnitt) Mehrbelastung im Jahr.
Pachtmodell. Wer Wohnungen anmietet und gewerblich weitervermietet, muss die Hälfte der gezahlten Miete in die Hinzurechnung einbeziehen. Wegen des Freibetrags von 200.000 Euro wirkt sich das erst bei Jahresmieten über 400.000 Euro aus – vorausgesetzt, es gibt keine weiteren hinzurechnungspflichtigen Beträge wie Darlehenszinsen.
Entscheidungshilfe: sechs Fälle von der Einzelwohnung bis zur GmbH
- Wenn Sie eine oder zwei Wohnungen ohne Frühstück und ohne Reinigung während des Aufenthalts vermieten, dann liegt in aller Regel private Vermögensverwaltung vor. Gewerbesteuer ist kein Thema; die Einkünfte gehören in die Anlage V, wie im Ratgeber Airbnb-Einnahmen in der Steuererklärung beschrieben.
- Wenn das Finanzamt die Vermietung als gewerblich einstuft und Ihr Gewinn unter 24.500 Euro liegt, dann fällt keine Gewerbesteuer an, und eine Erklärung ist nur auf Anforderung abzugeben.
- Wenn Ihr Gewinn über 24.500 Euro liegt und Ihre Gemeinde einen Hebesatz bis 400 Prozent hat, dann gleicht die Anrechnung die Gewerbesteuer in der Regel vollständig aus. Planen Sie trotzdem die Liquidität für die Vorauszahlungen ein.
- Wenn der Hebesatz über 400 Prozent liegt, dann rechnen Sie mit Messbetrag × (Hebesatz − 400 Prozent) als jährlicher Mehrbelastung.
- Wenn Sie über eine Umwandlung in eine GmbH nachdenken, dann vergleichen Sie vorher die Gewerbesteuer ohne Freibetrag und ohne Anrechnung mit der heutigen Belastung.
- Wenn Sie einen Verkauf in den nächsten Jahren planen, dann klären Sie vor einer Ausweitung der Zusatzleistungen, ob die Wohnung dadurch Betriebsvermögen wird.
Unabhängig von der Gewerbesteuer prüfen Sie die Umsatzsteuer separat: Die Kleinunternehmergrenze hängt am Umsatz, nicht am Gewinn. Der Ratgeber Umsatzsteuer bei der Ferienwohnung erklärt die Grenzen.
Gewerbesteuererklärung: Pflicht erst ab 24.500 Euro Gewerbeertrag, Frist 31. Juli
Eine Gewerbesteuererklärung ist für Einzelunternehmer abzugeben, wenn der Gewerbeertrag im Jahr 24.500 Euro übersteigt oder wenn das Finanzamt sie verlangt (Paragraf 25 GewStDV). Die Übermittlung erfolgt elektronisch (Paragraf 14a GewStG).
Ohne Steuerberatung endet die Frist sieben Monate nach Ablauf des Kalenderjahres (Paragraf 149 Absatz 2 AO); für 2025 also am 31. Juli 2026. Beauftragen Sie eine Steuerberatung, gelten die längeren Fristen nach Paragraf 149 Absatz 3 AO.
Checkliste: zehn Punkte zur Gewerbesteuer bei der Ferienwohnung
- ☐ Zusatzleistungen auflisten: Frühstück, Reinigung während des Aufenthalts, Wäscheservice, Rezeption
- ☐ Prüfen, ob die Wohnung jederzeit wie ein Hotelzimmer bereitgehalten wird oder Eigennutzung vorgesehen ist
- ☐ Rolle eines Feriendienstes klären: tritt er im eigenen Namen auf?
- ☐ Gewinn des Vorjahres ermitteln und mit 24.500 Euro vergleichen
- ☐ Hebesatz der Gemeinde auf deren Website oder in der DIHK-Übersicht nachschlagen
- ☐ Mehrbelastung mit der Formel Messbetrag × (Hebesatz − 400 Prozent) überschlagen
- ☐ Darlehenszinsen und Mieten für die Hinzurechnung zusammenstellen (Freibetrag 200.000 Euro)
- ☐ Vorauszahlungstermine 15.02., 15.05., 15.08. und 15.11. in die Liquiditätsplanung aufnehmen
- ☐ Bei geplantem Verkauf die Folgen von Betriebsvermögen mit der Steuerberatung besprechen
- ☐ Frist für die Erklärung notieren: 31. Juli des Folgejahres ohne Steuerberatung
Gästefragen um 23 Uhr: gleich viel Arbeit, ob privat oder gewerblich
Die Gewerbesteuer verändert die Rechnung, nicht die Arbeit. Gäste schreiben vor der Buchung, fragen am Anreisetag nach dem Code und melden sich abends, wenn die Heizung nicht anspringt. Die Gästefrage um 23 Uhr beantwortet sich nicht von selbst – entweder jemand ist erreichbar, oder die Bewertung leidet.
Zimmerwache übernimmt diesen Teil für Ferienwohnungen und Monteurzimmer: Gästenachrichten aus Airbnb, Booking.com und E-Mail werden auf Grundlage dessen beantwortet, was Sie je Unterkunft hinterlegt haben. Anrufe nimmt ein AI-Telefonassistent rund um die Uhr an und stellt Notfälle an eine von Ihnen hinterlegte Nummer durch. Dazu kommen Online-Check-in mit Meldeschein und Berichte je Einheit. Der Monatspreis je Einheit: 99 Euro für die erste, 79 Euro für jede weitere, ab der 10. Einheit 59 Euro, netto, keine Grundgebühr, sechs Monate Mindestlaufzeit. Bei gewerblicher Vermietung zählen solche Kosten zu den Betriebsausgaben. Einzelheiten stehen auf der Seite Preise.
Rund 94 Prozent der 68,3 Millionen Plattform-Übernachtungen in deutschen Ferienunterkünften entfielen 2025 auf Betriebe mit weniger als zehn Betten (Destatis, Pressemitteilung Nr. 266 vom 28.07.2026). Für die meisten dieser Vermieter bleibt die Gewerbesteuer eine Randfrage – sofern sie die sechs Merkmale oben im Blick behalten.
Dieser Artikel ersetzt keine Rechts- oder Steuerberatung. Für eine verbindliche Einordnung Ihrer Vermietung wenden Sie sich an eine Steuerberatung oder beantragen eine verbindliche Auskunft beim Finanzamt.
Weiterlesen: Grundsteuer für die Ferienwohnung: Was sich seit 2025 geändert hat.
Quellen
- Gewerbesteuergesetz, Paragrafen 2, 8, 9, 11, 14a, 16 und 19: gesetze-im-internet.de/gewstg abgerufen 16.10.2026
- Einkommensteuergesetz, Paragrafen 4 Absatz 5b, 35 und 51a: gesetze-im-internet.de/estg/__35.html, abgerufen 16.10.2026
- Gewerbesteuer-Durchführungsverordnung, Paragraf 25: gesetze-im-internet.de/gewstdv_1955/__25.html, abgerufen 16.10.2026
- Abgabenordnung, Paragraf 149: gesetze-im-internet.de/ao_1977/__149.html, abgerufen 16.10.2026
- DIHK, 10-Jahres-Reihe der Realsteuer-Hebesätze, Stand 01.09.2025: dihk.de, abgerufen 16.10.2026
- DIHK, Hebesatzumfrage 2025 (gewogener Durchschnitt 438 Prozent, 716 Gemeinden ab 20.000 Einwohnern): dihk.de/de/newsroom/dihk-hebesatzumfrage-2025--157234, abgerufen 16.10.2026
- Rödl & Partner, Keine gewerbliche Vermietung einer Ferienwohnung trotz hoteltypischer Zusatzleistungen (BFH IV R 10/18), 29.06.2023: roedl.com, abgerufen 16.10.2026
- NWB Experten-Blog, Ferienwohnung als Gewerbebetrieb? (FG Mecklenburg-Vorpommern 3 K 342/14): nwb-experten-blog.de, abgerufen 16.10.2026
- steuerschroeder.de, Gewerbesteuer-Mindesthebesatz 280 Prozent ab 2027 (Regierungsentwurf), 19.06.2026: steuerschroeder.de/blog/?p=79664, abgerufen 16.10.2026
- Statistisches Bundesamt, Pressemitteilung Nr. 266 vom 28.07.2026: destatis.de, abgerufen 16.10.2026