Die Zweitwohnungsteuer trifft Ferienwohnungen immer dann, wenn sich der Eigentümer eine eigene Nutzung offenhält, und sei es nur für zwei Wochen im Jahr. Eine Wohnung, die ausschließlich vermietet wird, gilt dagegen als reine Kapitalanlage und muss nach der Rechtsprechung des Bundesverwaltungsgerichts steuerfrei bleiben. Zwischen diesen beiden Polen entscheidet die Satzung der Gemeinde, wie viel Sie zahlen: je nach Ort zwischen 8 und 20 Prozent der Jahresnettokaltmiete, auf Sylt nach einer eigenen Formel mit Verfügbarkeitsgrad.
Dieser Artikel zeigt, welche Regeln in Berlin, Hamburg, München und an der Küste gelten, rechnet zwei Fälle durch und liefert einen Mustertext für das Steueramt.
Die Sätze im Vergleich: 8 bis 20 Prozent
Die Zweitwohnungsteuer ist eine örtliche Aufwandsteuer nach Artikel 105 Absatz 2a Grundgesetz. Jede Gemeinde regelt sie selbst, deshalb unterscheiden sich Satz, Bemessungsgrundlage und Fristen erheblich.
| Ort | Steuersatz | Bemessungsgrundlage | Vermietete Ferienwohnung | Fälligkeit | Stand |
|---|---|---|---|---|---|
| Berlin | 20 % (bis 2024: 15 %) | Jahresnettokaltmiete, bei Eigentum Mietspiegelwert | Steuerfrei, wenn Sie die Wohnung nicht selbst nutzen | 15. Juli | service.berlin.de, abgerufen 02.11.2026 |
| Hamburg | 8 % | Nettokaltmiete, bei Eigentum Hamburger Mietenspiegel | Vermieter müssen keine Erklärung abgeben, sind aber auskunftspflichtig | je ein Viertel am 15.02., 15.05., 15.08., 15.11. | HmbZWStG §§ 6, 10, abgerufen 02.11.2026 |
| München | 18 % (bis 2021: 9 %) | Jahresnettokaltmiete, sonst ortsübliche Vergleichsmiete | „Als Kapitalanlage vermietete Eigentumswohnungen" steuerfrei | 1. Juli | stadt.muenchen.de, abgerufen 02.11.2026 |
| Gemeinde Sylt | 8,5 % | Wohnfläche × Baujahres-, Gebäude-, Lagefaktor × 100 × Verfügbarkeitsgrad | Verfügbarkeitsgrad 30, 60 oder 100 % (Westerland) | nach Bescheid, Vorauszahlung | Leitfaden Gemeinde Sylt 2026 |
| Ostseebad Trassenheide (Usedom) | 20 % | Jahresnettokaltmiete, bei Eigennutzung ortsübliche Miete | Befreit, soweit die Eigennutzung unter zwei Monaten liegt | vierteljährlich wie Hamburg | Satzung, Lesefassung Stand 2025 |
Die Tabelle zeigt, wie unterschiedlich die Gemeinden vorgehen. Hamburg nennt auf seiner Informationsseite keine ausdrückliche Befreiung für Kapitalanlagen. Das ändert nichts an der bundesrechtlichen Vorgabe, dass reine Kapitalanlagen auszunehmen sind; Sie müssen die reine Vermietung aber auf Nachfrage belegen.
Wann eine Ferienwohnung steuerpflichtig wird: drei Fallgruppen
Maßgeblich ist nicht, wie oft Sie tatsächlich anreisen, sondern ob eine Eigennutzung rechtlich möglich ist. Das Bundesverwaltungsgericht hat das im Urteil vom 27.10.2004 (Az. 10 C 2.04) festgehalten: Leerstandszeiten, in denen eine Eigennutzung rechtlich nicht ausgeschlossen ist, zählen zu den Zeiten, in denen die Wohnung für den persönlichen Lebensbedarf vorgehalten wird.
Fallgruppe 1: reine Kapitalanlage. Die Wohnung dient ausschließlich der Einkommenserzielung durch Vermietung. Kein Familienmitglied wohnt dort, und ein Vertrag oder die objektiven Umstände schließen die Eigennutzung aus. Ergebnis: keine Zweitwohnungsteuer. Ob die Gemeinde das anerkennt, beurteilt sie anhand aller Umstände des Einzelfalls.
Fallgruppe 2: gemischte Nutzung. Sie vermieten, halten sich aber Wochen für den eigenen Urlaub frei. Ergebnis: steuerpflichtig, häufig mit einem ermäßigten Anteil. Das Bundesverwaltungsgericht hat eine Abstufung von 30, 60 und 100 Prozent je nach Verfügbarkeit als zulässig bestätigt (10 C 2.04, Satzung Westerland). Im entschiedenen Fall genügten 23 Tage Eigennutzung bei 187 Vermietungstagen für einen Verfügbarkeitsgrad von 60 Prozent.
Fallgruppe 3: überwiegend Eigennutzung. Sie vermieten nur gelegentlich. Ergebnis: in der Regel der volle Jahresbetrag. Nach dem Urteil des Bundesverwaltungsgerichts vom 26.09.2001 (Az. 9 C 1.01) ist der volle Betrag nicht unverhältnismäßig, wenn eine rechtlich gesicherte Eigennutzungsmöglichkeit von mindestens zwei Monaten besteht.
Ein aktuelles Beispiel für Fallgruppe 2: Das Verwaltungsgericht Greifswald hat am 10.10.2025 (Az. 3 B 2500/25 HGW) einen Eilantrag von Eigentümern abgelehnt, die ihre Ferienwohnung an einen Betreiber verpachtet hatten, sich aber vertraglich bis zu drei Wochen Eigennutzung im Jahr vorbehielten. Die Gemeinde setzte die Steuer auf 50 Prozent herab, verzichtete aber nicht darauf (Darstellung bei ra-kotz.de, abgerufen 02.11.2026).
Entscheidungshilfe: Zahlen Sie, und wenn ja, wie viel?
- Wenn niemand aus Ihrem Haushalt die Wohnung nutzt und Ihr Verwaltungs- oder Pachtvertrag keine Eigennutzung vorsieht, dann liegt eine Kapitalanlage vor. Melden Sie das der Gemeinde schriftlich mit Belegen, statt auf einen Bescheid zu warten.
- Wenn Sie sich auch nur eine Woche Eigennutzung vorbehalten, dann rechnen Sie mit Steuerpflicht. Prüfen Sie in der Satzung, welche Verfügbarkeitsstufen es gibt und wie viele Vermietungstage Sie für die nächstniedrigere Stufe brauchen.
- Wenn die Wohnung längere Zeit leer steht, dann zählen diese Tage in den meisten Satzungen zur Eigennutzung. Sperrzeiten wegen Renovierung oder Schäden sollten Sie mit Datum und Grund dokumentieren.
- Wenn Sie die Wohnung in Berlin oder München ausschließlich an Gäste vermieten, dann fällt nach den Angaben beider Städte keine Zweitwohnungsteuer an. In Berlin brauchen Sie für die Kurzzeitvermietung allerdings eine Genehmigung nach dem Zweckentfremdungsverbot (siehe Kurzzeitvermietung in Berlin und Zweckentfremdung von Wohnraum).
- Wenn Ihre Gemeinde die Steuer nach einem Lagewert-Modell berechnet, dann lohnt ein Blick auf aktuelle Urteile. Das Oberverwaltungsgericht Schleswig hat die Satzungen von Timmendorfer Strand und Hohwacht im April 2024 für unwirksam erklärt, unter anderem wegen des Steuermaßstabs; die Revision wurde zugelassen (Pressemitteilung OVG Schleswig vom 25.04.2024).
Rechenbeispiel 1: Berliner Eigentumswohnung mit Eigennutzung
Ausgangslage: 55 Quadratmeter, Eigentum, keine Mietzahlung, Sie nutzen die Wohnung einige Wochen im Jahr selbst und vermieten sie in der übrigen Zeit nicht. Das Finanzamt setzt die Miete nach dem Mietspiegel an. Für das Beispiel nehmen wir 10,50 Euro je Quadratmeter an (Redaktionsschätzung, der tatsächliche Wert hängt von Lage, Baujahr und Ausstattung ab).
| Rechenschritt | Wert |
|---|---|
| Nettokaltmiete pro Monat (55 m² × 10,50 €) | 577,50 € |
| Jahresnettokaltmiete (× 12) | 6.930,00 € |
| Zweitwohnungsteuer 20 % | 1.386,00 € pro Jahr |
| Zum Vergleich mit dem Satz bis 2024 (15 %) | 1.039,50 € pro Jahr |
Vermieten Sie dieselbe Wohnung ausschließlich an Gäste und nutzen sie nie selbst, entfällt die Zweitwohnungsteuer nach den Angaben des Landes Berlin. Dann greifen dafür andere Pflichten, etwa die Übernachtungsteuer (siehe Kurtaxe und Bettensteuer abrechnen).
Rechenbeispiel 2: Ferienwohnung in Westerland mit drei Nutzungsarten
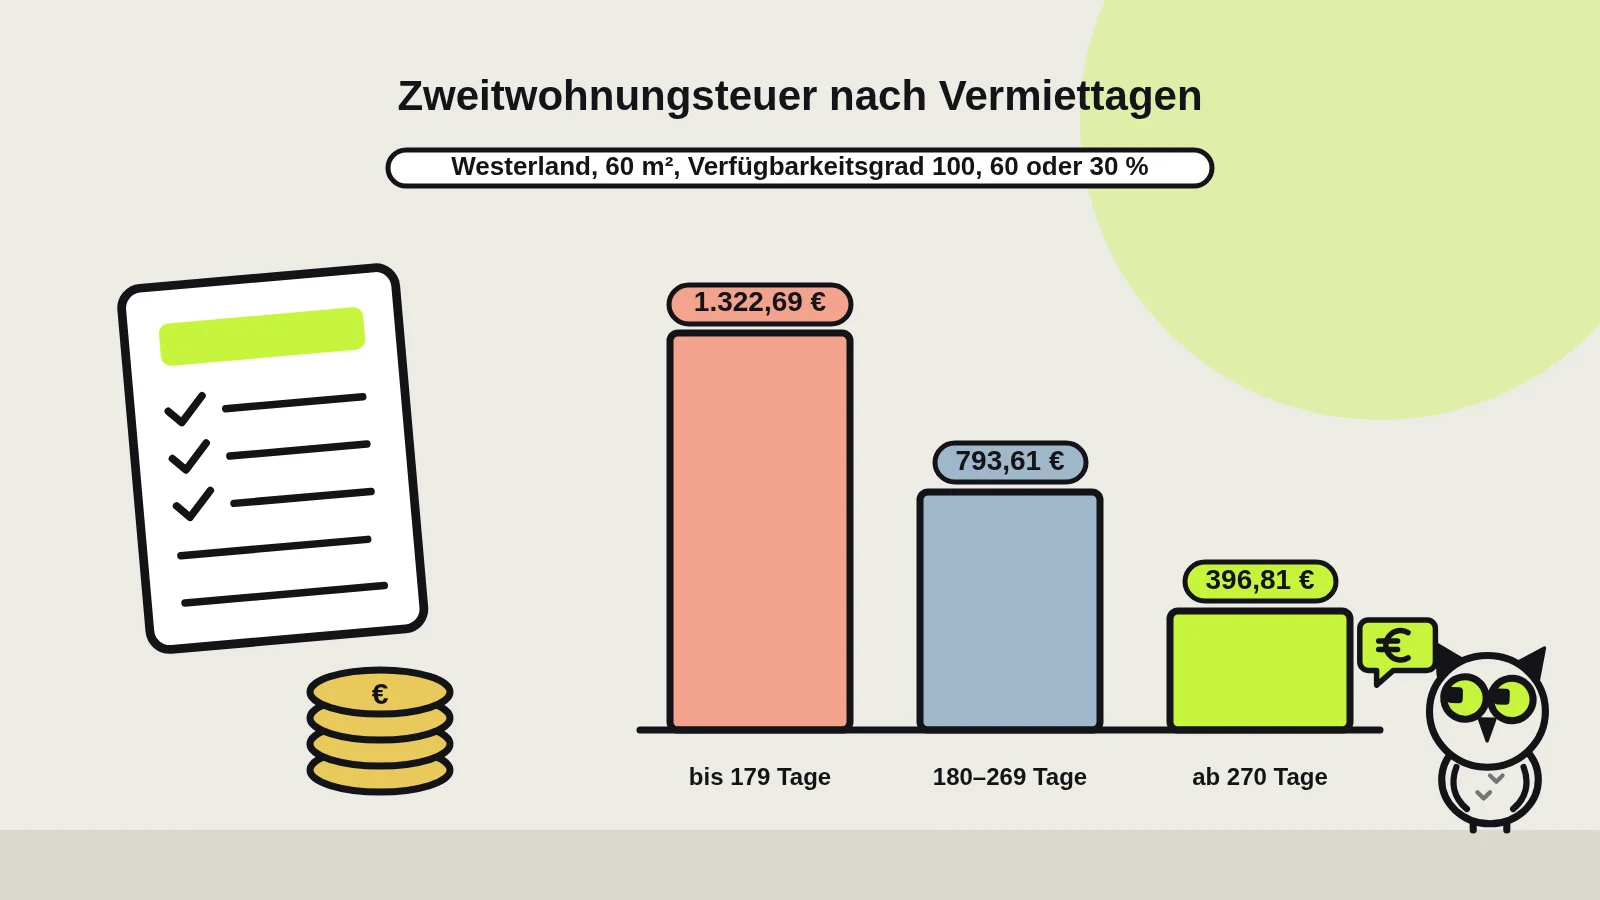
Die Gemeinde Sylt rechnet nach dieser Formel: Wohnfläche × Baujahresfaktor × Gebäudefaktor × Verfügbarkeitsgrad × Lagefaktor × 100 × 8,5 Prozent. Annahmen: Wohnung (Gebäudefaktor 1,0), 60 Quadratmeter, Baujahr 1995 (Faktor 1,995), Lagefaktor 1,3 (Redaktionsschätzung; der echte Wert ergibt sich aus dem Bodenrichtwert).
| Nutzungsart Westerland | Vermiettage | Verfügbarkeitsgrad | Steuer pro Jahr |
|---|---|---|---|
| Überwiegend selbst genutzt | 0 bis 179 | 100 % | 1.322,69 € |
| Gemischt | 180 bis 269 | 60 % | 793,61 € |
| Fast nur vermietet | ab 270 | 30 % | 396,81 € |
Der Unterschied zwischen 179 und 180 Vermietungstagen beträgt in diesem Beispiel 529,08 Euro im Jahr. In den Ortsteilen Rantum, Keitum, Tinnum, Morsum, Archsum und Munkmarsch gelten laut Leitfaden andere Grenzen und Stufen (60/80/100 bzw. 51/75/100 Prozent). Wer an der Grenze liegt, sollte die Belegung bewusst planen und die Vermiettage lückenlos belegen können.
Checkliste: So vermeiden oder senken Sie die Steuer legal
- ☐ Satzung Ihrer Gemeinde lesen: Steuersatz, Bemessungsgrundlage, Verfügbarkeitsstufen, Befreiungen.
- ☐ Prüfen, ob die Wohnung als Nebenwohnung gemeldet ist; in Hamburg reicht die Abmeldung beim Meldeamt allein nicht, die Aufgabe der Wohnung ist dem Finanzamt unverzüglich mitzuteilen.
- ☐ Verwaltungs- oder Pachtvertrag auf Eigennutzungsklauseln prüfen; ein „Partnerbonus" für eigene Wochen kann die Steuerpflicht auslösen.
- ☐ Vermietungstage, Eigennutzungstage und Sperrtage je Jahr in einer Tabelle führen.
- ☐ Sperrzeiten (Renovierung, Wasserschaden, Saisonpause) mit Datum und Grund belegen.
- ☐ Anzeigefristen einhalten: auf Sylt eine Woche nach Kauf oder Anmietung, in Trassenheide zwei Wochen nach Beginn der Steuerpflicht.
- ☐ Erklärungsfristen notieren: Hamburg 31. Mai, Sylt 31. Januar des Folgejahres.
- ☐ Bescheid prüfen und innerhalb der Rechtsbehelfsfrist Widerspruch einlegen, wenn Verfügbarkeitsgrad oder Fläche nicht stimmen.
- ☐ Anteilige Absetzbarkeit bei den Vermietungseinkünften mit der Steuerberatung klären.
- ☐ Grundsteuer nicht verwechseln: Sie fällt unabhängig davon an (siehe Grundsteuer bei der Ferienwohnung).
Bußgelder sind real: Die Satzung von Trassenheide sieht bis zu 5.000 Euro für Verstöße gegen die Anzeigepflicht und bis zu 10.000 Euro für leichtfertig falsche Angaben vor.
Mustertext: Mitteilung an die Gemeinde bei reiner Vermietung
Diesen Text können Sie anpassen und mit Belegen an das Steueramt oder Finanzamt Ihrer Gemeinde schicken.
Betreff: Zweitwohnungsteuer – Wohnung [Adresse, Lage im Haus]; Mitteilung reine Kapitalanlage
Sehr geehrte Damen und Herren,
ich bin Eigentümer/in der oben genannten Wohnung. Die Wohnung wird seit dem [Datum] ausschließlich an Feriengäste vermietet. Weder ich noch Angehörige meines Haushalts nutzen die Wohnung selbst; eine Eigennutzung ist [durch § ... des Verwaltungsvertrags vom ... ausgeschlossen / auch künftig nicht vorgesehen].
Nach der Rechtsprechung des Bundesverwaltungsgerichts sind Wohnungen, die ausschließlich der Einkommenserzielung durch Vermietung dienen, von der Zweitwohnungsteuer auszunehmen (u. a. BVerwG, Urteil vom 27.10.2004, 10 C 2.04).
Als Nachweis füge ich bei: 1. Belegungsübersicht für [Jahr] mit [Anzahl] Vermietungstagen, 2. Kopie des Verwaltungs- bzw. Vermietungsvertrags, 3. Aufstellung der Sperrzeiten mit Grund (Renovierung, Reinigung, Reparaturen).
Ich bitte um Bestätigung, dass für die Wohnung keine Zweitwohnungsteuer festgesetzt wird.
Mit freundlichen Grüßen [Name, Anschrift, Steuernummer bzw. Kassenzeichen, falls vorhanden]
Bei gemischter Nutzung passen Sie den zweiten Absatz an: Nennen Sie die Zahl der Eigennutzungstage und beantragen Sie die Einstufung in den Verfügbarkeitsgrad, der sich aus Ihrer Belegung ergibt.
Belegung dokumentieren: Nachweise entscheiden über 30 oder 100 Prozent
Ob eine Gemeinde 30 oder 100 Prozent ansetzt, entscheidet sich fast immer an den Nachweisen. Wer im Januar die Vermietungstage des Vorjahres aus drei Kalendern, zwei Plattform-Postfächern und einer selbst geführten Liste zusammensuchen muss, gibt im Zweifel ungenaue Zahlen an. Bei unseren eigenen Ferienwohnungen und Monteurzimmern in Berlin und Brandenburg hat sich bewährt, die Belegung je Einheit laufend auszuwerten, statt sie am Jahresende zu rekonstruieren. Zimmerwache erstellt dafür Reports je Einheit, aus denen sich Vermietungstage und Zeiträume für die Erklärung ablesen lassen. So liegen die Zahlen bereit, wenn das Steueramt nach Belegen fragt.
Vier häufige Fehler, die Geld kosten
Leerstand als Vermietung werten. Ein freier Kalender ist kein Vermietungstag. Nach 10 C 2.04 zählt Leerstand in der Regel zur Eigennutzung.
Auf das Formular warten. In Berlin befreit es nicht von der Erklärungspflicht, wenn das Finanzamt sich nicht meldet. In München müssen Sie die Erklärung unaufgefordert einreichen, wenn binnen sechs Monaten kein Formular kommt.
Alte Sätze ansetzen. Berlin hat 2025 von 15 auf 20 Prozent erhöht, München 2022 von 9 auf 18 Prozent. Kalkulationen aus früheren Jahren unterschätzen die Belastung.
Vertragsklauseln übersehen. Ein Pachtmodell mit Vermietungsgesellschaft schützt nicht automatisch. Entscheidend ist, ob der Vertrag Ihnen eigene Wochen erlaubt.
Hinweis
Dieser Artikel gibt einen Überblick nach Stand 02.11.2026 und ersetzt keine Rechts- oder Steuerberatung. Satzungen ändern sich häufig, einzelne Bemessungsmodelle sind vor Gericht umstritten. Maßgeblich ist die aktuelle Satzung Ihrer Gemeinde. Weitere Grundlagen zur Vermietung finden Sie auf unserer Seite für Ferienwohnungen.
Quellen
- Land Berlin, Service-Portal: Zweitwohnungsteuer bezahlen, abgerufen 02.11.2026
- Senatsverwaltung für Finanzen Berlin: FAQ Zweitwohnungsteuer, abgerufen 02.11.2026
- Hamburgisches Zweitwohnungsteuergesetz (HmbZWStG), Lesefassung: lexaris.de, abgerufen 02.11.2026; Leistungsbeschreibung der Freien und Hansestadt Hamburg „Zweitwohnungsteuer Festsetzung“, fachlich freigegeben 24.06.2024
- Landeshauptstadt München: Zweitwohnungsteuer, abgerufen 02.11.2026
- Gemeinde Sylt: Leitfaden zur Zweitwohnungssteuer 2026, abgerufen 02.11.2026
- Amt Usedom-Nord: Zweitwohnungssteuersatzung Ostseebad Trassenheide, Lesefassung Stand 2025, abgerufen 02.11.2026
- Bundesverwaltungsgericht: Urteil vom 27.10.2004, 10 C 2.04, abgerufen 02.11.2026
- Oberverwaltungsgericht Schleswig-Holstein: Pressemitteilung vom 25.04.2024, abgerufen 02.11.2026
- Rechtsanwalt Kotz: Zweitwohnungssteuer bei Eigennutzungsoption einer Ferienwohnung (VG Greifswald, 3 B 2500/25 HGW), abgerufen 02.11.2026