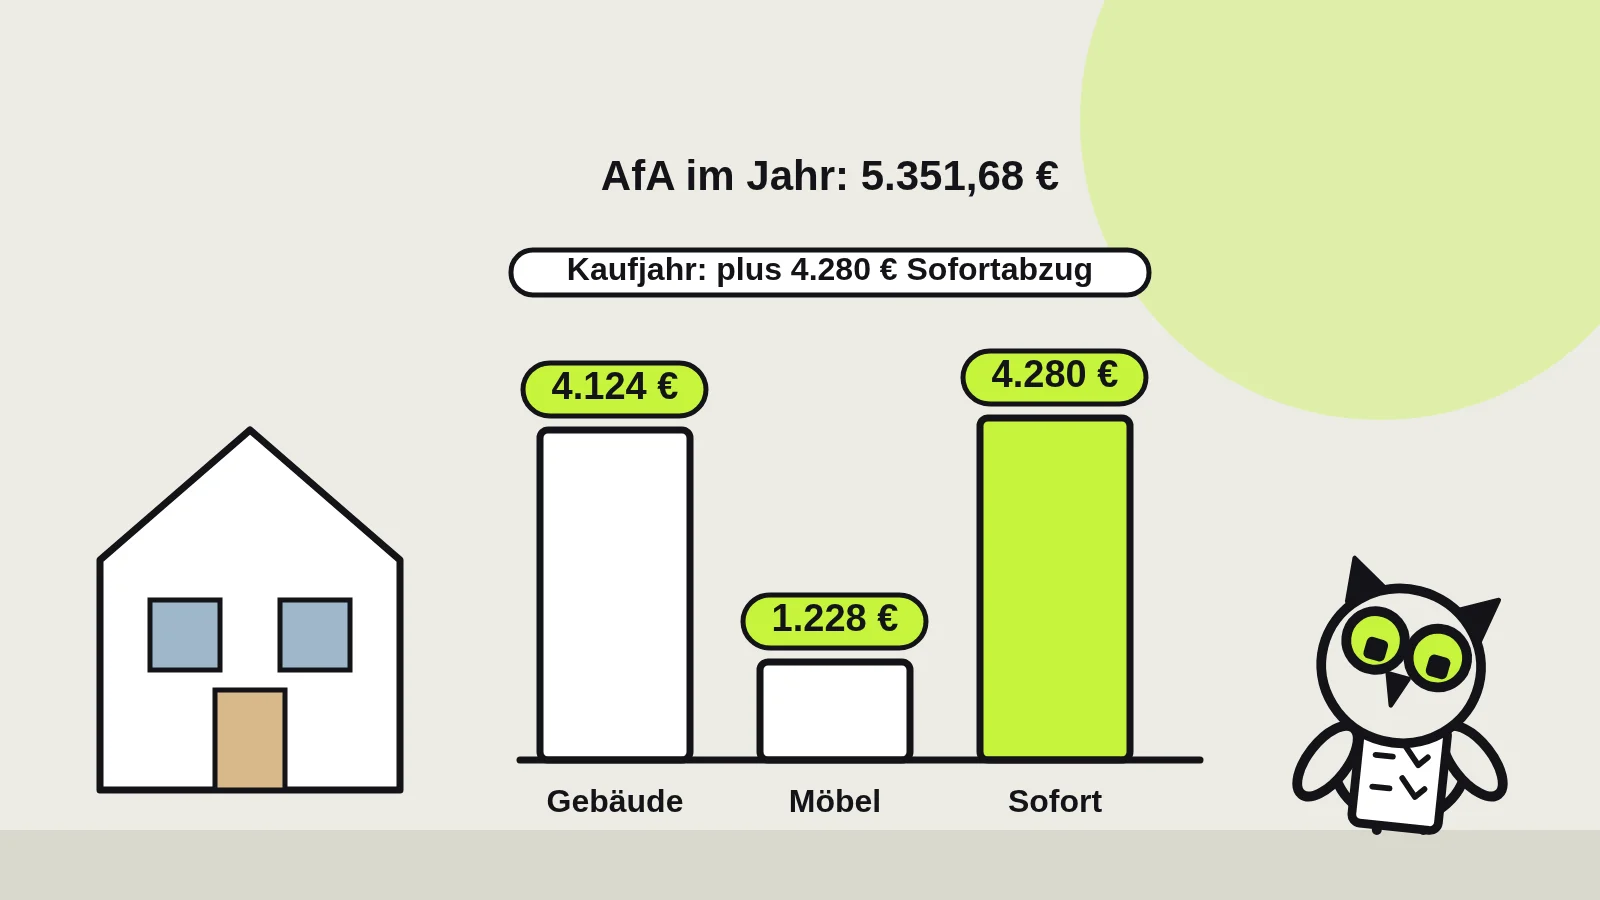
Bei einer vermieteten Ferienwohnung ist die Abschreibung (AfA) oft der größte einzelne Posten unter den Werbungskosten, obwohl dafür in dem Jahr kein Geld fließt. Für das Gebäude gelten je nach Fertigstellungsjahr 2, 2,5 oder 3 Prozent pro Jahr, für Möbel und Geräte die Nutzungsdauern der amtlichen AfA-Tabelle, und Einzelstücke bis 800 Euro netto dürfen sofort abgezogen werden. Wer die Einrichtung getrennt erfasst, kommt in unserem Rechenbeispiel zur Gebäude-AfA von rund 4.100 Euro auf gut 5.300 Euro Abschreibung im Jahr, im Kaufjahr zusätzlich 4.280 Euro Sofortabzug.
Der Artikel ergänzt unseren Beitrag zur Steuererklärung für Airbnb-Einnahmen, der die Anlage V und die Einkünfte insgesamt behandelt. Hier geht es nur um die Abschreibung: welcher Satz gilt, was zur Bemessungsgrundlage gehört und welche Sonderregeln für Ferienwohnungen anders laufen als für Dauermietwohnungen.
Hinweis: Dieser Artikel gibt den Rechtsstand vom Oktober 2026 wieder und ersetzt keine Steuerberatung. Gerade bei Kaufpreisaufteilung und Sonderabschreibungen lohnt die Abstimmung mit einer Steuerberaterin oder einem Steuerberater.
Abschreibungstabelle Ferienwohnung: welche AfA-Sätze 2026 gelten
| Was wird abgeschrieben | Satz bzw. Nutzungsdauer | Rechtsgrundlage | Gilt für Ferienwohnungen? |
|---|---|---|---|
| Gebäude, fertiggestellt vor 1925 | 2,5 Prozent jährlich (40 Jahre) | Paragraf 7 Abs. 4 Nr. 2c EStG | ja |
| Gebäude, fertiggestellt 1925 bis 2022 | 2 Prozent jährlich (50 Jahre) | Paragraf 7 Abs. 4 Nr. 2b EStG | ja |
| Gebäude, fertiggestellt ab 2023 | 3 Prozent jährlich (33 Jahre) | Paragraf 7 Abs. 4 Nr. 2a EStG | ja |
| Gebäude im Betriebsvermögen, nicht zu Wohnzwecken, Bauantrag nach 31.03.1985 | 3 Prozent jährlich | Paragraf 7 Abs. 4 Nr. 1 EStG | nur bei gewerblicher Vermietung, mit Steuerberatung prüfen |
| Degressive Gebäude-AfA (Baubeginn bzw. Kaufvertrag 01.10.2023 bis 30.09.2029) | 5 Prozent vom Restwert | Paragraf 7 Abs. 5a EStG | regelmäßig nein, setzt Wohnzwecke voraus |
| Sonderabschreibung Neubau | 4 Jahre je bis zu 5 Prozent zusätzlich | Paragraf 7b EStG | nein, vorübergehende Beherbergung ausdrücklich ausgeschlossen |
| Einbauküche (als Ganzes) | 10 Jahre | BFH IX R 14/15 | ja |
| Kühlschrank, Waschmaschine | 10 Jahre | AfA-Tabelle AV, Pos. 7.7 und 7.2.10 | ja |
| Wäschetrockner | 8 Jahre | AfA-Tabelle AV, Pos. 7.3 | ja |
| Geschirrspüler, Fernseher | 7 Jahre | AfA-Tabelle AV, Pos. 7.2.3 und 6.14.4 | ja |
| Teppiche, normale | 8 Jahre | AfA-Tabelle AV, Pos. 6.19.4.1 | ja |
| Wohnmöbel (Sofa, Bett, Schrank) | 10 Jahre (Redaktionsschätzung; Büromöbel laut AfA-Tabelle 13 Jahre) | Paragraf 7 Abs. 1 EStG | ja |
| Einzelstück bis 800 Euro ohne Umsatzsteuer | sofort im Jahr der Anschaffung | Paragraf 6 Abs. 2 i. V. m. Paragraf 9 Abs. 1 Nr. 7 EStG | ja |
Stand der Gesetzestexte: abgerufen am 08.10.2026. Die AfA-Tabelle AV stammt aus dem Jahr 2000, ist aber weiterhin die Grundlage, auf die sich Finanzämter beziehen.
Warum Ferienwohnungen bei 5 Prozent degressiv und Paragraf 7b leer ausgehen
Für Neubauten gibt es seit 2023 zwei attraktive Förderungen: die degressive Gebäude-AfA mit 5 Prozent vom Restwert und die Sonderabschreibung nach Paragraf 7b mit bis zu 5 Prozent zusätzlich in den ersten vier Jahren. Beide knüpfen daran an, dass die Wohnung Wohnzwecken dient.
Bei Paragraf 7b ist die Sache eindeutig. Absatz 2 Nummer 3 verlangt, dass die Wohnung zehn Jahre lang der entgeltlichen Überlassung zu Wohnzwecken dient, und ergänzt: Wohnungen dienen nicht Wohnzwecken, soweit sie zur vorübergehenden Beherbergung von Personen genutzt werden. Kurzzeitvermietung an Feriengäste oder Monteure fällt genau darunter.
Bei der degressiven AfA nach Paragraf 7 Absatz 5a fehlt dieser Zusatz im Gesetz. Der Bundesfinanzhof hat aber schon für eine vergleichbare Vorschrift (BFH IX R 75/99) entschieden: Eine Wohnung, die für kürzere Zeiträume an wechselnde Feriengäste vermietet wird, dient nicht Wohnzwecken, weil sie keinen dauernden Wohnbedarf deckt. Wer einen Neubau für die Ferienvermietung kauft, sollte deshalb mit 3 Prozent linear rechnen und die degressive Variante nur nach ausdrücklicher Prüfung durch die Steuerberatung ansetzen. Dieselbe Rechtsprechung schließt übrigens die Verteilung größerer Erhaltungsaufwendungen auf zwei bis fünf Jahre nach Paragraf 82b EStDV aus.
Bemessungsgrundlage: Kaufpreis plus Nebenkosten, minus Bodenanteil von oft 20 bis 40 Prozent
Abgeschrieben werden die Anschaffungskosten des Gebäudes. Dazu zählen der Kaufpreisanteil des Gebäudes und anteilig alle Erwerbsnebenkosten: Grunderwerbsteuer, Notar, Grundbucheintrag und Maklerprovision. Der Anteil für Grund und Boden ist nicht abnutzbar und bleibt außen vor.
Die Grunderwerbsteuer beträgt in Brandenburg 6,5 Prozent (Stand 08.10.2026). Mitverkaufte Einrichtung sollte im Kaufvertrag mit eigenem Preis stehen: Sie wird dann über ihre eigene, kürzere Nutzungsdauer abgeschrieben, und auf diesen Teil fällt keine Grunderwerbsteuer an.
Bei der Aufteilung zwischen Gebäude und Boden geht es um das meiste Geld: Im Rechenbeispiel unten macht ein Bodenanteil von 40 statt 20 Prozent rund 1.031 Euro weniger AfA pro Jahr aus. Steht im Kaufvertrag eine Aufteilung, die die tatsächlichen Wertverhältnisse abbildet, wird sie nach der Rechtsprechung grundsätzlich zugrunde gelegt. Fehlt sie, rechnen viele Finanzämter mit der Arbeitshilfe des Bundesfinanzministeriums, die den Bodenanteil aus dem Bodenrichtwert und den Gebäudewert über ein vereinfachtes Sachwertverfahren ermittelt. In Lagen mit hohen Bodenrichtwerten ergibt das oft einen hohen Bodenanteil. Der Bundesfinanzhof hat am 21.07.2020 (IX R 26/19) klargestellt, dass die Arbeitshilfe für Gerichte nicht bindend ist; im Streitfall ist ein Gutachten der Weg.
Zum 01.12.2025 hat das Bundesfinanzministerium zudem sein Schreiben zum Nachweis einer kürzeren Gebäude-Nutzungsdauer ohne Begründung aufgehoben (DIHK, Stand 17.12.2025). Der gesetzliche Weg nach Paragraf 7 Absatz 4 Satz 2 EStG besteht weiter; wer eine Restnutzungsdauer per Gutachten ansetzen will, sollte damit rechnen, dass Finanzämter genauer hinsehen.
Rechenbeispiel: Ferienwohnung in Brandenburg, gekauft im April 2026
Annahmen: Eigentumswohnung mit 60 Quadratmetern, Baujahr 1996, Kauf zum 01.04.2026, ausschließlich an wechselnde Gäste vermietet, Vermietung und Verpachtung (kein Gewerbe), keine Umsatzsteuer-Option. Notar-, Grundbuch- und Maklerkosten sowie der Bodenanteil sind Redaktionsschätzungen.
| Posten | Betrag |
|---|---|
| Kaufpreis Wohnung | 230.000,00 Euro |
| Grunderwerbsteuer Brandenburg 6,5 Prozent | 14.950,00 Euro |
| Notar und Grundbuch, rund 2 Prozent (Redaktionsschätzung) | 4.600,00 Euro |
| Maklerprovision 3,57 Prozent (Redaktionsschätzung) | 8.211,00 Euro |
| Anschaffungskosten gesamt | 257.761,00 Euro |
| davon Grund und Boden, 20 Prozent (Redaktionsschätzung) | 51.552,20 Euro |
| davon Gebäude, AfA-Bemessungsgrundlage | 206.208,80 Euro |
Dazu kommt die Einrichtung, getrennt gekauft und mit Rechnung belegt:
| Gegenstand | Preis | Behandlung | AfA volles Jahr | AfA 2026 (9/12) |
|---|---|---|---|---|
| Gebäude, 2 Prozent | 206.208,80 Euro | linear 50 Jahre | 4.124,18 Euro | 3.093,13 Euro |
| Einbauküche komplett | 9.000 Euro | 10 Jahre | 900,00 Euro | 675,00 Euro |
| Sofa | 1.200 Euro | 10 Jahre | 120,00 Euro | 90,00 Euro |
| Bett mit Lattenrost | 950 Euro | 10 Jahre | 95,00 Euro | 71,25 Euro |
| Teppich | 900 Euro | 8 Jahre | 112,50 Euro | 84,38 Euro |
| Fernseher, Waschmaschine, Matratze, Esstisch mit vier Stühlen | 2.780 Euro | Einzelstücke je unter 800 Euro, sofort | – | 2.780,00 Euro |
| Geschirr, Textilien, Kleingeräte | 1.500 Euro | sofort | – | 1.500,00 Euro |
| Summe | 5.351,68 Euro | 8.293,76 Euro |
Die Monatsregel aus Paragraf 7 Absatz 1 Satz 4 EStG kürzt die AfA im Anschaffungsjahr um ein Zwölftel für jeden vollen Monat vor dem Kauf; bei Kauf im April bleiben neun Zwölftel. Ab 2027 stehen jährlich 5.351,68 Euro in der Anlage V. Bei einem angenommenen Grenzsteuersatz von 35 Prozent (Redaktionsschätzung) mindert das die Steuerlast um rund 1.873 Euro im Jahr.
Zwei Stellschrauben verändern das Ergebnis deutlich:
- Bodenanteil 40 statt 20 Prozent: Die Gebäude-AfA sinkt von 4.124,18 auf 3.093,13 Euro, also um rund 1.031 Euro im Jahr und über die gesamte Laufzeit um 51.552 Euro an Abschreibungsvolumen.
- Neubau statt Baujahr 1996: Bei Fertigstellung ab 2023 gelten 3 Prozent, die Gebäude-AfA steigt auf 6.186,26 Euro, also um 2.062 Euro im Jahr.
Die 15-Prozent-Grenze bei Renovierung in den ersten drei Jahren nach dem Kauf
Viele Ferienwohnungen werden nach dem Kauf erst einmal aufgefrischt: neues Bad, Böden, Elektrik. Übersteigen solche Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach dem Kauf ohne Umsatzsteuer 15 Prozent der Gebäude-Anschaffungskosten, werden sie nach Paragraf 6 Absatz 1 Nummer 1a EStG zu anschaffungsnahen Herstellungskosten. Dann sind sie nicht sofort abziehbar, sondern laufen mit 2 Prozent über die Gebäude-AfA.
Im Beispiel liegt die Grenze bei 15 Prozent von 206.208,80 Euro, also bei 30.931,32 Euro netto. Jährlich übliche Erhaltungsarbeiten zählen nicht mit. Wer eine größere Renovierung plant, sollte den Zeitpunkt mit der Steuerberatung abstimmen, denn ein Euro über der Grenze kippt die gesamte Summe.
Sieben typische Fälle: wenn das zutrifft, dann so vorgehen
- Wenn im Kaufvertrag keine Aufteilung zwischen Gebäude und Boden steht, dann vor der Beurkundung eine realistische Aufteilung aufnehmen lassen, gestützt auf Bodenrichtwert und Gebäudezustand.
- Wenn Möbel und Küche mitgekauft werden, dann im Vertrag einzeln mit Preis ausweisen; das senkt die Grunderwerbsteuer und verkürzt die AfA-Dauer für diesen Teil.
- Wenn ein Einrichtungsgegenstand knapp über 800 Euro netto liegt, dann prüfen, ob er aus selbständig nutzbaren Einzelstücken besteht (Tisch und Stühle getrennt), denn die Grenze gilt je Wirtschaftsgut. Maßgeblich ist der Preis ohne Umsatzsteuer, bei 19 Prozent also bis 952 Euro brutto.
- Wenn Sie die Wohnung zeitweise selbst nutzen wollen, dann mit einer Überschussprognose über 30 Jahre rechnen; die Kosten der Eigennutzungstage sind nicht abziehbar. Bei reiner Vermietung darf die ortsübliche Vermietungszeit nicht um mehr als 25 Prozent unterschritten werden (FG Mecklenburg-Vorpommern 3 K 276/15).
- Wenn die Vermietung mit hotelähnlichen Leistungen läuft und als Gewerbe eingestuft ist, dann gehört die Wohnung zum Betriebsvermögen; Gebäude-AfA, Sammelposten für Wirtschaftsgüter von 250 bis 1.000 Euro und spätere Veräußerungsgewinne folgen anderen Regeln. Mehr dazu im Beitrag zur Gewerbeanmeldung bei Ferienwohnungen.
- Wenn Sie zur Umsatzsteuer optiert haben oder die Kleinunternehmergrenze überschreiten, dann zählen abziehbare Vorsteuern nicht zu den Anschaffungskosten; die AfA rechnet mit Nettobeträgen. Hintergrund im Beitrag zur Umsatzsteuer bei der Ferienwohnung.
- Wenn Sie Monteurzimmer vermieten, dann gelten dieselben Sätze; auch hier handelt es sich um vorübergehende Beherbergung, Paragraf 7b scheidet also aus. Weiteres unter Monteurzimmer vermieten und versteuern.
Die neue degressive AfA von 30 Prozent für Geräte: nur im Betrieb
Seit dem Investitionssofortprogramm erlaubt Paragraf 7 Absatz 2 EStG für bewegliche Wirtschaftsgüter, die zwischen dem 01.07.2025 und dem 31.12.2027 angeschafft werden, eine degressive AfA mit dem Dreifachen des linearen Satzes, höchstens 30 Prozent. Die Vorschrift spricht von Wirtschaftsgütern des Anlagevermögens, also von Betriebsvermögen. Bei privater Vermietung (Anlage V) bleibt es bei der linearen AfA. Für gewerbliche Vermieter kann sie sich lohnen: Eine Waschmaschine für 1.000 Euro mit zehn Jahren Nutzungsdauer brächte im ersten vollen Jahr 300 statt 100 Euro AfA.
Checkliste: 10 Punkte für Kauf und Steuererklärung
- ☐ Kaufvertrag mit Aufteilung Gebäude, Boden und Inventar (jeweils mit Betrag)
- ☐ Bodenrichtwert zum Kaufdatum notiert (Gutachterausschuss des Landkreises bzw. Bezirks)
- ☐ Fertigstellungsjahr des Gebäudes belegt (Teilungserklärung, Bauakte, Energieausweis)
- ☐ Rechnungen für Grunderwerbsteuer, Notar, Grundbuch, Makler gesammelt
- ☐ Inventarliste mit Kaufdatum, Nettopreis, Bruttopreis und Nutzungsdauer je Stück
- ☐ Einzelstücke bis 800 Euro netto als sofort abziehbar markiert
- ☐ Renovierungskosten der ersten drei Jahre laufend gegen die 15-Prozent-Grenze gerechnet
- ☐ Vermietungstage, Leerstand und Eigennutzungstage je Jahr dokumentiert
- ☐ Ortsübliche Vermietungstage für Ferienwohnungen am Ort (Tourismusstatistik des Landes) abgelegt
- ☐ Umsatzsteuerstatus geklärt (Kleinunternehmer oder Regelbesteuerung)
Mustertext für das Freitextfeld der Anlage V: 5 Angaben zur AfA
Das Finanzamt fragt bei neu erworbenen Ferienwohnungen häufig nach. Eine kurze Erläuterung im Freitextfeld der Steuererklärung spart Rückfragen:
Erläuterung zur AfA, Ferienwohnung [Anschrift]: Erwerb am [Datum], Übergang von Nutzen und Lasten am [Datum]. Anschaffungskosten insgesamt [Betrag] Euro einschließlich Grunderwerbsteuer, Notar, Grundbuch und Makler. Aufteilung laut Kaufvertrag: Gebäude [Betrag] Euro, Grund und Boden [Betrag] Euro, Inventar [Betrag] Euro. Fertigstellung des Gebäudes [Jahr], daher AfA nach Paragraf 7 Absatz 4 Satz 1 Nummer 2 Buchstabe [b] EStG mit [2] Prozent, zeitanteilig [9]/12. Inventar laut beigefügter Liste, Einzelwirtschaftsgüter bis 800 Euro netto sofort abgezogen. Die Wohnung wird ausschließlich an wechselnde Feriengäste vermietet; eine Selbstnutzung ist ausgeschlossen.
Vermietungstage zählen: ab 25 Prozent unter dem Ortsüblichen wird die AfA fraglich
Die AfA wirkt nur, solange das Finanzamt die Vermietung als auf Überschuss angelegt anerkennt, und dafür zählen die tatsächlichen Vermietungstage im Vergleich zum Ort. Gäste fragen oft abends oder am Wochenende an; wer erst am nächsten Morgen antwortet, verliert einen Teil dieser Buchungen an die nächste Unterkunft. Zimmerwache beantwortet Gästenachrichten aus Airbnb, Booking.com und E-Mail auf Grundlage dessen, was Sie für jede Wohnung hinterlegt haben, und der Telefonassistent gibt dieselben Auskünfte rund um die Uhr. Die Belegungstage für die Steuererklärung führen Sie weiter in Ihrem eigenen Kalender. Der Preis liegt bei 99 Euro netto im Monat für die erste Einheit, 79 Euro netto für jede weitere und 59 Euro netto ab der 10. Einheit, Einzelheiten unter Preise. Was eine Einheit im Jahr einbringen kann, zeigt der Einnahmen-Check.
Quellen
- Paragraf 7 EStG, Absetzung für Abnutzung, gesetze-im-internet.de, abgerufen am 08.10.2026
- Paragraf 7b EStG, Sonderabschreibung für Mietwohnungsneubau, gesetze-im-internet.de, abgerufen am 08.10.2026
- Paragraf 6 EStG, Bewertung (Abs. 1 Nr. 1a, Abs. 2, Abs. 2a), gesetze-im-internet.de, abgerufen am 08.10.2026
- Paragraf 9 EStG, Werbungskosten (Abs. 1 Nr. 7), gesetze-im-internet.de, abgerufen am 08.10.2026
- AfA-Tabelle für die allgemein verwendbaren Anlagegüter (AV), Bundesministerium der Finanzen, abgerufen am 08.10.2026
- BFH IX R 75/99: Ferienwohnung dient nicht Wohnzwecken, haufe.de, abgerufen am 08.10.2026
- BMF hebt Schreiben zur kürzeren Nutzungsdauer bei Gebäuden auf, DIHK, 17.12.2025, abgerufen am 08.10.2026
- Absage an die Arbeitshilfe des BMF zur Aufteilung von Grundstückswerten (BFH IX R 26/19), Flick Gocke Schaumburg, abgerufen am 08.10.2026
- Erneuerung einer Einbauküche ist kein Erhaltungsaufwand (BFH IX R 14/15), Rödl & Partner, abgerufen am 08.10.2026
- Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer Brandenburg, bravors.brandenburg.de, abgerufen am 08.10.2026
- Einkünfteerzielungsabsicht bei Vermietung einer Ferienwohnung (FG Mecklenburg-Vorpommern 3 K 276/15), ferner-alsdorf.de, abgerufen am 08.10.2026