Mit * markierte Links sind Werbelinks (Partnerlinks). Kaufen Sie darüber ein, erhalten wir eine Provision; für Sie ändert sich der Preis nicht. Unsere Auswahl und Bewertung hängt davon nicht ab. Als Amazon-Partner verdienen wir an qualifizierten Verkäufen.
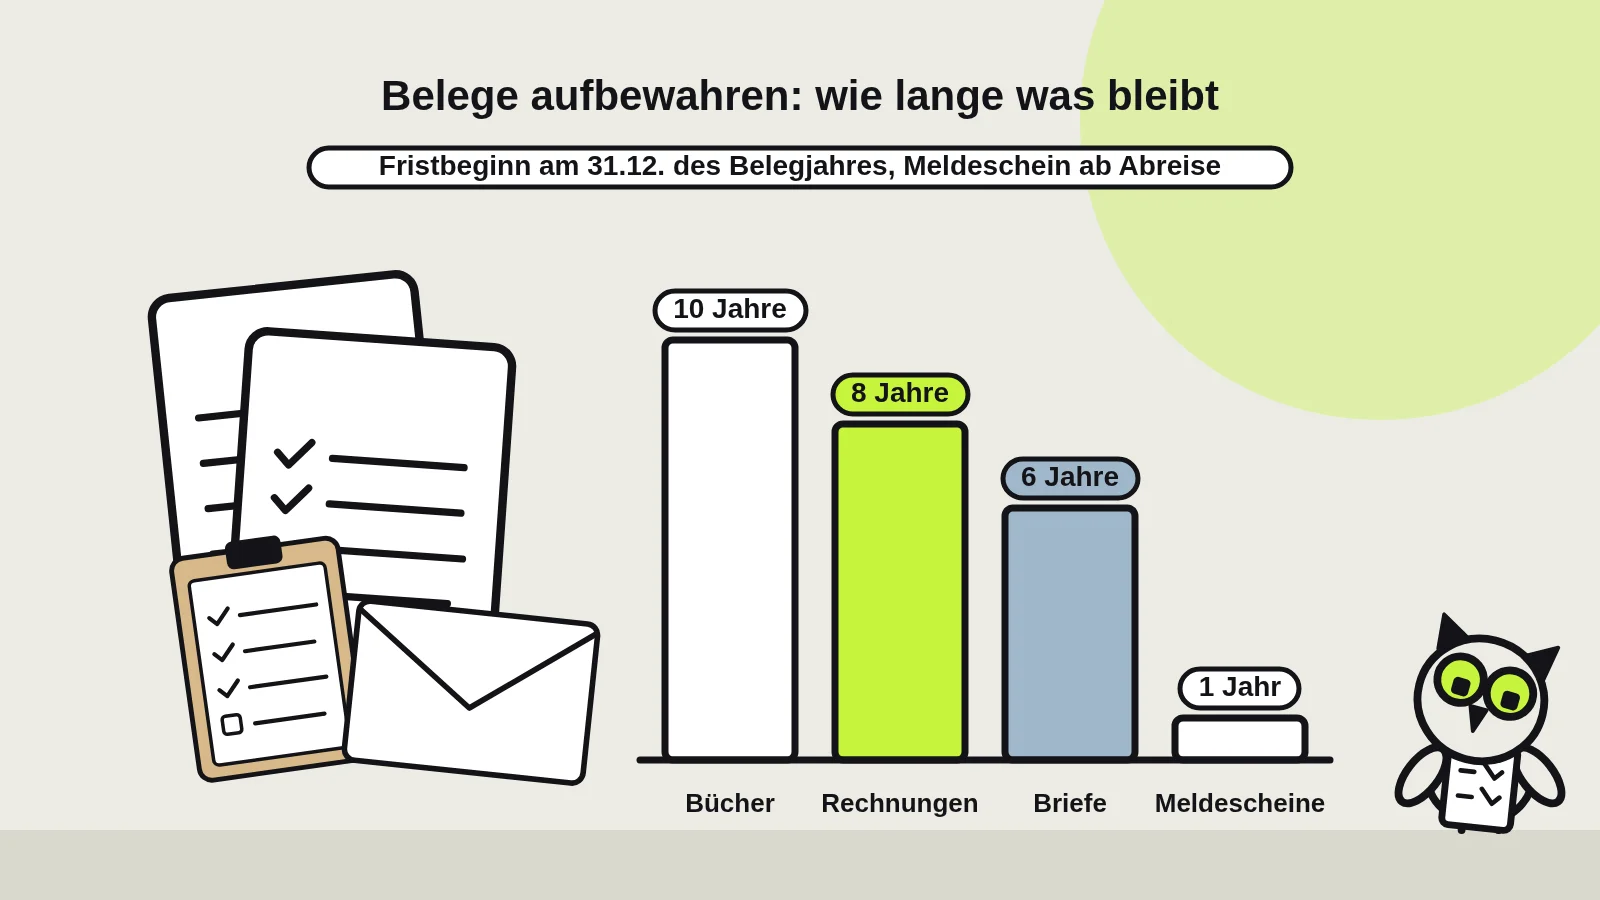
Rechnungen und Buchungsbelege aus der Kurzzeitvermietung müssen seit 2025 in der Regel acht Jahre aufbewahrt werden, Bücher und Aufzeichnungen zehn Jahre, Meldescheine dagegen nur ein Jahr. Alle steuerlichen Fristen beginnen erst am Ende des Kalenderjahres, in dem der Beleg entstanden ist, und sie laufen nicht ab, solange der zugehörige Steuerbescheid noch geändert werden kann. Wer Ferienwohnungen oder Monteurzimmer vermietet, braucht deshalb kein Archiv für alles, sondern eine Ablage mit drei bis vier klar getrennten Fächern und einem Löschkalender.
Zwei Daten zeigen die Spannweite: Die Rechnung für eine Heizungsreparatur vom März 2025 darf frühestens am 1. Januar 2034 vernichtet werden. Der Meldeschein eines Gastes, der im August 2025 abgereist ist, muss dagegen spätestens am 10. November 2026 vernichtet sein. Dieser Artikel ersetzt keine Steuer- oder Rechtsberatung; in Ihrem konkreten Fall entscheidet Ihre Steuerberatung.
Aufbewahrungsfristen für Vermieter: 10, 8, 6, 2 oder 1 Jahr
| Dokument aus der Vermietung | Frist | Rechtsgrundlage | Fristbeginn |
|---|---|---|---|
| Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse | 10 Jahre | Paragraf 147 Abs. 1 Nr. 1, Abs. 3 AO | Ende des Jahres der letzten Eintragung |
| Buchungsbelege (Handwerkerrechnung, Bankauszug, Provisionsrechnung) | 8 Jahre | Paragraf 147 Abs. 1 Nr. 4, Abs. 3 AO | Ende des Jahres, in dem der Beleg entstand |
| Ein- und ausgehende Rechnungen bei umsatzsteuerlichen Unternehmern | 8 Jahre | Paragraf 14b Abs. 1 UStG | Ende des Jahres der Ausstellung |
| Geschäftsbriefe, E-Mails mit Vertragsinhalt, sonstige steuerlich bedeutsame Unterlagen | 6 Jahre | Paragraf 147 Abs. 1 Nr. 2, 3, 5 AO | Ende des Jahres des Empfangs oder Versands |
| Handwerkerrechnung für das selbst bewohnte Haus (Nichtunternehmer) | 2 Jahre | Paragraf 14b Abs. 1 Satz 5 UStG | Ende des Jahres der Ausstellung |
| Meldescheine, auch elektronisch erhobene Meldedaten | 1 Jahr, dann binnen 3 Monaten vernichten | Paragraf 30 Abs. 4 BMG | Abreisetag des Gastes |
| Belege privater Vermieter ohne Aufbewahrungspflicht | keine gesetzliche Frist, faktisch bis Ende der Festsetzungsfrist | Paragrafen 90, 162, 169 AO | Ende des Jahres der Abgabe der Erklärung |
Quelle: Gesetzestexte auf gesetze-im-internet.de, Stand 22.10.2026.
Zwei Regeln stehen über der Tabelle. Erstens beginnt jede steuerliche Frist am 31. Dezember des Jahres, in dem der Beleg entstanden ist (Paragraf 147 Abs. 4 AO). Zweitens endet sie nicht, „soweit und solange die Unterlagen für Steuern von Bedeutung sind, für welche die Festsetzungsfrist noch nicht abgelaufen ist“ (Paragraf 147 Abs. 3 Satz 5 AO). Diese zweite Regel wird oft übersehen und hat bei Vermietern große Folgen, weil Anschaffungskosten über Jahrzehnte abgeschrieben werden.
Seit 2025: Buchungsbelege acht statt zehn Jahre
Das Vierte Bürokratieentlastungsgesetz wurde am 29. Oktober 2024 im Bundesgesetzblatt verkündet und ist am 1. Januar 2025 in Kraft getreten. Es hat die Frist für Buchungsbelege in der Abgabenordnung und im Handelsgesetzbuch von zehn auf acht Jahre verkürzt; Paragraf 14b UStG nennt für Rechnungen ebenfalls acht Jahre. Die Verkürzung gilt für alle Belege, deren Zehn-Jahres-Frist am 1. Januar 2025 noch nicht abgelaufen war (PwC-Blog vom 31.10.2024, IHK Karlsruhe). Abweichende Regeln gelten nur für Unternehmen unter Aufsicht der Finanzaufsicht.
Für die Praxis heißt das: Ab dem 1. Januar 2027 dürfen Buchungsbelege aus dem Jahr 2018 grundsätzlich vernichtet werden, denn ihre Acht-Jahres-Frist endet am 31.12.2026. Bücher, Aufzeichnungen und Jahresabschlüsse aus 2016 bleiben dagegen bis Ende 2026 Pflicht, weil für sie weiterhin zehn Jahre gelten.
Wer muss aufbewahren? Kurzzeitvermieter 8 Jahre, rein private Langzeitvermieter ohne Frist
Ob Sie unter Paragraf 147 AO, unter Paragraf 14b UStG oder unter keine gesetzliche Frist fallen, hängt davon ab, wie Ihre Vermietung steuerlich eingeordnet ist:
- Wenn Sie gewerblich vermieten (etwa mit Frühstück, Reinigung während des Aufenthalts oder vielen Einheiten, siehe Gewerbesteuer bei der Ferienwohnung), dann gelten die vollen Fristen des Paragrafen 147 AO: zehn Jahre für Aufzeichnungen, acht für Belege, sechs für Geschäftsbriefe.
- Wenn Sie kurzfristig an Gäste vermieten und Umsatzsteuer abführen oder Kleinunternehmer sind, dann sind Sie umsatzsteuerlich Unternehmer. Erhaltene und ausgestellte Rechnungen gehören acht Jahre ins Archiv (Paragraf 14b UStG). Die Kleinunternehmerregelung ändert daran nichts; sie betrifft nur, ob Umsatzsteuer anfällt (mehr dazu unter Umsatzsteuer und Kleinunternehmer).
- Wenn Sie ausschließlich langfristig und umsatzsteuerfrei vermieten und nicht buchführungspflichtig sind, dann gibt es keine gesetzliche Aufbewahrungsfrist. Finanzamt24 (Stand 28.03.2026, mit Verweis auf das Bundeszentralamt für Steuern) formuliert es so: Für Privatpersonen gibt es keine gesetzliche Pflicht, das Finanzamt kann aber Belege anfordern.
- Wenn Ihre Überschusseinkünfte 500.000 Euro im Jahr übersteigen, dann verlangt Paragraf 147a AO auch von privaten Vermietern eine Aufbewahrung von sechs Jahren.
Auch ohne gesetzliche Frist ist Wegwerfen riskant. Kann das Finanzamt Besteuerungsgrundlagen nicht ermitteln, muss es sie schätzen (Paragraf 162 AO). Der Bundesfinanzhof hat am 13.08.2024 (IX R 6/23) außerdem entschieden, dass Vermieter Mietverträge und Nebenkostenabrechnungen auf Anforderung vorlegen müssen, auch ohne Zustimmung der Mieter. Die Datenschutz-Grundverordnung schützt Sie also nicht vor der Vorlage, wohl aber vor einer Ablage, die mehr personenbezogene Daten enthält als nötig.
Rechenbeispiel: Heizungsrechnung bis 2033, Küchenbeleg bis mindestens 2041
Ein Vermieter in Brandenburg betreibt zwei Ferienwohnungen und ein Monteurzimmer als Kleinunternehmer. Im Jahr 2025 entstehen unter anderem diese Unterlagen:
| Dokument | Datum | Frist | Frühestes Vernichtungsdatum |
|---|---|---|---|
| Rechnung Heizungsreparatur | 15.03.2025 | 8 Jahre ab 31.12.2025 | 01.01.2034 |
| Provisionsrechnung Booking.com (Dezember) | 05.01.2026 | 8 Jahre ab 31.12.2026 | 01.01.2035 |
| E-Mail-Absprache mit Firmenkunde über Monatspreis | 02.06.2025 | 6 Jahre ab 31.12.2025 | 01.01.2032 |
| Meldeschein eines Gastes, Abreise | 10.08.2025 | 1 Jahr ab Abreise | Pflicht zur Vernichtung bis 10.11.2026 |
| Kaufvertrag und Rechnung Einbauküche, AfA über 10 Jahre | 01.04.2025 | läuft, solange die AfA Bescheide beeinflusst | frühestens nach Ende der Festsetzungsfrist für das letzte AfA-Jahr |
Die Heizungsrechnung zeigt den Normalfall. Bei der Einbauküche greift Paragraf 147 Abs. 3 Satz 5 AO: Solange die Abschreibung in einer Steuererklärung auftaucht, deren Festsetzungsfrist läuft, bleibt der Beleg relevant. Die Festsetzungsfrist beträgt vier Jahre (Paragraf 169 Abs. 2 AO) und beginnt mit Ablauf des Jahres, in dem die Erklärung eingereicht wurde (Paragraf 170 Abs. 2 AO). Bei Anschaffung im April 2025 endet die zeitanteilige Abschreibung 2035. Wird die Erklärung für 2035 im Jahr 2036 abgegeben, endet die Festsetzungsfrist regulär am 31.12.2040. Der Küchenbeleg sollte also bis mindestens 2041 bleiben. Für Gebäude, die über Jahrzehnte abgeschrieben werden, gilt das entsprechend länger; Details zur Abschreibung finden Sie unter AfA bei der Ferienwohnung.
Der Meldeschein ist der Gegenfall: Hier verlangt das Gesetz die Vernichtung. Ein Meldeschein von August 2025, der im Januar 2027 noch im Steuerordner liegt, ist ein Datenschutzverstoß, kein Zeichen von Sorgfalt.
Papier oder digital: Scan genügt, E-Rechnung nur im Originalformat
Paragraf 147 Abs. 2 AO erlaubt die Aufbewahrung „als Wiedergabe auf einem Bildträger oder auf anderen Datenträgern“, wenn der Scan mit dem Original bildlich übereinstimmt, während der ganzen Frist verfügbar ist und unverzüglich lesbar gemacht und maschinell ausgewertet werden kann. Ausgenommen sind vor allem Jahresabschlüsse und Eröffnungsbilanzen. Ein sauber eingescannter Papierbeleg darf danach entsorgt werden, wenn das Verfahren dokumentiert ist. Eine Verfahrensdokumentation für kleine Vermieter umfasst eine Seite: wer scannt, wann, in welchem Format, wo gespeichert wird und wie gesichert wird.
Für E-Rechnungen gilt eine strengere Regel. Nach dem BMF-Schreiben vom 14. Juli 2025 zur Anpassung der GoBD sind sie im Originalformat elektronisch aufzubewahren; eine Ablage als Ausdruck oder reines PDF reicht nicht (IHK Ostthüringen, Stand 16.07.2025). Bei hybriden Formaten wie ZUGFeRD zählt der XML-Teil. Die PDF-Ansicht muss nur zusätzlich archiviert werden, wenn sie steuerlich bedeutsame Angaben enthält, die im Datensatz fehlen, etwa Buchungsvermerke.
Plattformdaten gehören ebenfalls ins eigene Archiv. Airbnb bietet im Einnahmen-Dashboard einen CSV-Export aller Transaktionen und stellt Steuerdokumente laut Hilfeartikel 416 nur für bis zu vier Jahre bereit. Weil Steuerbescheide oft Jahre später noch geprüft werden, gehört der Export jedes Jahr ins eigene Archiv; das Portal ersetzt es nicht.
Dokumentenscanner für die Vermietung: 6 Modelle von 189,90 bis 439,90 Euro
Wer pro Monat 30 bis 80 Belege digitalisiert, braucht keinen Bürokopierer, aber einen Einzugsscanner mit Duplex, damit Vorder- und Rückseite in einem Durchgang erfasst werden. Die Tabelle vergleicht sechs gängige Modelle. Preise laut Preisvergleich billiger.de, Stand 22.10.2026, jeweils günstigstes gelistetes Angebot; technische Angaben laut Produktdatenblatt dort, beim Brother ADS-1800W zusätzlich laut Herstellershop.
| Modell | Preis ab | Seiten/Min. | Einzug | Verbindung | Stärken | Schwächen | Für wen |
|---|---|---|---|---|---|---|---|
| Canon imageFORMULA R10 | 189,90 € bei Amazon* | 12 (s/w), 9 (Farbe) | 20 Blatt | USB-Kabel | klein, mobil, Duplex | langsam, nur USB | wenige Belege, Scannen vor Ort im Objekt |
| Epson WorkForce ES-C320W | 249,67 € bei Amazon* | 30 | 20 Blatt | USB, WLAN | niedrigster Preis mit WLAN in diesem Vergleich | Einzug nur 20 Blatt | Einzelvermieter mit Laptop-Ablage |
| Ricoh ScanSnap iX1300 | 292,50 € bei Amazon* | 30 | 20 Blatt | USB, WLAN | sehr kleine Stellfläche | Einzug nur 20 Blatt | Schreibtisch mit wenig Platz |
| Brother ADS-1800W | 309,26 € bei Amazon* | 30 (60 Bilder Duplex) | 20 Blatt | USB-C, WLAN | 7,1-cm-Touchscreen-Farbdisplay | Einzug nur 20 Blatt | mehrere Einheiten, wöchentliche Ablage |
| Brother ADS-4300N | 328,99 € bei Amazon* | 40 | 80 Blatt | USB 3.0, LAN | großer Einzug, schnell | kein WLAN, größer | Büro mit Netzwerkanschluss, viele Belege |
| Ricoh ScanSnap iX1600 | 439,90 € bei Amazon* | 40 | 50 Blatt | USB, WLAN | 4,3-Zoll-Touchscreen, großer Einzug | teuerstes Modell im Vergleich | gemischte Bestände, mehrere Personen scannen |
Entscheidend ist weniger das Tempo als der Rhythmus. Ein Scanner mit 20 Blatt Einzug genügt, wenn Sie wöchentlich scannen. Wer Belege ein Quartal lang sammelt, ist mit dem 50- oder 80-Blatt-Einzug besser bedient.
Ordnerstruktur zum Kopieren: 6 Jahresfächer, Dauerakte, Meldescheine getrennt
Eine Ablage funktioniert, wenn jeder Beleg ohne Nachdenken einen Platz hat. Diese Struktur trennt Jahresbelege, Dauerakte und Meldescheine:
Vermietung/
  2026/
    01_Einnahmen/          (Plattform-Exporte, Rechnungen an Firmenkunden)
    02_Plattformgebuehren/ (Provisionsrechnungen Airbnb, Booking.com)
    03_Ausgaben_laufend/   (Reinigung, Wäsche, Strom, Internet)
    04_Instandhaltung/     (Handwerker, Ersatzteile)
    05_Anschaffungen/      (Einrichtung, Geräte – nicht nach 8 Jahren löschen)
    06_Korrespondenz/      (Absprachen mit Firmenkunden, Behörden)
  Dauerakte/
    Kaufvertrag_Grundbuch/
    AfA_Anlagen/
    Versicherungen/
  Meldescheine/            (getrennt, Löschung nach 1 Jahr + max. 3 Monate)
Dateinamen nach dem Muster 2026-03-15_Heizung-Mueller_FeWo2_412-50.pdf (Datum, Absender, Einheit, Betrag) machen die Ablage auch ohne Software durchsuchbar. Der Ordner „Meldescheine“ liegt bewusst außerhalb der Jahresordner, damit er nicht mit acht Jahre alten Steuerunterlagen gesichert und wiederhergestellt wird. Wie Rechnungen an Firmenkunden aussehen müssen, beschreibt der Artikel zu Pflichtangaben auf Monteurzimmer-Rechnungen.
Wo Belege verloren gehen: Fotos im Messenger und Absprachen im Plattform-Chat
Die meisten Lücken entstehen nicht im Archiv, sondern beim Eingang. Die Rechnung des Schlüsseldienstes kommt als Foto über einen Messenger, die Absprache mit dem Firmenkunden über den Monatspreis steht in einer Plattform-Nachricht, der Gast bittet um eine Rechnung auf eine neue Firmenadresse. Eine feste Regel schließt diese Lücke: Jeder Beleg, der nicht per Post kommt, wird am selben Tag als PDF im Jahresordner gespeichert, Absprachen aus Plattform-Nachrichten als Export oder Bildschirmfoto unter 06_Korrespondenz.
Zimmerwache beantwortet Gästenachrichten aus Airbnb, Booking.com und E-Mail und nimmt Anrufe rund um die Uhr entgegen; Notfälle werden an einen Menschen weitergegeben. Die steuerliche Ablage bleibt Ihre Aufgabe. Der Preis liegt bei 99 Euro im Monat für die erste Einheit, 79 Euro für jede weitere und 59 Euro ab der zehnten Einheit, jeweils netto (Preise).
Checkliste: 12 Aufgaben für Einrichtung, Monat und Januar
Einmalig einrichten
- ☐ Steuerliche Einordnung klären: gewerblich, umsatzsteuerlicher Unternehmer oder rein privat
- ☐ Ordnerstruktur anlegen, Meldescheine getrennt
- ☐ Verfahrensdokumentation auf einer Seite schreiben (Scan, Format, Speicherort, Sicherung)
- ☐ Zweite Sicherung an einem anderen Ort einrichten (externe Festplatte oder Cloud mit Serverstandort in der EU)
- ☐ E-Rechnungen als Originaldatei (XML) speichern, nicht nur als Ausdruck
Monatlich
- ☐ Alle Papierbelege scannen, Dateinamen nach Muster vergeben
- ☐ Provisionsrechnungen der Plattformen herunterladen
- ☐ Belege aus Messenger und E-Mail in den Jahresordner verschieben
Jährlich im Januar
- ☐ Airbnb-CSV-Export und Booking.com-Rechnungen des Vorjahres vollständig sichern
- ☐ Meldescheine mit Abreise vor mehr als einem Jahr vernichten
- ☐ Belegordner prüfen, deren Acht-Jahres-Frist am 31.12. abgelaufen ist; vorher klären, ob noch ein Bescheid offen ist oder eine AfA läuft
- ☐ Dauerakte mit Anschaffungs- und Kaufbelegen nicht anfassen
Fazit: Drei Fristen merken, eine Ausnahme beachten
Für die meisten Kurzzeitvermieter reichen drei Zahlen: acht Jahre für Rechnungen und Buchungsbelege, zehn Jahre für Aufzeichnungen, ein Jahr für Meldescheine. Die Ausnahme sind Anschaffungsbelege, die bleiben, solange ihre Abschreibung in offenen Steuerjahren steckt. Wer einmal im Januar die abgelaufenen Ordner prüft und die Meldescheine löscht, hält das Archiv klein und kann jede Rückfrage des Finanzamts beantworten. Wie die Einnahmen in der Steuererklärung landen, erklärt der Artikel zu Airbnb-Einnahmen in der Steuererklärung; die Regeln zum Meldeschein selbst finden Sie unter Meldeschein-Pflicht bei Ferienwohnungen.
Hinweis: Dieser Artikel gibt den Stand der Gesetze vom 22.10.2026 wieder und ersetzt keine Rechts- oder Steuerberatung.
Weiterlesen: Grundsteuer für die Ferienwohnung: Was sich seit 2025 geändert hat.
Quellen
- Paragraf 147 AO, Ordnungsvorschriften für die Aufbewahrung von Unterlagen, abgerufen am 22.10.2026
- Paragraf 147a AO, Aufbewahrung bei Überschusseinkünften über 500.000 Euro, abgerufen am 22.10.2026
- Paragraf 14b UStG, Aufbewahrung von Rechnungen, abgerufen am 22.10.2026
- Paragraf 30 BMG, Besondere Meldescheine für Beherbergungsstätten, abgerufen am 22.10.2026
- Paragrafen 162, 169 und 170 AO, Schätzung und Festsetzungsfrist, abgerufen am 22.10.2026
- PwC Accounting and Reporting Blog, Verkürzung der Aufbewahrungsfrist von Buchungsbelegen im Bundesgesetzblatt verkündet, 31.10.2024, abgerufen am 22.10.2026
- IHK Karlsruhe, 4. Bürokratieentlastungsgesetz: Neuerungen im Steuerrecht, abgerufen am 22.10.2026
- IHK Ostthüringen zu Gera, Aufbewahrung von E-Rechnungen, Stand 16.07.2025, abgerufen am 22.10.2026
- ImmobilienScout24, BFH-Urteil vom 13.08.2024, IX R 6/23, aktualisiert 10.03.2025, abgerufen am 22.10.2026
- Finanzamt24, Welche Belege muss ich aufbewahren?, Stand 28.03.2026, abgerufen am 22.10.2026
- Airbnb-Hilfeartikel 416, Where do I find my Airbnb earnings for tax purposes, abgerufen am 22.10.2026
- billiger.de, Preisvergleich Dokumentenscanner (Canon imageFORMULA R10, Epson WorkForce ES-C320W, Ricoh ScanSnap iX1300 und iX1600, Brother ADS-1800W und ADS-4300N), Stand 22.10.2026, abgerufen am 22.10.2026
- Brother Store, Datenblatt ADS-1800W, abgerufen am 22.10.2026