Die Einnahmen-Überschuss-Rechnung (EÜR) brauchen Sie nur, wenn Ihre Vermietung steuerlich als Gewerbebetrieb gilt; private Vermietung läuft über die Anlage V. Wer gewerblich vermietet und unter 800.000 Euro Umsatz sowie 80.000 Euro Gewinn bleibt, darf den Gewinn einfach als Differenz zwischen Betriebseinnahmen und Betriebsausgaben ermitteln, muss das Ergebnis aber elektronisch in der Anlage EÜR übermitteln.
Der Artikel ersetzt keine Steuerberatung. Er soll Ihnen helfen, Ihre Zahlen so vorzubereiten, dass die Erklärung oder das Gespräch mit der Kanzlei schneller geht.
Anlage V oder Anlage EÜR: 6 Merkmale im Vergleich
Bevor Sie eine Zeile ausfüllen, steht eine Frage: Erzielen Sie Einkünfte aus Vermietung und Verpachtung (Paragraf 21 EStG) oder aus Gewerbebetrieb (Paragraf 15 EStG)? Der Bundesfinanzhof hat die Grenze im Urteil vom 28.05.2020 (IV R 10/18) noch einmal beschrieben: Gewerblich wird die Vermietung einer Ferienwohnung, wenn sie mit einem Beherbergungsbetrieb vergleichbar ist. Das ist insbesondere so, wenn die Wohnung wie ein Hotelraum ausgestattet ist, gezielt für kurzfristige Vermietung an wechselnde Gäste beworben wird, hotelmäßig angeboten wird, also auch ohne Voranmeldung jederzeit bereitsteht, und sofort bezugsfertig ist. Hinzu kommen Sonderleistungen, die bei normaler Vermietung unüblich sind, etwa Frühstück oder tägliche Zimmerreinigung.
| Merkmal | Eher Anlage V (Vermietung) | Eher Anlage EÜR (Gewerbe) |
|---|---|---|
| Leistungen | Wohnung, Endreinigung, Wäsche | Zusätzlich Frühstück, tägliche Reinigung, Rezeptionsähnlicher Service |
| Angebot | Vermietung mit Absprache | Hotelmäßig, jederzeit buchbar und bezugsfertig |
| Organisation | Eine oder wenige Wohnungen nebenbei | Mehrere Einheiten mit betriebsähnlicher Struktur |
| Gewerbeanmeldung | Meist keine | Vorhanden, oft vom Ordnungsamt verlangt |
| Gewerbesteuer | Fällt nicht an | Ab 24.500 Euro Gewerbeertrag (natürliche Personen) |
| Formular | Anlage V, Überschuss der Einnahmen über die Werbungskosten | Anlage EÜR plus Anlage AVEÜR |
Quellen: BFH IV R 10/18 laut Deubner Steuern (Stand 28.10.2026), Paragraf 11 Absatz 1 GewStG.
Entscheidungshilfe
- Wenn Sie eine oder zwei Wohnungen vermieten, die Gäste sich selbst versorgen und Sie nur Endreinigung und Bettwäsche stellen, dann ist in der Regel die Anlage V das richtige Formular.
- Wenn Sie Monteurzimmer oder Ferienwohnungen mit Gewerbeanmeldung betreiben, Frühstück oder laufende Reinigung anbieten oder ein Haus mit vielen Einheiten hotelähnlich organisieren, dann rechnen Sie mit der Anlage EÜR.
- Wenn Sie unsicher sind, dann fragen Sie das Finanzamt vor der ersten Erklärung schriftlich, wie es die Tätigkeit einordnet. Ein späterer Wechsel bringt Folgefragen mit sich, etwa zur Gewerbesteuer und zum Betriebsvermögen.
Die Gewerbeanmeldung selbst haben wir im Ratgeber Gewerbeanmeldung für die Ferienwohnung beschrieben, die Gewerbesteuer im Beitrag Gewerbesteuer bei der Ferienwohnung.
3 Paragrafen regeln die EÜR: § 4 EStG, § 141 AO, § 11 EStG
Paragraf 4 Absatz 3 EStG erlaubt Steuerpflichtigen, die nicht zur Buchführung verpflichtet sind, den Gewinn als Überschuss der Betriebseinnahmen über die Betriebsausgaben anzusetzen. Durchlaufende Posten, also Geld, das Sie im Namen und für Rechnung eines anderen einnehmen und weitergeben, bleiben außen vor. Ein Beispiel ist eine Kurtaxe, die Sie für die Gemeinde kassieren und vollständig abführen; Details klärt der Ratgeber Kurtaxe und Bettensteuer abrechnen.
Paragraf 141 AO legt die Grenze zur Buchführungspflicht fest: mehr als 800.000 Euro Umsatz im Kalenderjahr oder mehr als 80.000 Euro Gewinn im Wirtschaftsjahr. Die Pflicht beginnt erst nach Aufforderung durch das Finanzamt. Ein typischer Bestand mit vier bis zehn Einheiten bleibt beim Umsatz meist weit darunter; beim Gewinn sollten Sie die 80.000 Euro im Blick behalten.
Paragraf 11 EStG regelt das Zufluss- und Abflussprinzip. Einnahmen zählen in dem Jahr, in dem das Geld eingeht, Ausgaben in dem Jahr, in dem Sie zahlen. Der Buchungszeitraum spielt keine Rolle. Eine Silvesterbuchung, die Airbnb am 2. Januar auszahlt, gehört in das neue Jahr. Ausnahme: regelmäßig wiederkehrende Zahlungen kurz vor oder nach dem Jahreswechsel werden dem Jahr zugeordnet, zu dem sie wirtschaftlich gehören. Als „kurze Zeit" gelten nach den amtlichen Hinweisen (H 11 EStH) zehn Tage. Das betrifft vor allem die Umsatzsteuer-Vorauszahlung für Dezember, die am 10. Januar fällig ist.
Die Anlage EÜR in 4 Blöcken
Das BMF hat die Vordrucke für 2025 mit Schreiben vom 29.08.2025 bekanntgegeben. Die Anlage gliedert sich in wenige Blöcke, die Sie mit Ihren Belegen füllen:
- Allgemeine Angaben: Art des Betriebs, Rechtsform, ob Sie Kleinunternehmer sind.
- Betriebseinnahmen: als Kleinunternehmer brutto in einer Summe; bei Regelbesteuerung getrennt nach umsatzsteuerpflichtigen Nettoeinnahmen, vereinnahmter Umsatzsteuer und Erstattungen vom Finanzamt.
- Betriebsausgaben: Fremdleistungen (Reinigung, Wäscherei), Raumkosten (Miete, Pacht, Nebenkosten), Absetzung für Abnutzung, geringwertige Wirtschaftsgüter, sonstige Kosten, gezahlte Vorsteuer und an das Finanzamt abgeführte Umsatzsteuer.
- Ermittlung des Gewinns: Saldo aus beiden Blöcken, dazu Hinzurechnungen und Abzüge, etwa für private Nutzung.
Pflichtbestandteil ist die Anlage AVEÜR, das Verzeichnis Ihres Anlagevermögens (Möbel, Küchen, Geräte). Schuldzinsen über bestimmten Grenzen erfordern zusätzlich die Anlage SZ. Für die authentifizierte Übermittlung brauchen Sie ein ELSTER-Zertifikat; die Registrierung kann laut Finanzverwaltung bis zu zwei Wochen dauern.
Ausgaben ansetzen: sofort bis 800 Euro, Sammelposten bis 1.000 Euro
| Ausgabe | Steuerliche Behandlung | Rechtsgrundlage |
|---|---|---|
| Gerät bis 800 Euro netto (z. B. Waschmaschine) | Sofort voll abziehbar als geringwertiges Wirtschaftsgut | Paragraf 6 Absatz 2 EStG |
| Gerät über 250 und bis 1.000 Euro netto | Wahlweise Sammelposten, Auflösung über fünf Jahre | Paragraf 6 Absatz 2a EStG |
| Bewegliches Anlagegut, angeschafft 01.07.2025 bis 31.12.2027 | Degressive AfA bis zum Dreifachen des linearen Satzes, höchstens 30 Prozent | Paragraf 7 Absatz 2 EStG |
| Arbeit von zu Hause | 6 Euro je Tag, höchstens 1.260 Euro im Jahr | Paragraf 4 Absatz 5 Nummer 6c EStG |
| Plattformprovision Airbnb | Meist 15,5 Prozent bei der einheitlichen Gebühr, 3 Prozent bei der aufgeteilten Gebühr | Airbnb-Hilfe, Artikel 1857 |
| Provision Booking.com | Satz wird im Vertrag angezeigt; 15 Prozent als Redaktionsschätzung | Booking.com, Partner-FAQ |
Stand aller Angaben: 28.10.2026. Die Absetzung für das Gebäude selbst behandelt der Ratgeber AfA bei der Ferienwohnung.
Eine Besonderheit betrifft Airbnb: Die Gebühr stellt eine ausländische Gesellschaft in Rechnung. Unternehmer schulden darauf die Umsatzsteuer selbst (Paragraf 13b Absatz 5 UStG). Bei Regelbesteuerung steht dem ein gleich hoher Vorsteuerabzug gegenüber, das Ergebnis bleibt neutral. Kleinunternehmer können keine Vorsteuer ziehen; wie sich das auswirkt, steht im Ratgeber Umsatzsteuer und Kleinunternehmerregelung. Die Grenze dafür liegt bei 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr (Paragraf 19 Absatz 1 UStG).
Durchgerechnetes Beispiel: vier Einheiten, 80.000 Euro Nettoumsatz
Annahmen (Redaktionsbeispiel für das Jahr 2026): eine Ferienwohnung und drei Monteurzimmer in einem gepachteten Haus in Brandenburg, Gewerbe angemeldet, Regelbesteuerung. Übernachtungen unterliegen 7 Prozent Umsatzsteuer (Paragraf 12 Absatz 2 Nummer 11 UStG). Gebucht wurde zu je rund einem Drittel über Airbnb, Booking.com und direkt durch Firmenkunden. Im Januar 2026 kam eine neue Küchenzeile für 4.200 Euro netto mit zehn Jahren Nutzungsdauer dazu.
Betriebseinnahmen
| Position | Betrag |
|---|---|
| Übernachtungsumsätze netto (7 Prozent) | 80.000 Euro |
| Vereinnahmte Umsatzsteuer | 5.600 Euro |
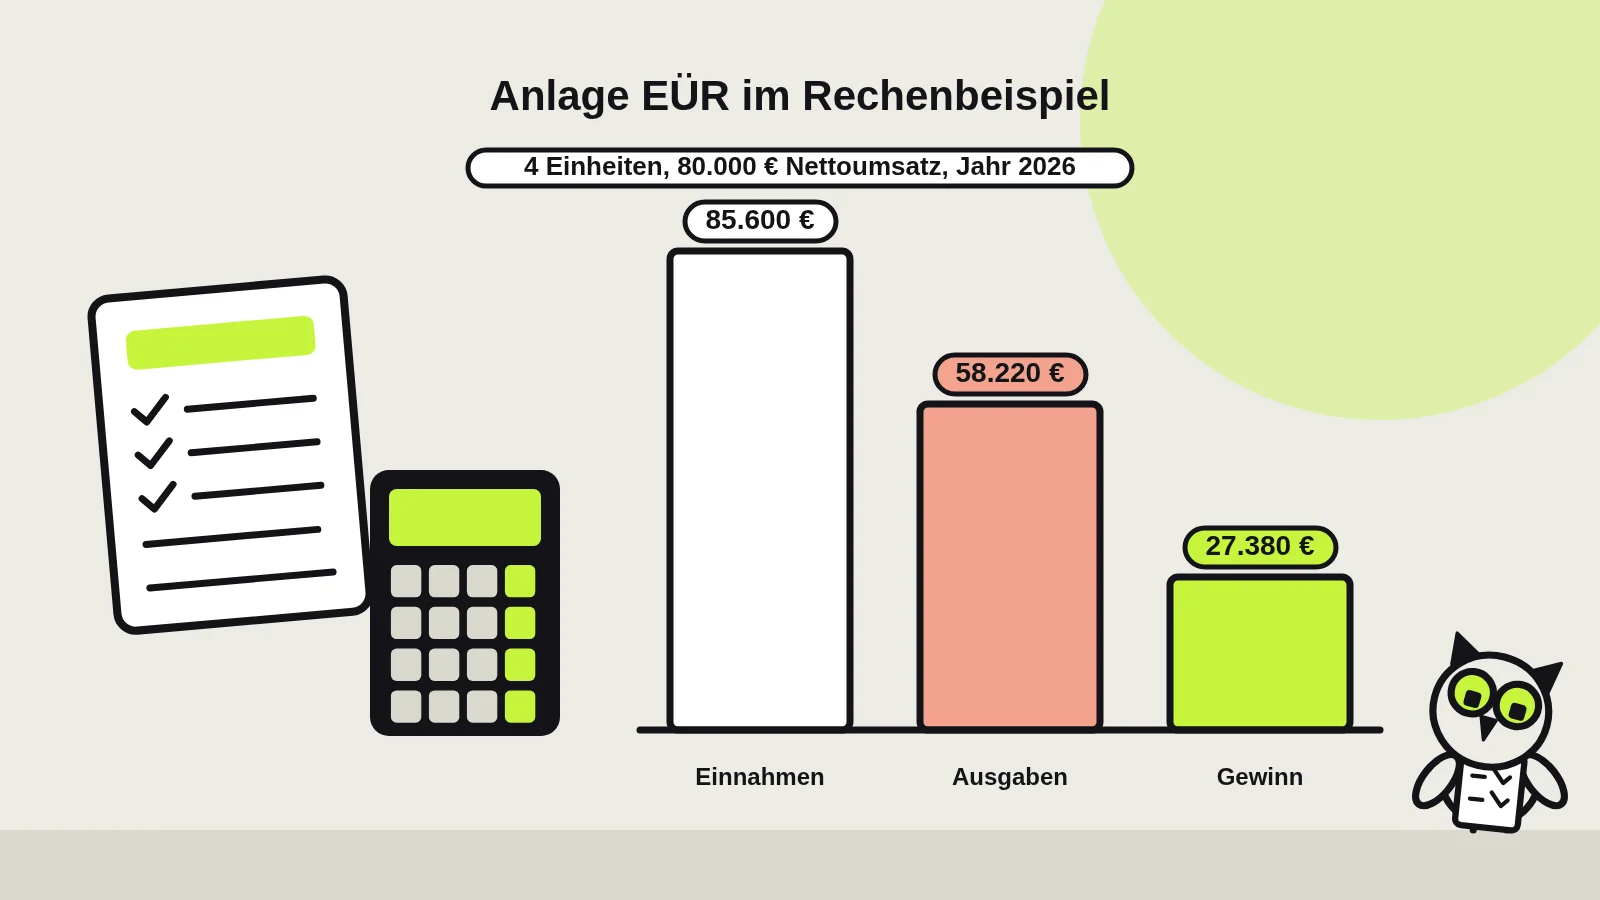
| Summe Betriebseinnahmen | 85.600 Euro |
Betriebsausgaben
| Position | Betrag | Hinweis |
|---|---|---|
| Pacht inklusive Nebenkostenvorauszahlung | 18.000 Euro | Raumkosten |
| Airbnb-Gebühr: 15,5 Prozent von 30.000 Euro Buchungswert | 4.650 Euro | Reverse-Charge neutral |
| Booking.com-Provision: 15 Prozent von 30.000 Euro | 4.500 Euro | Redaktionsschätzung |
| Reinigung und Wäsche durch Fremdfirma | 9.600 Euro | Fremdleistung |
| Strom, Gas, Internet | 5.400 Euro | |
| Verbrauchsmaterial | 1.300 Euro | Seife, Papier, Reinigungsmittel |
| Zimmerwache für Gästekommunikation, vier Einheiten | 4.032 Euro | 336 Euro × 12 Monate |
| Versicherungen | 780 Euro | |
| Zwei Waschmaschinen je 499 Euro netto | 998 Euro | GWG, sofort abziehbar |
| Küchenzeile: 30 Prozent degressive AfA auf 4.200 Euro | 1.260 Euro | Paragraf 7 Absatz 2 EStG |
| Arbeit von zu Hause: 100 Tage × 6 Euro | 600 Euro | Tagespauschale |
| Steuerberatung | 1.500 Euro | |
| Gezahlte Vorsteuer (19 Prozent auf die steuerpflichtigen Eingangsleistungen) | 5.136 Euro | |
| An das Finanzamt abgeführte Umsatzsteuer (5.600 minus 5.136) | 464 Euro | Dezember-Zahlung innerhalb der Zehn-Tage-Frist |
| Summe Betriebsausgaben | 58.220 Euro |
Gewinn: 85.600 Euro minus 58.220 Euro = 27.380 Euro.
Die Umsatzsteuer gleicht sich vollständig aus: 5.600 Euro eingenommen, 5.136 plus 464 Euro ausgegeben. Der Gewinn entspricht damit dem Nettoumsatz von 80.000 Euro abzüglich der Nettokosten von 52.620 Euro.
Was daraus folgt:
- Gewerbesteuer: Der Gewerbeertrag wird auf volle 100 Euro abgerundet (27.300 Euro), der Freibetrag von 24.500 Euro abgezogen. Auf die verbleibenden 2.800 Euro wirkt die Steuermesszahl von 3,5 Prozent, das ergibt 98 Euro Messbetrag. Bei einem Hebesatz von 400 Prozent (Redaktionsannahme, der Satz Ihrer Gemeinde weicht ab) sind das 392 Euro Gewerbesteuer.
- Buchführungspflicht: Mit 27.380 Euro Gewinn und 80.000 Euro Umsatz ist der Bestand weit von den Grenzen des Paragrafen 141 AO entfernt.
- Hebel: Hätte der Vermieter die Küchenzeile linear abgeschrieben (10 Prozent), läge die AfA bei 420 statt 1.260 Euro und der Gewinn um 840 Euro höher.
Fristen 2026 und 2027 im Überblick
| Was | Ohne Steuerberatung | Mit Steuerberatung |
|---|---|---|
| Einkommensteuererklärung mit Anlage EÜR 2025 | 31.07.2026 (abgelaufen) | 01.03.2027 |
| Einkommensteuererklärung mit Anlage EÜR 2026 | 02.08.2027 (31.07.2027 ist ein Samstag) | 29.02.2028 |
| Umsatzsteuer-Voranmeldung | Bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums | wie links |
| Aufbewahrung Buchungsbelege (Rechnungen, Kontoauszüge) | 8 Jahre | 8 Jahre |
| Aufbewahrung Bücher, Aufzeichnungen, Jahresabschlüsse | 10 Jahre | 10 Jahre |
Quellen: Paragraf 149 Absatz 2 und 3 AO, Paragraf 18 Absatz 1 UStG, Paragraf 147 Absatz 3 AO, steuertipps.de (Stand 28.10.2026). Wie Sie Belege sortieren und digital ablegen, beschreibt der Ratgeber Belege aufbewahren in der Vermietung.
Checkliste: 11 Punkte vor der EÜR
- ☐ Einordnung geklärt: Anlage V oder Anlage EÜR, im Zweifel schriftlich beim Finanzamt nachgefragt
- ☐ ELSTER-Zertifikat vorhanden, Registrierung mindestens zwei Wochen vor Abgabe begonnen
- ☐ Auszahlungsberichte von Airbnb und Booking.com für das Kalenderjahr exportiert, nach Zahlungseingang (nicht nach Aufenthalt) sortiert
- ☐ Direktbuchungen und Firmenrechnungen mit dem Kontoauszug abgeglichen
- ☐ Kurtaxe oder Übernachtungsteuer als durchlaufender Posten getrennt
- ☐ Provisionen und Plattformgebühren als Ausgabe erfasst, Reverse-Charge-Umsatzsteuer in der Voranmeldung gemeldet
- ☐ Anschaffungen sortiert: bis 800 Euro netto sofort, darüber Anlageverzeichnis (Anlage AVEÜR)
- ☐ Degressive AfA geprüft für Anschaffungen ab 01.07.2025
- ☐ Tage mit Arbeit von zu Hause notiert
- ☐ Umsatzsteuer-Zahlung für Dezember: innerhalb von zehn Tagen nach Jahreswechsel gezahlt und dem alten Jahr zugeordnet
- ☐ Gewinn mit Gewerbesteuer-Freibetrag von 24.500 Euro und Buchführungsgrenze von 80.000 Euro abgeglichen
Gästekommunikation abgeben: 99 Euro für die erste Einheit
Die EÜR ist schnell ausgefüllt, wenn die Zahlen schon sauber vorliegen. Aufwendig wird es, wenn Einnahmen aus drei Kanälen, Reinigungsrechnungen und Rückfragen von Firmenkunden über ein Jahr verteilt in Postfächern liegen. Zimmerwache beantwortet Gästenachrichten und nimmt Anrufe rund um die Uhr an, Notfälle gehen an einen Menschen. So bleibt mehr Zeit für Belege und Abgleich. Buchhaltung, Belege und Steuererklärung erledigen Sie weiterhin selbst oder mit Ihrer Steuerberatung. Der Preis ist ein fester Monatspreis je Einheit, wie im Beispiel oben angesetzt: 99 Euro für die erste, 79 Euro für jede weitere Einheit, ab der zehnten 59 Euro, alle Preise netto. Einzelheiten stehen auf der Seite Preise.
4 Fehler, bei denen das Finanzamt nachfragt
Auszahlung statt Buchungswert. Airbnb und Booking.com zahlen nach Abzug der Gebühren aus. Wer nur die Auszahlung als Einnahme einträgt, unterschlägt die Gebühr auf beiden Seiten. Das verändert den Gewinn nicht, verzerrt aber Umsatz, Umsatzsteuer und Kleinunternehmergrenze. Tragen Sie den vollen Buchungswert als Einnahme und die Gebühr als Ausgabe ein.
Aufenthalt statt Zahlungseingang. Eine Buchung vom 28.12. bis 03.01., bezahlt im November, gehört vollständig in das alte Jahr. Entscheidend ist nach Paragraf 11 EStG der Geldeingang.
Private Nutzung vergessen. Nutzen Sie die Ferienwohnung selbst, sind die anteiligen Kosten herauszurechnen.
Anlageverzeichnis fehlt. Ohne Anlage AVEÜR ist die EÜR unvollständig. Spätestens wenn Sie die degressive AfA nutzen, braucht jedes Wirtschaftsgut eine eigene Zeile mit Anschaffungsdatum und Restwert.
Quellen
- Paragraf 4 EStG, Gewinnbegriff und Einnahmen-Überschuss-Rechnung, Lesefassung über lxgesetze.de/estg/4, abgerufen am 28.10.2026
- Paragraf 141 AO, Buchführungspflicht, abgerufen am 28.10.2026
- Paragraf 11 EStG, Zufluss und Abfluss, abgerufen am 28.10.2026
- Paragraf 6 EStG, geringwertige Wirtschaftsgüter und Sammelposten, abgerufen am 28.10.2026
- Paragraf 7 EStG, degressive AfA für Anschaffungen vom 01.07.2025 bis 31.12.2027, abgerufen am 28.10.2026
- Paragraf 60 EStDV, elektronische Übermittlung der EÜR, abgerufen am 28.10.2026
- Paragraf 149 AO, Abgabefristen, abgerufen am 28.10.2026
- Paragraf 147 AO, Aufbewahrungsfristen, abgerufen am 28.10.2026
- Paragraf 11 GewStG, Freibetrag und Steuermesszahl, abgerufen am 28.10.2026
- Paragrafen 12, 13b, 18 und 19 UStG, abgerufen am 28.10.2026
- Haufe: Anlage EÜR 2025 wurde veröffentlicht (BMF-Schreiben vom 29.08.2025), abgerufen am 28.10.2026
- Deubner Steuern: Gewerbliche Vermietung von Ferienwohnungen (BFH IV R 10/18), abgerufen am 28.10.2026
- steuertipps.de: Abgabefrist für die Steuererklärung, abgerufen am 28.10.2026
- Airbnb-Hilfe: Servicegebühren, abgerufen am 28.10.2026
- Booking.com: Partner-FAQ, abgerufen am 28.10.2026