Wer Monteurzimmer vermietet, muss mindestens vier steuerliche Fragen für sich klären: Welcher Umsatzsteuersatz gilt für Übernachtung und Nebenleistungen, ab welchem Umsatz greift die Kleinunternehmerregelung nicht mehr, ob die Einkünfte als Vermietung oder als Gewerbebetrieb gelten, und ob die Kommune eine Übernachtungssteuer erhebt. Dieser Beitrag ordnet die vier Punkte mit Stand September 2026 ein, rechnet drei typische Fälle durch und ersetzt keine individuelle Steuerberatung.
Umsatzsteuer: 7 Prozent für die Übernachtung, 19 Prozent für Nebenleistungen
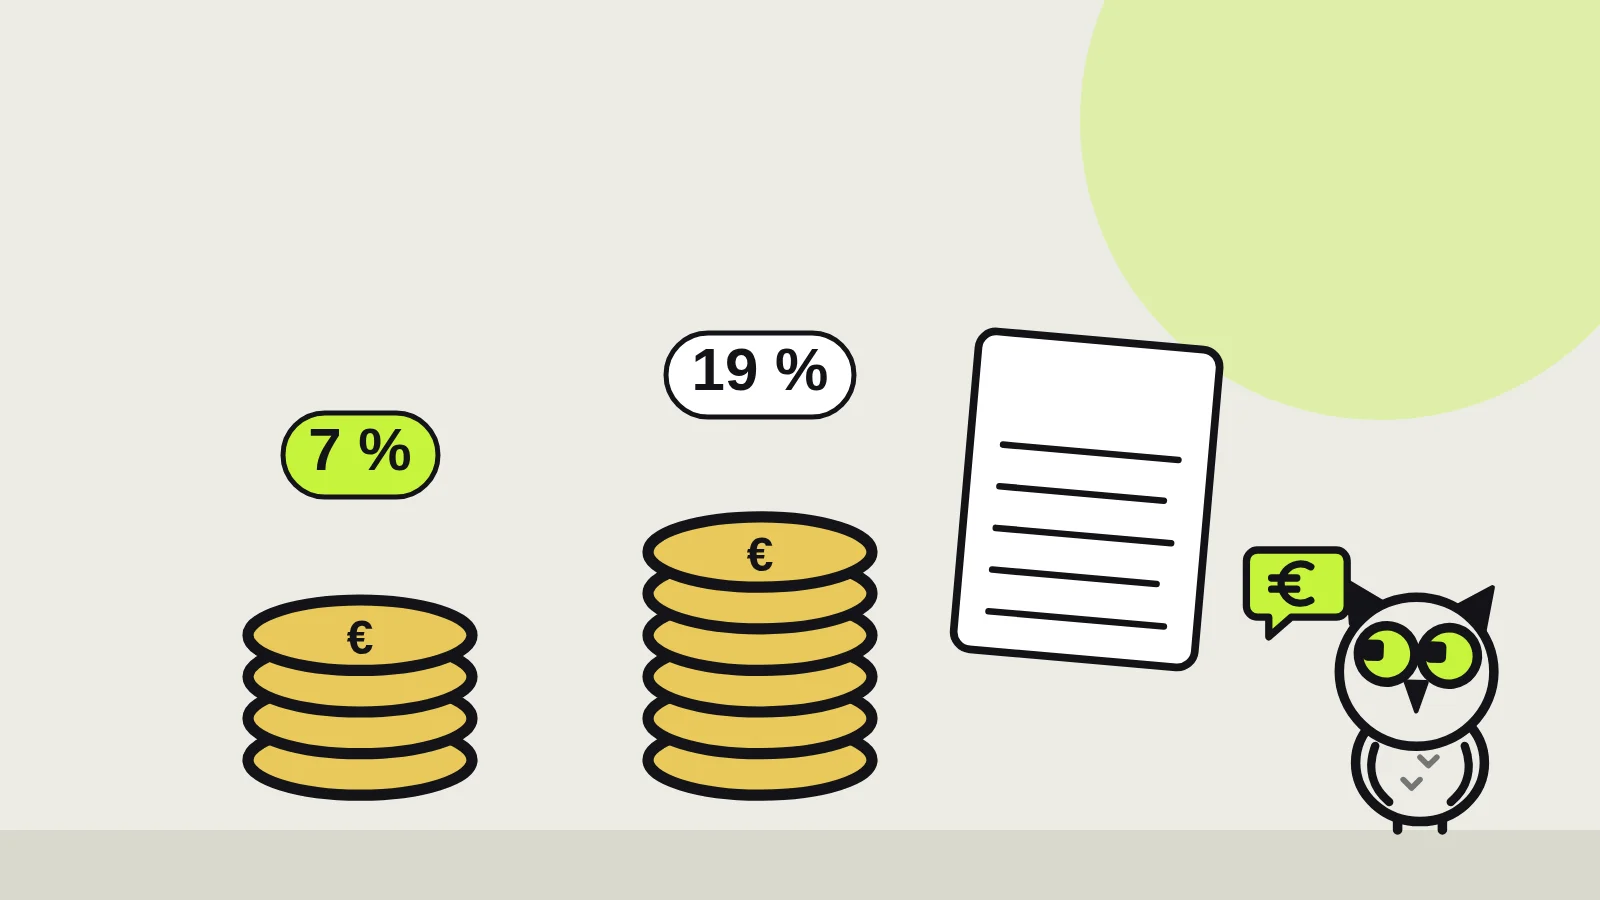
Nach § 12 Abs. 2 Nr. 11 Umsatzsteuergesetz (UStG) gilt für die kurzfristige Vermietung von Wohn- und Schlafräumen zur Beherbergung von Fremden der ermäßigte Steuersatz von 7 Prozent. Das betrifft die reine Raumüberlassung: Bett, Bettwäsche, Zimmerreinigung bei An- und Abreise, Strom und vergleichbare unmittelbar mit der Übernachtung verbundene Bestandteile. Nebenleistungen, die nicht zwingend zur Übernachtung gehören, unterliegen dagegen dem regulären Satz von 19 Prozent, etwa Parkplatz, WLAN und Telefon, Reinigung während eines längeren Aufenthalts oder Verpflegung. Dieses sogenannte Aufteilungsgebot hat der Europäische Gerichtshof bestätigt: Der ermäßigte Satz gilt ausschließlich für die Beherbergung selbst, nicht für begleitende Zusatzleistungen.
Beim Frühstück hat sich die Rechtslage zum 1. Januar 2026 verändert. Seitdem unterliegen Restaurant- und Verpflegungsdienstleistungen dem ermäßigten Satz von 7 Prozent, Getränke einschließlich Kaffee bleiben jedoch bei 19 Prozent. Für Betreiber von Monteurzimmern mit Frühstücksangebot bedeutet das: Wird das Frühstück gesondert abgerechnet, ist der Speisenanteil mit 7 Prozent und der Getränkeanteil mit 19 Prozent zu erfassen. Bei einem Pauschalpreis für Übernachtung mit Frühstück empfiehlt sich eine nachvollziehbare Aufteilung auf dem Beleg, weil pauschale Sammelposten bei einer Prüfung eher beanstandet werden.
| Leistung | Steuersatz | Rechtsgrundlage |
|---|---|---|
| Übernachtung (Zimmer, Bett, Reinigung bei An-/Abreise) | 7 Prozent | § 12 Abs. 2 Nr. 11 UStG |
| Frühstück, Speisenanteil | 7 Prozent (seit 1.1.2026) | Neuregelung Restaurant-/Verpflegungsleistungen |
| Getränke, auch beim Frühstück | 19 Prozent | Allgemeiner Steuersatz |
| Parkplatz, WLAN, Telefon | 19 Prozent | Aufteilungsgebot, Nebenleistung |
| Reinigung während des Aufenthalts, Wäschewechsel | 19 Prozent | Aufteilungsgebot, Nebenleistung |
Kleinunternehmerregelung: 25.000 und 100.000 Euro
Seit dem 1. Januar 2025 gelten für die Kleinunternehmerregelung nach § 19 UStG neue Umsatzgrenzen: 25.000 Euro Gesamtumsatz im Vorjahr und 100.000 Euro im laufenden Jahr. Wer die Vorjahresgrenze von 25.000 Euro überschreitet, verliert den Kleinunternehmerstatus zum 1. Januar des Folgejahres, unabhängig vom Umsatz im laufenden Jahr. Wird dagegen die 100.000-Euro-Grenze innerhalb des laufenden Jahres überschritten, gilt die reguläre Umsatzsteuerpflicht ab dem Umsatz, der die Grenze übersteigt; die Umsätze davor bleiben kleinunternehmerfrei.
Vermietung oder Gewerbebetrieb: das Gesamtbild entscheidet
Ob Einnahmen aus Monteurzimmern als Einkünfte aus Vermietung und Verpachtung nach § 21 Einkommensteuergesetz (EStG) oder als gewerbliche Einkünfte nach § 15 EStG gelten, hängt nicht an einer einzelnen Grenze, sondern am Gesamtbild der Tätigkeit. Die bloße möblierte oder kurzfristige Vermietung führt für sich genommen noch nicht zur Gewerblichkeit. Kommen jedoch hotelähnliche Zusatzleistungen hinzu, etwa regelmäßige Reinigung während des Aufenthalts, Wäschewechsel, ein Empfang oder eine Organisation, die einem Beherbergungsbetrieb entspricht, verschiebt sich die Einordnung Richtung Gewerbebetrieb. Auch die Zahl der Zimmer, die Häufigkeit des Gästewechsels und der Umfang der angebotenen Leistungen fließen in die Gesamtbetrachtung ein.
Die Unterscheidung hat unmittelbare Folgen: Gewerbliche Einkünfte unterliegen zusätzlich der Gewerbesteuer, während Vermietungseinkünfte davon ausgenommen sind. Für Einzelunternehmen und Personengesellschaften gilt bei der Gewerbesteuer ein Freibetrag von 24.500 Euro Gewerbeertrag; erst darüber hinausgehende Beträge werden mit der Steuermesszahl von 3,5 Prozent und dem Gewerbesteuer-Hebesatz der jeweiligen Gemeinde belastet. Kapitalgesellschaften erhalten diesen Freibetrag nicht.
Drei Rechenbeispiele im Vergleich
Die folgenden drei Fälle sind Redaktionsschätzungen zur Größenordnung, keine individuelle Kalkulation, und ersetzen keine steuerliche Beratung. Alle Beträge sind gerundet.
Fall 1: Private Vermietung eines Zimmers, 12.000 Euro Jahresumsatz
Eine Vermieterin bietet ein einzelnes Monteurzimmer an, die Firmen zahlen im Jahr insgesamt 12.000 Euro. Weil dieser Betrag deutlich unter der 25.000-Euro-Grenze liegt, bleibt die Kleinunternehmerregelung anwendbar, solange nichts anderes beantragt wird.
| Position | Wert |
|---|---|
| Jahresumsatz | 12.000 Euro |
| Umsatzsteuer | Keine, da Kleinunternehmerregelung greift |
| Einkünfteart | Vermietung und Verpachtung, § 21 EStG (keine Zusatzleistungen unterstellt) |
| Gewerbesteuer | Entfällt, da keine gewerblichen Einkünfte |
| Pflicht zur UStVA | Keine laufende Voranmeldung, da keine Umsatzsteuer erhoben wird |
Die Einnahmen fließen in die Einkommensteuererklärung als Überschuss der Einnahmen über die Werbungskosten. Eine Umsatzsteuer-Jahreserklärung ist als Kleinunternehmer weiterhin abzugeben, auch wenn keine Umsatzsteuer anfällt.
Fall 2: Drei Zimmer an der Kleinunternehmer-Grenze
Ein Vermieter mit drei Zimmern lag im Vorjahr bei 23.500 Euro Umsatz und rechnet im laufenden Jahr mit rund 34.000 Euro, weil zwei Zimmer inzwischen fast durchgehend belegt sind.
| Position | Wert |
|---|---|
| Umsatz Vorjahr | 23.500 Euro (unter 25.000 Euro) |
| Umsatz laufendes Jahr (Schätzung) | 34.000 Euro (über 25.000 Euro, unter 100.000 Euro) |
| Status im laufenden Jahr | Weiterhin Kleinunternehmer, da Vorjahresgrenze von 25.000 Euro nicht überschritten war |
| Status im Folgejahr | Kleinunternehmerregelung entfällt zum 1. Januar, da der laufende Umsatz die 25.000-Euro-Grenze überschreitet |
| Konsequenz ab dem Folgejahr | Umsatzsteuer auf alle Rechnungen, 7 Prozent auf Übernachtung, ggf. 19 Prozent auf Nebenleistungen |
Dieser Fall zeigt, warum eine laufende Kontrolle des Jahresumsatzes wichtig ist: Der Wechsel zur Regelbesteuerung wird nicht durch den laufenden Umsatz selbst ausgelöst, sondern durch den Vorjahreswert, der für das Folgejahr gilt. Wer die Grenze absehbar überschreitet, sollte Preise und Rechnungsvorlagen rechtzeitig auf den Steuerausweis vorbereiten.
Fall 3: Gewerblicher Betrieb mit 10 Betten
Ein Betreiber vermietet zehn Betten in mehreren Mehrbettzimmern, bietet Frühstück gegen Aufpreis an und lässt während längerer Aufenthalte zusätzlich reinigen. Wegen der Zusatzleistungen und der Betriebsgröße wird hier gewerbliche Tätigkeit unterstellt.
| Position | Wert (Schätzung) |
|---|---|
| Übernachtungsumsatz netto pro Jahr (10 Betten, rund 20 belegte Nächte/Monat) | 72.000 Euro |
| Umsatzsteuer auf Übernachtung (7 Prozent) | 5.040 Euro |
| Frühstück, Speisenanteil netto (7 Prozent) | 5.760 Euro, USt 403 Euro |
| Frühstück, Getränkeanteil netto (19 Prozent) | 1.440 Euro, USt 274 Euro |
| Netto-Gesamtumsatz | 79.200 Euro |
| Umsatzsteuer gesamt | 5.717 Euro |
| Geschätzter Gewinn vor Gewerbesteuer (40 Prozent vom Nettoumsatz) | 31.680 Euro |
| Gewerbesteuer-Freibetrag | 24.500 Euro |
| Gewerbeertrag über Freibetrag | 7.180 Euro |
| Steuermessbetrag (3,5 Prozent) | 251 Euro |
| Gewerbesteuer bei Hebesatz 400 Prozent (Beispiel) | rund 1.005 Euro |
Bei diesem Umsatz liegt der Betrieb deutlich über der 100.000-Euro-Grenze der Kleinunternehmerregelung und muss ohnehin regelbesteuert abrechnen. Zusätzlich zur Umsatz- und Gewerbesteuer kann je nach Standort eine kommunale Übernachtungssteuer anfallen, siehe folgender Abschnitt. Der tatsächliche Gewerbesteuer-Hebesatz variiert von Gemeinde zu Gemeinde teils erheblich und muss für den konkreten Standort abgefragt werden.
Übernachtungssteuer der Kommunen: Städtevergleich
Über 50 deutsche Städte und Gemeinden erheben eine Übernachtungssteuer, häufig als Kulturförderabgabe, City Tax oder Beherbergungsteuer bezeichnet. Höhe, Bemessungsgrundlage und die Frage, ob beruflich veranlasste Übernachtungen ausgenommen sind, unterscheiden sich je nach Satzung.
| Stadt | Satz | Bemessungsgrundlage | Beruflich Reisende befreit? |
|---|---|---|---|
| Berlin | 7,5 Prozent | Netto-Übernachtungspreis | Nein, seit Januar 2024 keine Ausnahme mehr |
| Köln | 5 Prozent | Brutto-Übernachtungspreis inkl. USt | Nein, seit 1. Juli 2024 keine Ausnahme mehr |
| Dortmund | 7,5 Prozent | Brutto-Übernachtungspreis | Nein |
| Bonn | 7 Prozent | Brutto-Übernachtungspreis | Nein |
| Dresden | 6 Prozent | Brutto-Übernachtungspreis | Ja, gegen Nachweis der beruflichen Veranlassung |
| Leipzig | 5 Prozent | Brutto-Übernachtungspreis | Ja, gegen Nachweis der beruflichen Veranlassung |
| Frankfurt am Main | 2 Euro pro Person und Nacht | Fester Betrag | Ja, gegen Nachweis der beruflichen Veranlassung |
| Düsseldorf | 3 Euro pro Person und Nacht | Fester Betrag | Ja, gegen Nachweis der beruflichen Veranlassung |
Für Betreiber von Monteurzimmern bedeutet das: Eine pauschale Aussage, dass berufliche Übernachtungen von der Übernachtungssteuer befreit sind, lässt sich seit den Änderungen in Berlin, Köln, Dortmund und Bonn nicht mehr treffen. Ob und in welcher Höhe eine Steuer anfällt, welche Nachweise verlangt werden und ob Ausnahmen bestehen, ergibt sich ausschließlich aus der Satzung der jeweiligen Kommune. Wer Monteurzimmer in mehreren Städten betreibt, sollte die Satzungslage für jeden Standort einzeln prüfen, statt sich auf Erfahrungswerte aus einer anderen Stadt zu verlassen.
Checkliste: Belege, Aufzeichnungen und Fristen
- Fortlaufend nummerierte Ausgangsrechnungen mit allen Pflichtangaben nach § 14 UStG, getrennt nach Steuersätzen, aufbewahren.
- Meldescheine und Wohnungsgeberbestätigungen je Person und Zimmer getrennt von der Rechnungsadresse der Firma ablegen.
- Nachweise zur Übernachtungssteuer, etwa Bestätigungen der beruflichen Veranlassung, dort sammeln, wo die Kommune eine Befreiung vorsieht.
- Umsatzsteuer-Voranmeldung (UStVA): Pflicht bei einer Umsatzsteuer-Zahllast im Vorjahr über 9.000 Euro monatlich, zwischen 2.000 und 9.000 Euro vierteljährlich; unter 2.000 Euro genügt die Jahreserklärung. Abgabefrist ist jeweils der 10. Tag nach Ablauf des Voranmeldungszeitraums, mit Dauerfristverlängerung ein Monat später gegen eine Sondervorauszahlung.
- Umsatzsteuer-Jahreserklärung: ohne steuerliche Vertretung bis zum 31. Juli des Folgejahres, mit Steuerberatung regelmäßig bis zum letzten Tag des Februar im zweiten Folgejahr.
- Aufbewahrungsfrist für Buchungsbelege wie Rechnungen und Kostenbelege: 8 Jahre seit dem Vierten Bürokratieentlastungsgesetz, für Jahresabschlüsse weiterhin 10 Jahre; die Frist verlängert sich, solange eine Festsetzungsfrist noch läuft.
- Bei gewerblicher Einordnung zusätzlich: Gewerbesteuererklärung mit Angabe des Gewerbeertrags, Freibetrag 24.500 Euro bei Einzelunternehmen und Personengesellschaften berücksichtigen.
Was das für den laufenden Betrieb bedeutet
Wer Monteurzimmer vermietet, kommt an einer sauberen Trennung von Übernachtung und Nebenleistungen in der Buchhaltung nicht vorbei, weil beide Bestandteile unterschiedlich besteuert werden. Zusätzlich lohnt sich eine laufende Kontrolle des Jahresumsatzes mit Blick auf die Kleinunternehmergrenzen und eine regelmäßige Prüfung, ob Zusatzleistungen das Gesamtbild inzwischen Richtung Gewerbebetrieb verschoben haben. Für die kommunale Übernachtungssteuer bleibt nur der Blick in die jeweils aktuelle Satzung vor Ort, da sich die Rechtslage in den vergangenen Jahren mehrfach verändert hat.
Zimmerwache übernimmt neben Gästechat und Telefon rund um die Uhr auch die Reinigungskoordination und einen Monatsbericht je Einheit, aus dem sich die tatsächlichen Übernachtungszahlen für die eigene Steuererklärung ablesen lassen; die Rechnung kann direkt an den Arbeitgeber des Monteurs gehen, während Konten, Preise und Einnahmen beim Vermieter bleiben. Wie der Ablauf im Detail funktioniert, zeigt die Seite So funktioniert es.
Warum sich ein Vergleich jetzt lohnt
Die Kombination aus Umsatzsteuer-Aufteilung, Kleinunternehmergrenzen, Gewerbesteuer und kommunaler Übernachtungssteuer macht die Buchhaltung für Monteurzimmer aufwendiger als für eine einzelne Ferienwohnung ohne Zusatzleistungen. Eine Verwaltungsagentur nimmt einen Teil dieses Aufwands ab, kostet dafür aber üblicherweise 10 bis 20 Prozent vom Umsatz. Ein unverbindliches Angebot für Monteurzimmer lässt sich in wenigen Minuten anfragen, die Preise stehen in der Preisübersicht.
Dieser Beitrag ersetzt keine Steuerberatung. Für die Einordnung im Einzelfall, insbesondere bei gemischten Einnahmen, mehreren Objekten oder kommunalen Sonderregeln, sollten Sie eine Steuerberaterin, einen Steuerberater oder das zuständige Finanzamt konsultieren.
Weiterlesen: Software für Monteurzimmer-Vermietung: Checkliste, Portalvergleich, Musterrechnung.
Ebenfalls passend: Rechnungen für Monteurzimmer: Pflichtangaben, Umsatzsteuer und E-Rechnung.
Quellen
- § 12 UStG – Steuersätze, abgerufen am 21.09.2026.
- § 14 UStG – Ausstellung von Rechnungen, abgerufen am 21.09.2026.
- § 19 UStG – Besteuerung der Kleinunternehmer, abgerufen am 21.09.2026.
- § 21 EStG – Einkünfte aus Vermietung und Verpachtung, abgerufen am 21.09.2026.
- § 15 EStG – Einkünfte aus Gewerbebetrieb, abgerufen am 21.09.2026.
- ZDH: Ermäßigter Umsatzsteuersatz für die Gastronomie ab 1.1.2026, abgerufen am 21.09.2026.
- Stadt Köln: FAQ zur Übernachtungssteuer (Kulturförderabgabe), abgerufen am 21.09.2026.
- bettensteuer.de: Übernachtungsteuer (City Tax) Berlin – Höhe, Befreiung und Nachweise, abgerufen am 21.09.2026.
- vatassist.de: Übernachtungsteuer Deutschland 2026: Alle 44 Städte im Überblick, abgerufen am 21.09.2026.
- taxtify.de: Kleinunternehmerregelung 2026: 25.000 / 100.000 Euro Schwellen, abgerufen am 21.09.2026.
- selbststaendigkeit.de: Gewerbesteuer-Freibetrag von 24.500 Euro, abgerufen am 21.09.2026.
- pandotax.de: Umsatzsteuervoranmeldung: Grenzen und Fristen 2026, abgerufen am 21.09.2026.
- landberatung.de: Buchungsbelege: Aufbewahrungsfrist hat sich geändert, abgerufen am 21.09.2026.
- steuertipps.de: Steuererklärung 2025: Abgabefrist endet am 31. Juli, abgerufen am 21.09.2026.