Wer eine vermietete Ferienwohnung innerhalb von zehn Jahren nach dem Kauf wieder verkauft, versteuert den Gewinn mit dem persönlichen Einkommensteuersatz. Die Frist läuft von Notarvertrag zu Notarvertrag, und die bisher abgezogenen Abschreibungen werden dem Gewinn wieder hinzugerechnet. Die Ausnahme für selbst genutzte Wohnungen greift bei Ferienwohnungen nur, wenn die Wohnung im maßgeblichen Zeitraum nicht an Gäste vermietet wurde.
Dieser Ratgeber ersetzt keine Steuerberatung; vor einem Verkauf innerhalb der Frist sollten Sie die Zahlen mit einer Steuerberaterin oder einem Steuerberater durchgehen.
Fünf Fälle: Wann der Verkaufsgewinn steuerpflichtig ist
| Fall | Steuerpflichtig? | Rechtsgrundlage |
|---|---|---|
| Ferienwohnung im Privatvermögen vermietet, Verkauf nach mehr als zehn Jahren | Nein | Paragraf 23 Abs. 1 Satz 1 Nr. 1 EStG |
| Ferienwohnung im Privatvermögen vermietet, Verkauf innerhalb von zehn Jahren | Ja, voller Gewinn inklusive zurückgerechneter AfA | Paragraf 23 Abs. 1 und Abs. 3 Satz 4 EStG |
| Wohnung nur selbst genutzt, nicht zur Vermietung bestimmt (auch als Zweit- oder Ferienwohnung) | Nein, auch innerhalb der Frist | Paragraf 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG; BFH IX R 37/16 vom 27.06.2017 |
| Gesamtgewinn aus privaten Veräußerungsgeschäften im Jahr unter 1.000 Euro | Nein (Freigrenze, kein Freibetrag) | Paragraf 23 Abs. 3 Satz 5 EStG |
| Ferienwohnung im Betriebsvermögen (gewerbliche Vermietung) oder gewerblicher Grundstückshandel | Ja, unabhängig von jeder Frist | Paragraf 23 Abs. 2 EStG; BMF-Schreiben vom 26.03.2004 |
Stand aller Rechtsangaben: 27.10.2026.
Der Gewinn wird in dem Jahr versteuert, in dem Ihnen der Kaufpreis zufließt, nicht im Jahr des Notartermins. Das zeigt ein Fall, über den der Bundesfinanzhof 2022 entschieden hat: Verkauf 2017, Kaufpreiszahlung 2018, Besteuerung 2018 (BFH IX R 20/21 vom 19.07.2022, Zusammenfassung bei steuerschroeder.de). Verluste aus einem solchen Verkauf dürfen Sie nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften verrechnen, nicht mit Löhnen oder Mieteinnahmen (Paragraf 23 Abs. 3 Satz 7 und 8 EStG).
Frist von Notarvertrag zu Notarvertrag: Kauf 14.05.2018, steuerfrei ab 15.05.2028
Für Beginn und Ende der Zehnjahresfrist zählt allein der Tag, an dem der notarielle Kaufvertrag wirksam geschlossen wurde. Grundbucheintragung, Kaufpreiszahlung und Übergang von Besitz, Nutzen und Lasten sind unerheblich. Der Bundesfinanzhof hat diese Linie mit Beschluss vom 18.06.2026 (IX B 24/26) noch einmal bestätigt; im Streitfall lag die Grundbucheintragung rund anderthalb Jahre nach dem Vertrag (Rödl & Partner, 20.08.2026; Der Betrieb, 02.07.2026). Auch eine noch ausstehende Genehmigung verschiebt die Frist nicht, weil ein aufschiebend bedingter Vertrag die Parteien schon bindet (BFH IX R 23/13 vom 10.02.2015, laut NWB Experten-Blog, 27.07.2026).
So rechnen Sie taggenau: Das Gesetz erfasst Verkäufe, bei denen zwischen Anschaffung und Veräußerung „nicht mehr als zehn Jahre“ liegen. Die Frist beginnt am Tag nach dem Kaufvertrag und endet mit Ablauf des Tages, der im zehnten Folgejahr dieselbe Zahl trägt (Paragraf 108 AO mit Paragrafen 187 und 188 BGB).
- Kaufvertrag beim Erwerb: 14.05.2018
- Fristende: Ablauf des 14.05.2028
- Erster steuerfreier Tag für den Verkaufsvertrag: 15.05.2028
Wer geerbt oder geschenkt bekommen hat, übernimmt den Anschaffungszeitpunkt des Vorgängers (Paragraf 23 Abs. 1 Satz 3 EStG). Die Frist beginnt also nicht neu.
Rechenbeispiel: 86.469,50 Euro Gewinn statt null
Ausgangslage (Beispielzahlen der Redaktion): Ferienwohnung in Brandenburg, Baujahr 1995, vermietet über Airbnb und Booking.com.
- Kaufvertrag 14.05.2018, Kaufpreis 200.000 Euro
- Grunderwerbsteuer 6,5 Prozent: 13.000 Euro (Grunderwerbsteuersatz Brandenburg, bravors)
- Notar und Grundbuch: 4.000 Euro (Redaktionsschätzung, rund 2 Prozent)
- Anschaffungskosten: 217.000 Euro, davon Gebäude 80 Prozent (Redaktionsschätzung): 173.600 Euro
- AfA 2 Prozent jährlich für Gebäude mit Fertigstellung vor 2023 (Paragraf 7 Abs. 4 EStG): 3.472 Euro im vollen Jahr
- Übergang von Nutzen und Lasten am 01.07.2018, also halbe AfA im ersten Jahr
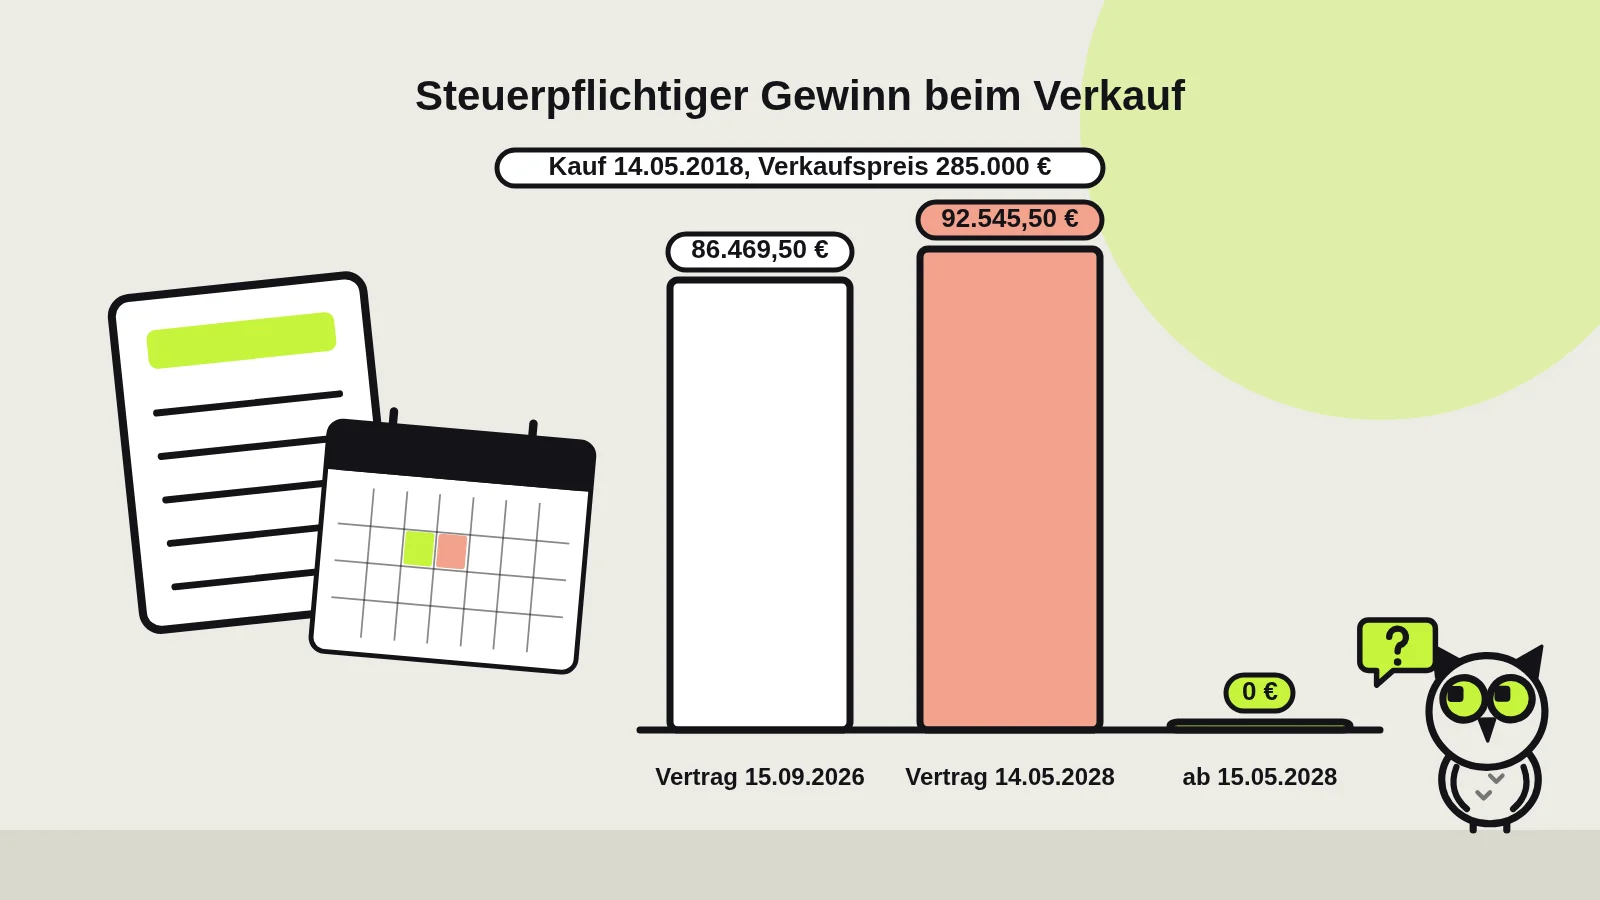
Variante A: Verkaufsvertrag am 15.09.2026, Übergang am 01.10.2026, Kaufpreis 285.000 Euro
| Position | Betrag |
|---|---|
| Veräußerungspreis | 285.000,00 Euro |
| minus Maklerprovision Verkäuferseite 3,57 Prozent (Redaktionsschätzung) | 10.174,50 Euro |
| Anschaffungskosten | 217.000,00 Euro |
| minus abgezogene AfA 2018 bis 2026 (1.736 + 7 × 3.472 + 2.604) | 28.644,00 Euro |
| fortgeführte Anschaffungskosten | 188.356,00 Euro |
| steuerpflichtiger Gewinn | 86.469,50 Euro |
| Einkommensteuer bei 35 Prozent Grenzsteuersatz (Redaktionsannahme, ohne Kirchensteuer) | 30.264,33 Euro |
Ohne die AfA-Rückrechnung läge der Gewinn bei 57.825,50 Euro. Die Abschreibungen, die über acht Jahre die Steuer auf die Mieteinnahmen gesenkt haben, kommen beim Verkauf also vollständig zurück. Wie sich die AfA zusammensetzt, erklärt der Ratgeber AfA für die Ferienwohnung.
Variante B: Verkaufsvertrag am 14.05.2028 (genau zehn Jahre), gleicher Preis
Bis zum Übergang am 01.07.2028 sind 34.720 Euro AfA abgezogen. Der Gewinn steigt auf 92.545,50 Euro, die Steuer bei 35 Prozent auf 32.390,93 Euro. Ein einziger Tag zu früh kostet hier mehr als 32.000 Euro.
Variante C: Verkaufsvertrag am 15.05.2028 oder später
Der Gewinn ist steuerfrei, auch die zurückgerechnete AfA. Gegenüber Variante A müssen Sie dafür 20 Monate länger halten und in dieser Zeit weiter vermieten, finanzieren und instand halten.
Eigennutzung: 3 Kalenderjahre ohne Gäste machen den Verkauf steuerfrei
Paragraf 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG nimmt Wohnungen aus, die entweder seit dem Kauf ausschließlich oder im Verkaufsjahr und in den beiden Vorjahren zu eigenen Wohnzwecken genutzt wurden. Der Bundesfinanzhof hat 2017 klargestellt, dass dazu auch Zweitwohnungen und „nicht zur Vermietung bestimmte Ferienwohnungen“ gehören, die der Eigentümer nur zeitweise bewohnt, sofern sie ihm in der übrigen Zeit als Wohnung zur Verfügung stehen. Für die zweite Variante genügt ein zusammenhängender Zeitraum über drei Kalenderjahre, bei dem nur das mittlere Jahr vollständig ausgefüllt sein muss (BFH IX R 37/16, Rechtslupe, 19.10.2017; ebenso BMF-Schreiben vom 05.10.2000, Rz. 22 und 25, laut NWB Experten-Blog).
Praktisch heißt das: Selbstnutzung ab Dezember 2026, durchgehend 2027, Verkaufsvertrag im Januar 2028. Das kann sich lohnen, wenn der Kauf erst wenige Jahre zurückliegt. In diesem Zeitraum darf die Wohnung weder an Gäste vermietet noch auf Airbnb oder Booking.com zur Buchung angeboten werden; schon einzelne Vermietungswochen stellen die Voraussetzung „nicht zur Vermietung bestimmt“ in Frage. Wird nur ein Teil der Fläche vermietet, ist der Gewinn nach Wohnflächen anteilig steuerpflichtig (BFH IX R 20/21). Dokumentieren Sie die Selbstnutzung: Inserate deaktiviert, Kalender geschlossen, Nebenkosten und Anwesenheit belegbar.
Für Monteurzimmer gilt dasselbe: Eine Wohnung, die Sie bis kurz vor dem Verkauf an Firmen vermietet haben, ist innerhalb der Frist steuerpflichtig.
Umsatzsteuer: 4.987,50 Euro Vorsteuerberichtigung im Beispiel
Kurzfristige Vermietung an Feriengäste ist umsatzsteuerpflichtig. Wer nicht Kleinunternehmer ist, hat beim Bau, bei einer Sanierung oder beim Kauf mit Umsatzsteueroption häufig Vorsteuer gezogen (Hintergrund im Ratgeber Umsatzsteuer und Kleinunternehmerregelung). Der spätere Verkauf des Grundstücks ist dagegen steuerfrei, weil er unter das Grunderwerbsteuergesetz fällt (Paragraf 4 Nr. 9 Buchst. a UStG). Ändert sich so innerhalb von zehn Jahren die Verwendung, verlangt Paragraf 15a UStG eine anteilige Rückzahlung.
Beispiel (Redaktionsrechnung): 9.500 Euro Vorsteuer aus einer Sanierung, Nutzung seit 01.01.2022, Berichtigungszeitraum bis 31.12.2031. Bei Übergang am 01.10.2026 sind 63 von 120 Monaten noch offen: 9.500 × 63 / 120 = 4.987,50 Euro.
Diese Rückzahlung entfällt regelmäßig, wenn der Käufer die Ferienvermietung fortführt. Dann liegt eine nicht steuerbare Geschäftsveräußerung im Ganzen vor (Paragraf 1 Abs. 1a UStG), und der Käufer setzt den Berichtigungszeitraum fort. Der Bundesfinanzhof hat das für eine an wechselnde Feriengäste vermietete Wohnung bejaht, auch bei kurzem Leerstand zum Verkaufszeitpunkt (BFH V R 10/13 vom 05.06.2014, Vorinstanz FG Berlin-Brandenburg 5 K 5319/11; IWW, 13.10.2014). Kauft dagegen jemand zur Selbstnutzung, hilft nur eine Option zur Steuerpflicht nach Paragraf 9 UStG, und die ist nur an Unternehmer möglich.
3 weitere Punkte, die den Gewinn verändern: Inventar, Verkaufskosten, Grundstückshandel
Inventar: Eine möblierte Ferienwohnung wird meist samt Einrichtung verkauft. Den Inventarpreis weisen Sie im Kaufvertrag gesondert aus. Ob Möbel und Geräte, die der Vermietung gedient haben, als Gegenstände des täglichen Gebrauchs von der Steuer ausgenommen sind (Paragraf 23 Abs. 1 Satz 1 Nr. 2 EStG), ist für vermietete Ausstattung nicht abschließend geklärt. Setzen Sie den Inventarwert deshalb realistisch an und klären Sie die Behandlung vorab.
Verkaufskosten: Maklerprovision, Notarkosten für den Verkauf, Energieausweis und Wertgutachten mindern den Gewinn als Werbungskosten (Paragraf 23 Abs. 3 Satz 1 EStG). Belege dafür gehören zu den Unterlagen, die Sie ohnehin aufbewahren müssen, siehe Belege aufbewahren bei der Vermietung.
Gewerblicher Grundstückshandel: Wer innerhalb von fünf Jahren mehr als drei Objekte kauft und wieder verkauft, gilt nach der Drei-Objekt-Grenze in der Regel als gewerblicher Händler. Dann ist der Gewinn auch nach zehn Jahren steuerpflichtig und gewerbesteuerpflichtig (juhn.com zum BMF-Schreiben vom 26.03.2004). Eigentumswohnungen zählen jeweils als eigenes Objekt. Ähnliches gilt, wenn die Ferienwohnung wegen hotelähnlicher Leistungen schon Betriebsvermögen ist; Details im Ratgeber Gewerbesteuer bei der Ferienwohnung.
Laufende Buchungen beim Eigentümerwechsel: Airbnb überträgt keine Buchungen
Ein Verkauf mit belegtem Kalender ist der Normalfall. Airbnb überträgt weder Konten noch Buchungen auf einen neuen Gastgeber; Buchungen bleiben beim bisherigen Konto, und beim Löschen eines Kontos werden offene Buchungen storniert (Airbnb-Hilfe, Artikel 1431, abgerufen 27.10.2026). Für die Zeit zwischen Notartermin und Übergabe sollten Sie deshalb vertraglich festhalten, wer Buchungen nach dem Übergabetag annimmt, wer Gäste informiert und wohin die Zahlungen fließen.
Genau in diesen Wochen fallen die meisten Nachfragen an: Gäste fragen, ob ihre Buchung bestehen bleibt, der Käufer will die Zugangsdaten, und die Reinigung braucht einen neuen Ansprechpartner. Eine verärgerte Bewertung bleibt am Inserat hängen, auch nach dem Verkauf. Zimmerwache beantwortet Gästenachrichten aus Airbnb, Booking.com und E-Mail, nimmt Anrufe rund um die Uhr an und gibt Notfälle an einen Menschen weiter. Kaufvertrag, Übergabe und Steuerfragen klären Sie weiterhin mit Notariat und Steuerberatung. Der Preis ist ein fester Monatspreis je Einheit: 99 Euro für die erste, 79 Euro für jede weitere und 59 Euro ab der zehnten Einheit, netto (Preise).
Entscheidungshilfe in 6 Fällen: verkaufen, warten oder selbst einziehen
- Wenn das Fristende weniger als zwölf Monate entfernt ist, dann rechnen Sie die Steuer aus Variante A gegen die Kosten des Wartens (Zinsen, Leerstandsrisiko, Preisrisiko). In der Regel überwiegt die Steuer.
- Wenn der Kauf weniger als sieben Jahre zurückliegt und Sie die Wohnung ohnehin selbst nutzen möchten, dann prüfen Sie die Dreijahres-Eigennutzung mit sauberem Vermietungsstopp.
- Wenn Sie Vorsteuer gezogen haben, dann bevorzugen Sie einen Käufer, der die Ferienvermietung fortführt, und lassen Sie die Geschäftsveräußerung im Vertrag festhalten.
- Wenn Sie in den letzten fünf Jahren mehrere Immobilien gekauft und wieder verkauft haben, dann lassen Sie vor jedem weiteren Verkauf die Drei-Objekt-Grenze prüfen.
- Wenn der Gewinn nahe 1.000 Euro liegt, dann bedenken Sie, dass schon 1.000 Euro den gesamten Betrag steuerpflichtig machen.
- Wenn ein Verlust entsteht, dann planen Sie einen anderen privaten Veräußerungsgewinn im selben Jahr ein oder tragen Sie den Verlust vor.
Checkliste mit 11 Punkten vor dem Notartermin
- ☐ Datum des notariellen Kaufvertrags beim Erwerb aus der Urkunde notiert
- ☐ Fristende taggenau berechnet und einige Tage Puffer eingeplant
- ☐ Summe aller abgezogenen AfA aus den Anlagen V der Vorjahre ermittelt
- ☐ Anschaffungsnebenkosten und Herstellungskosten aus Umbauten belegt
- ☐ Selbstnutzungszeiträume und Vermietungszeiten der letzten drei Jahre dokumentiert
- ☐ Gezogene Vorsteuer und Beginn der Verwendung je Maßnahme aufgelistet
- ☐ Käufer gefragt, ob er die Ferienvermietung fortführt
- ☐ Inventarliste mit realistischem Wert für den Kaufvertrag erstellt
- ☐ Zahl der Immobilienverkäufe der letzten fünf Jahre geprüft
- ☐ Regelung zu bestehenden Buchungen, Kaution und Kurtaxe nach dem Übergabetag getroffen
- ☐ Kaufpreiszufluss im Jahr eingeplant, in dem die Steuer anfällt
2 Mustertexte für Steuerberatung und Notariat
Anfrage an die Steuerberatung
Guten Tag, ich plane den Verkauf meiner Ferienwohnung [Adresse]. Notarvertrag beim Kauf: [Datum], Anschaffungskosten [Betrag], bisher abgezogene AfA [Betrag]. Geplanter Verkaufspreis [Betrag], geplanter Notartermin [Datum], Übergang [Datum]. Vorsteuer gezogen: [ja/nein, Betrag, Jahr]. Der Käufer will die Wohnung [weiter an Feriengäste vermieten / selbst nutzen]. Bitte prüfen Sie Einkommensteuer nach Paragraf 23 EStG, eine mögliche Vorsteuerberichtigung nach Paragraf 15a UStG und die Aufteilung des Kaufpreises auf das Inventar. Unterlagen anbei.
Formulierungsvorschlag zur Abstimmung mit dem Notariat
Der Käufer beabsichtigt, die Wohnung weiterhin kurzfristig an wechselnde Feriengäste zu vermieten. Die Parteien gehen von einer nicht steuerbaren Geschäftsveräußerung im Sinne von Paragraf 1 Abs. 1a UStG aus. Der Käufer verpflichtet sich, die Vermietung mindestens für den verbleibenden Berichtigungszeitraum fortzuführen oder den Verkäufer von einer daraus folgenden Vorsteuerberichtigung freizustellen. Vom Kaufpreis entfallen [Betrag] Euro auf das in Anlage 1 aufgeführte Inventar.
Den endgültigen Wortlaut legen Notariat und Steuerberatung fest.
Quellen
- Paragraf 23 EStG (Private Veräußerungsgeschäfte), gesetze-im-internet.de: https://www.gesetze-im-internet.de/estg/__23.html (abgerufen 27.10.2026)
- Paragraf 7 EStG (AfA), gesetze-im-internet.de: https://www.gesetze-im-internet.de/estg/__7.html (abgerufen 27.10.2026)
- Paragraf 108 AO (Fristen), gesetze-im-internet.de: https://www.gesetze-im-internet.de/ao_1977/__108.html (abgerufen 27.10.2026)
- Paragrafen 1, 4, 9 und 15a UStG, gesetze-im-internet.de: https://www.gesetze-im-internet.de/ustg_1980/__1.html, https://www.gesetze-im-internet.de/ustg_1980/__4.html, https://www.gesetze-im-internet.de/ustg_1980/__9.html, https://www.gesetze-im-internet.de/ustg_1980/__15a.html (abgerufen 27.10.2026)
- Rödl & Partner, „Der BFH bestätigt die Fristberechnung bei der Spekulationssteuer“ (BFH IX B 24/26 vom 18.06.2026), 20.08.2026: https://www.roedl.com/insights/der-bfh-bestaetigt-die-fristberechnung-bei-der-spekulationssteuer/ (abgerufen 27.10.2026)
- Der Betrieb, „Spekulationssteuer: BFH bestätigt klare Fristregel“, 02.07.2026: https://der-betrieb.de/meldungen/spekulationssteuer-bfh-bestaetigt-klare-fristregel/ (abgerufen 27.10.2026)
- NWB Experten-Blog, „Berechnung der Spekulationsfrist bei Immobilien“, 27.07.2026: https://www.nwb-experten-blog.de/?p=24174 (abgerufen 27.10.2026)
- Rechtslupe, BFH IX R 37/16 vom 27.06.2017 (Zweit- und Ferienwohnungen), 19.10.2017: https://www.rechtslupe.de/steuerrecht/einkommensteuer/einkommensteuer-privat/veraeusserungserloes-zweitwohnungen-ferienwohnungen-3127021 (abgerufen 27.10.2026)
- NWB Experten-Blog, „Zur Besteuerungsausnahme bei Ferienwohnung“ (BMF-Schreiben vom 05.10.2000, Rz. 22), 12.07.2017: https://www.nwb-experten-blog.de/privates-veraeusserungsgeschaeft-zur-besteuerungsausnahme-bei-ferienwohnung/ (abgerufen 27.10.2026)
- steuerschroeder.de, BFH IX R 20/21 vom 19.07.2022 (teilweise Vermietung): https://www.steuerschroeder.de/aktuelles/spekulationsgewinn-bei-verkauf-eines-teilweise-vermieteten-eigenheims.html (abgerufen 27.10.2026)
- IWW, BFH V R 10/13 zur Geschäftsveräußerung beim Verkauf einer Ferienwohnung, 13.10.2014: https://www.iww.de/astw/rechtsprechung/-15a-ustg-nicht-steuerbare-geschaeftsveraeusserung-beim-wohnungsverkauf-f79895 (abgerufen 27.10.2026)
- juhn.com, Gewerblicher Grundstückshandel und Drei-Objekt-Grenze (BMF-Schreiben vom 26.03.2004): https://www.juhn.com/fachwissen/besteuerung-immobilien/gewerblicher-grundstueckshandel-2/ (abgerufen 27.10.2026)
- Grunderwerbsteuersatz Brandenburg, bravors.brandenburg.de: https://bravors.brandenburg.de/gesetze/mdf_2015 (abgerufen 27.10.2026)
- Airbnb-Hilfe, „Airbnb-Konten zusammenführen oder Eigentum übertragen“ (Artikel 1431): https://www.airbnb.de/help/article/1431 (abgerufen 27.10.2026)