Wer Monteurzimmer an Firmen vermietet, muss innerhalb von sechs Monaten eine Rechnung mit zehn Pflichtangaben ausstellen, sonst verliert der Kunde den Vorsteuerabzug und Sie riskieren ein Bußgeld. Die Übernachtung kostet 7 Prozent Umsatzsteuer, ein gesondert berechneter Stellplatz 19 Prozent, und beides muss getrennt auf der Rechnung stehen. Ab 2027 oder spätestens 2028 reicht eine PDF-Datei nicht mehr: Dann verlangt das Gesetz eine strukturierte E-Rechnung.
Welche Rechnung reicht? Vier Fälle im Vergleich
Nicht jede Rechnung muss alle Angaben enthalten. Entscheidend sind Betrag, Ihr Steuerstatus und der Kunde.
| Rechnungsart | Wann sie gilt | Pflichtangaben | Form 2026 | Form ab 2027/2028 |
|---|---|---|---|---|
| Vollständige Rechnung | Firma bucht, Betrag über 250 Euro, Sie sind umsatzsteuerpflichtig | 10 Angaben nach § 14 Abs. 4 UStG | Papier oder PDF (PDF mit Zustimmung) | E-Rechnung an inländische Firmen |
| Kleinbetragsrechnung | Gesamtbetrag höchstens 250 Euro brutto | 4 Angaben nach § 33 UStDV | Papier oder PDF | weiter Papier oder PDF erlaubt |
| Rechnung als Kleinunternehmer | Umsatz Vorjahr bis 25.000 Euro, laufendes Jahr bis 100.000 Euro (§ 19 UStG) | 6 Angaben nach § 34a UStDV, Hinweis auf § 19 UStG | Papier oder PDF | weiter Papier oder PDF erlaubt |
| Beleg für Privatgäste | Privatperson bucht kurzfristig | in der Regel keine Rechnungspflicht, Beleg auf Wunsch üblich | freiwillig, Papier oder PDF | Papier oder PDF; die E-Rechnungspflicht gilt nur zwischen Unternehmern |
Stand der Rechtsgrundlagen: 15.10.2026. Die Ausnahmen für Kleinbetragsrechnungen und Kleinunternehmer stehen jeweils im letzten Satz von § 33 und § 34a UStDV; das BMF-Schreiben vom 15.10.2025 bestätigt sie.
Bei Monteurzimmern ist der erste Fall die Regel. Schon eine Woche für zwei Monteure zu je 30 Euro netto ergibt 449,40 Euro brutto und liegt damit deutlich über der Kleinbetragsgrenze.
Die zehn Pflichtangaben: Was auf jede Firmenrechnung gehört
§ 14 Absatz 4 UStG zählt die Angaben abschließend auf. Für Monteurzimmer sind acht davon immer relevant, zwei nur in Sonderfällen.
- Vollständiger Name und Anschrift von Ihnen und vom Leistungsempfänger. Empfänger ist die Firma, die bezahlt, nicht der Monteur, der schläft. Die Namen der Mitarbeiter können Sie zusätzlich nennen.
- Steuernummer oder Umsatzsteuer-Identifikationsnummer des Vermieters.
- Ausstellungsdatum.
- Fortlaufende Rechnungsnummer, einmalig vergeben. Ein Schema wie 2026-0147 genügt; Lücken durch stornierte Entwürfe sollten Sie dokumentieren können.
- Umfang und Art der Leistung: etwa „Beherbergung, 3 Einzelzimmer, 14 Nächte, Objekt Gartenstraße 4".
- Zeitpunkt der Leistung: der Aufenthaltszeitraum mit An- und Abreisedatum. Bei Monatsabrechnungen der jeweilige Monat.
- Entgelt nach Steuersätzen aufgeschlüsselt sowie im Voraus vereinbarte Rabatte, etwa ein Nachlass ab 28 Nächten.
- Steuersatz und Steuerbetrag je Satz, also getrennt für 7 und 19 Prozent.
- Hinweis auf die Aufbewahrungspflicht des Empfängers, nur bei Grundstücksleistungen an Privatpersonen nach § 14b Abs. 1 Satz 5 UStG; für Monteurzimmer an Firmen in der Regel nicht nötig.
- Das Wort „Gutschrift", nur wenn der Kunde die Abrechnung selbst ausstellt.
Fehlt eine dieser Angaben, kann der Kunde die Vorsteuer nicht ziehen und wird eine Korrektur verlangen. Eine Berichtigung ist nach § 31 Abs. 5 UStDV möglich. Enthielt die erste Rechnung bereits Aussteller, Empfänger, Leistung, Entgelt und gesondert ausgewiesene Steuer, wirkt die Korrektur nach der Rechtsprechung des Bundesfinanzhofs (V R 26/15) für den Vorsteuerabzug auf das ursprüngliche Datum zurück.
7 oder 19 Prozent: So trennen Sie Übernachtung, Frühstück und Stellplatz
Für die Vermietung von Wohn- und Schlafräumen zur kurzfristigen Beherbergung gilt der ermäßigte Satz von 7 Prozent (§ 12 Abs. 2 Nr. 11 UStG). Satz 2 derselben Vorschrift nimmt Leistungen aus, „die nicht unmittelbar der Vermietung dienen", auch wenn sie im Gesamtpreis stecken. Der Bundesfinanzhof hat das für Hotelparkplätze bestätigt: Sie unterliegen dem Regelsatz von 19 Prozent, selbst wenn sie ohne gesonderten Preis angeboten werden (BFH, Urteil vom 01.03.2016, XI R 11/14, Darstellung bei rechtslupe.de).
| Posten | Steuersatz | Rechtsgrundlage |
|---|---|---|
| Übernachtung im Monteurzimmer | 7 Prozent | § 12 Abs. 2 Nr. 11 Satz 1 UStG |
| Frühstück, Speisen | 7 Prozent | § 12 Abs. 2 Nr. 15 UStG (Restaurant- und Verpflegungsdienstleistungen) |
| Frühstück, Getränke (Kaffee, Saft) | 19 Prozent | § 12 Abs. 2 Nr. 15 UStG, Getränke ausgenommen |
| Stellplatz für Transporter oder Anhänger | 19 Prozent | § 12 Abs. 2 Nr. 11 Satz 2 UStG, BFH XI R 11/14 |
| Waschmaschinennutzung gegen Gebühr, Werkzeugraum | 19 Prozent (Redaktionseinschätzung: dient nicht unmittelbar der Vermietung) | § 12 Abs. 2 Nr. 11 Satz 2 UStG |
Stand: 15.10.2026. Die Einordnung von Zusatzleistungen wie Waschmaschine oder Lagerraum ist eine Redaktionseinschätzung; im Einzelfall entscheidet Ihr Finanzamt.
Wer einen Gesamtpreis inklusive Stellplatz anbietet, muss den Anteil für den Stellplatz trotzdem herausrechnen. Am einfachsten ist es, jeden Posten mit eigenem Preis auszuweisen.
Rechenbeispiel: Drei Monteure, 14 Nächte, mit Frühstück und Stellplatz
Eine Elektrofirma bucht vom 2. bis 16. November 2026 drei Einzelzimmer, Frühstück und einen Stellplatz für den Transporter. Die Preise sind Redaktionsbeispiele.
| Position | Menge | Einzelpreis netto | Netto | Satz | Umsatzsteuer |
|---|---|---|---|---|---|
| Übernachtung Einzelzimmer | 3 × 14 Nächte | 32,00 € | 1.344,00 € | 7 % | |
| Frühstück, Speisen | 42 | 5,00 € | 210,00 € | 7 % | |
| Summe 7 Prozent | 1.554,00 € | 108,78 € | |||
| Frühstück, Getränke | 42 | 1,50 € | 63,00 € | 19 % | |
| Stellplatz Transporter | 14 Tage | 5,00 € | 70,00 € | 19 % | |
| Summe 19 Prozent | 133,00 € | 25,27 € | |||
| Gesamt | 1.687,00 € | 134,05 € | |||
| Rechnungsbetrag brutto | 1.821,05 € |
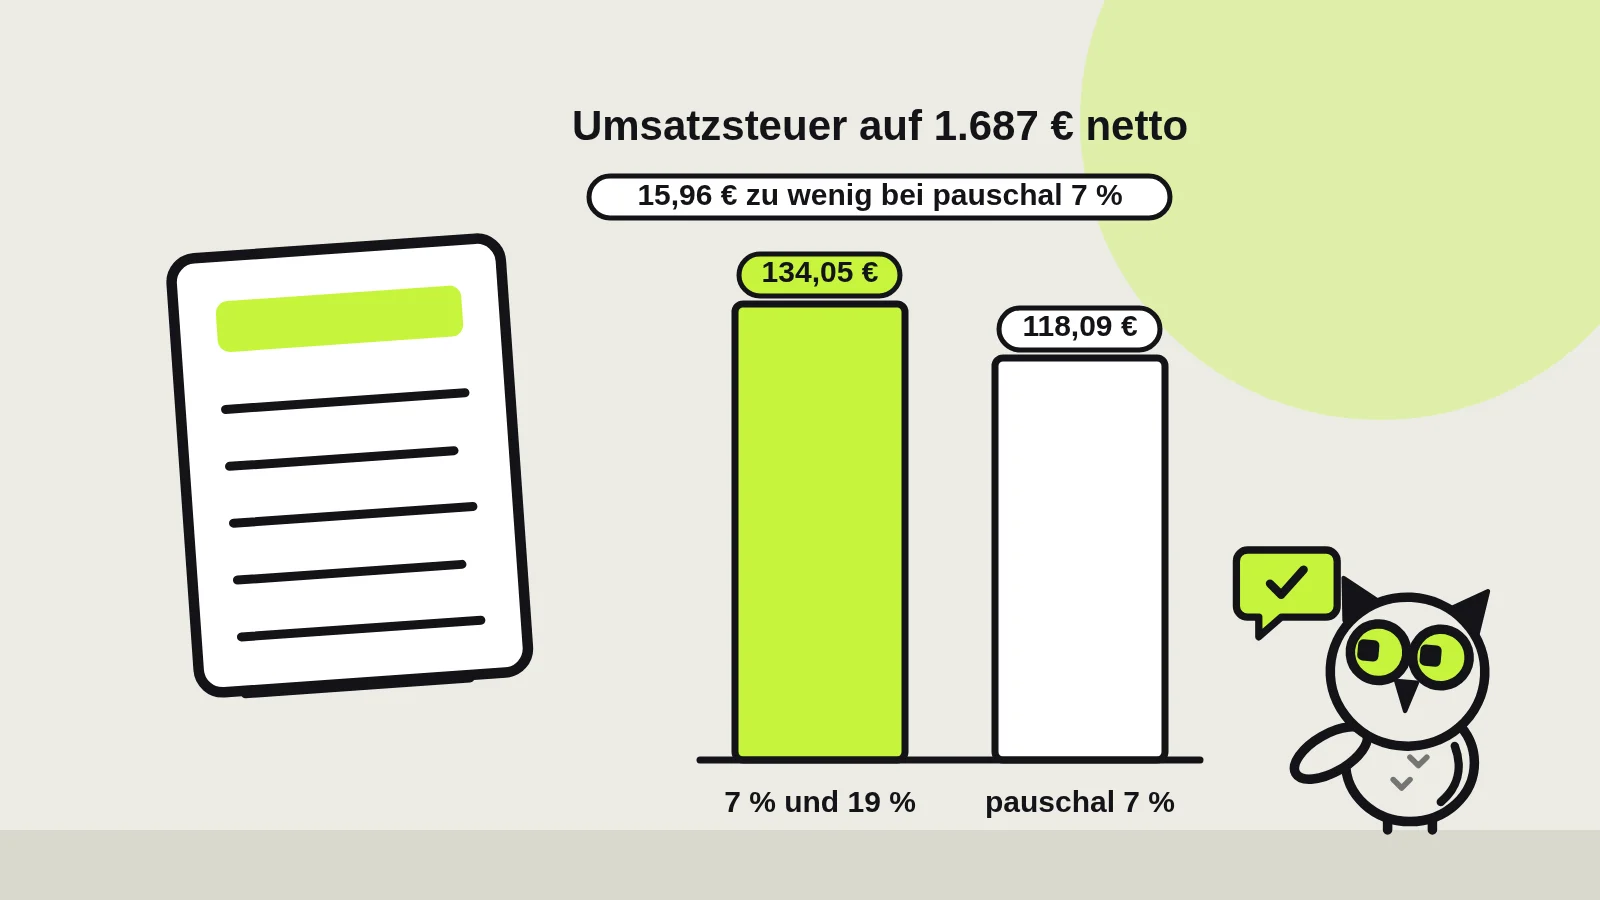
Hätten Sie alles pauschal mit 7 Prozent abgerechnet, stünden 118,09 Euro Umsatzsteuer auf der Rechnung statt 134,05 Euro. Die Differenz von 15,96 Euro schulden Sie dem Finanzamt trotzdem, und der Kunde müsste eine berichtigte Rechnung anfordern.
Der getrennte Frühstücksposten hilft auch Ihrem Kunden. Stellt der Arbeitgeber eine Mahlzeit, sinkt die Verpflegungspauschale des Mitarbeiters für ein Frühstück um 20 Prozent der Tagespauschale von 28 Euro, also um 5,60 Euro (§ 9 Abs. 4a Satz 8 EStG). Bei 42 Frühstücken sind das 235,20 Euro, die die Lohnbuchhaltung berücksichtigen muss. Steht das Frühstück sichtbar auf der Rechnung, muss niemand nachfragen.
E-Rechnung: Diese Fristen gelten für Monteurzimmer-Vermieter
Seit dem 1. Januar 2025 ist eine E-Rechnung eine Rechnung in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931 (§ 14 Abs. 1 UStG). Zulässig sind etwa XRechnung und ZUGFeRD ab Version 2.0.1, ausgenommen die Varianten MINIMUM und BASIC-WL. Eine PDF-Datei ohne eingebetteten Datensatz ist keine E-Rechnung, sondern eine „sonstige Rechnung" (IHK Köln zum BMF-Schreiben vom 15.10.2025, abgerufen 15.10.2026).
Die Übergangsregeln stehen in § 27 Abs. 38 UStG:
| Leistung ausgeführt | Ihr Gesamtumsatz im Vorjahr | Was Sie an inländische Firmen ausstellen dürfen |
|---|---|---|
| 2025 und 2026 | egal | Papier, PDF mit Zustimmung oder E-Rechnung, Übermittlung bis 31.12.2026 |
| 2027 | bis 800.000 Euro | Papier, PDF mit Zustimmung oder E-Rechnung, Übermittlung bis 31.12.2027 |
| 2027 | über 800.000 Euro | E-Rechnung (Ausnahme: bestimmte EDI-Verfahren) |
| ab 1. Januar 2028 | egal | nur noch E-Rechnung |
Stand: 15.10.2026. Ausgenommen bleiben Kleinbetragsrechnungen bis 250 Euro und Rechnungen von Kleinunternehmern.
Unabhängig davon gilt eine Pflicht schon heute: Jeder inländische Unternehmer muss E-Rechnungen empfangen können, auch als Kleinunternehmer. Ein eigenes Postfach ist dafür nicht nötig, die normale E-Mail-Adresse genügt (BMF-Schreiben vom 15.10.2025, Abschnitt 14.1 Abs. 5 UStAE neu). Das betrifft Ihre Eingangsrechnungen von Reinigungsfirmen, Handwerkern oder Wäschereien.
Für die meisten kleinen Vermieter mit Monteurzimmern bedeutet das: Für Aufenthalte ab dem 1. Januar 2028 brauchen Sie ein Rechnungsprogramm oder eine Buchhaltungslösung, die XRechnung oder ZUGFeRD erzeugt. Eine Textverarbeitung mit PDF-Export reicht dann nicht mehr.
Sieben Fälle aus der Praxis: Welche Rechnung Sie schreiben
- Wenn eine Firma bucht und der Betrag über 250 Euro liegt, dann vollständige Rechnung mit allen Angaben nach § 14 Abs. 4 UStG, spätestens sechs Monate nach Abreise.
- Wenn ein Monteur eine einzelne Nacht für 55 Euro brutto bezahlt, dann genügt eine Kleinbetragsrechnung, auch ab 2028 auf Papier.
- Wenn Sie Kleinunternehmer sind, dann keine Umsatzsteuer ausweisen, stattdessen den Hinweis „Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG". Ein versehentlich ausgewiesener Steuerbetrag wird nach § 14c UStG trotzdem geschuldet.
- Wenn der Kunde im Voraus zahlt, dann stellen Sie eine Anzahlungsrechnung aus; in der Endrechnung ziehen Sie die Anzahlung samt Steuer wieder ab (§ 14 Abs. 5 UStG).
- Wenn ein Trupp mehrere Monate bleibt, dann rechnen Sie monatlich ab, jeweils mit dem Monat als Leistungszeitraum. Mehr zu langen Aufenthalten lesen Sie im Ratgeber Monteurzimmer für Langzeitaufenthalte.
- Wenn die Firma über Booking.com oder Airbnb gebucht hat, dann stellen trotzdem Sie die Rechnung über die Übernachtung aus. Die Plattform rechnet mit Ihnen nur ihre eigene Gebühr ab.
- Wenn die Firma eine falsche Adresse angegeben hat, dann die alte Rechnung stornieren und eine neue mit neuer Nummer ausstellen, die auf die ursprüngliche verweist.
Berlin und andere Städte: Übernachtungsteuer gehört getrennt auf die Rechnung
In Berlin beträgt die Übernachtungsteuer 7,5 Prozent des Nettoentgelts für die Übernachtung, ohne Nebenkosten wie Frühstück. Berufliche Übernachtungen sind seit dem 1. April 2024 nicht mehr befreit (Service-Portal Berlin, abgerufen 15.10.2026). Für Monteurzimmer in Berlin heißt das: Auch der Firmenkunde zahlt. Im Rechenbeispiel oben wären das 7,5 Prozent auf 1.344 Euro, also 100,80 Euro.
Weisen Sie diesen Betrag als eigene Zeile aus, damit der Kunde ihn nachvollziehen kann. Wie die weiterberechnete Übernachtungsteuer umsatzsteuerlich zu behandeln ist, klären Sie am besten mit Ihrer Steuerberatung. Welche Städte welche Abgaben erheben, zeigt der Ratgeber Kurtaxe und Bettensteuer abrechnen.
Vorlage zum Kopieren: Rechnung für ein Monteurzimmer
``` [Ihr Name oder Firmenname] [Straße Hausnummer, PLZ Ort] Steuernummer: [xx/xxx/xxxxx] oder USt-IdNr.: [DExxxxxxxxx]
An: [Firmenname des Kunden] [Straße Hausnummer, PLZ Ort]
Rechnung Nr. 2026-0147 Rechnungsdatum: 17.11.2026 Leistungszeitraum: 02.11.2026 bis 16.11.2026 Objekt: [Adresse des Monteurzimmers] Gäste: [Namen der Mitarbeiter, optional]
Pos. Leistung Menge Einzelpreis Netto USt-Satz 1 Übernachtung Einzelzimmer 42 32,00 € 1.344,00 € 7 % 2 Frühstück (Speisen) 42 5,00 € 210,00 € 7 % 3 Frühstück (Getränke) 42 1,50 € 63,00 € 19 % 4 Stellplatz Transporter 14 5,00 € 70,00 € 19 %
Summe netto 7 % 1.554,00 € Umsatzsteuer 7 % 108,78 € Summe netto 19 % 133,00 € Umsatzsteuer 19 % 25,27 € Rechnungsbetrag 1.821,05 €
Zahlbar ohne Abzug bis 01.12.2026 auf IBAN [DE..], [Bank]. ```
Für Kleinunternehmer entfallen die Steuerzeilen. An ihre Stelle tritt der Satz: „Steuerfreie Leistung als Kleinunternehmer gemäß § 19 UStG, es wird keine Umsatzsteuer berechnet." Wie Sie Ihren Status prüfen, erklärt der Ratgeber Umsatzsteuer bei der Ferienwohnung und Kleinunternehmerregelung.
Checkliste: Zwölf Punkte vor dem Versand jeder Rechnung
- ☐ Rechnungsempfänger ist die zahlende Firma mit vollständiger Anschrift
- ☐ Ihre Steuernummer oder USt-IdNr. steht auf der Rechnung
- ☐ Rechnungsnummer ist fortlaufend und nur einmal vergeben
- ☐ Ausstellungsdatum und Leistungszeitraum sind getrennt angegeben
- ☐ Objektadresse und Zimmerzahl sind genannt
- ☐ Übernachtung mit 7 Prozent, Stellplatz und Getränke mit 19 Prozent
- ☐ Netto, Steuersatz und Steuerbetrag stehen je Steuersatz getrennt
- ☐ Vereinbarte Rabatte sind ausgewiesen
- ☐ Anzahlungen sind in der Endrechnung abgezogen
- ☐ Übernachtungsteuer, falls fällig, steht als eigene Zeile
- ☐ Versand spätestens sechs Monate nach Abreise; PDF nur mit Zustimmung des Kunden
- ☐ Doppel acht Jahre ab Jahresende aufbewahren (§ 14b UStG)
Fristen und Bußgelder: 6 Monate für die Rechnung, 8 Jahre für das Archiv
Wer eine Pflichtrechnung nicht oder nicht rechtzeitig ausstellt oder das Doppel nicht acht Jahre aufbewahrt, handelt ordnungswidrig. Das Bußgeld kann bis zu 5.000 Euro betragen (§ 26a Abs. 2 Nr. 1 und 2, Abs. 3 UStG). Die Aufbewahrungsfrist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Bei E-Rechnungen müssen Sie die strukturierte Datei aufbewahren, nicht nur einen Ausdruck.
Rechnungswunsch am Sonntagabend: Gästefragen schnell beantworten
Die Bitte um eine Rechnung kommt selten zum passenden Zeitpunkt. Meist schreibt der Bauleiter am Abend der Anreise, die Rechnung solle doch auf die Niederlassung in Leipzig laufen, oder ein Monteur ruft am Sonntag an, weil er für die Spesenabrechnung den Leistungszeitraum braucht. Wer dann erst am Montag antwortet, verliert bei Firmenkunden schnell den Folgeauftrag. Zimmerwache beantwortet Gästenachrichten aus Airbnb, Booking.com und E-Mail, nimmt Anrufe rund um die Uhr an und gibt Notfälle an einen Menschen weiter. Beim Online-Check-in werden die Gästedaten für den Meldeschein erfasst, auf Deutsch, Englisch und Polnisch, weitere Sprachen auf Wunsch. Das Paket kostet einen festen Monatspreis je Einheit: 99 Euro für die erste, 79 Euro für jede weitere und 59 Euro ab der zehnten Einheit, alle Preise netto. Wie Sie Firmenkunden gezielt ansprechen, lesen Sie im Ratgeber Monteurzimmer: Firmenkunden gewinnen; weitere Informationen für Vermieter finden Sie unter Monteurzimmer.
Rechtsstand 15.10.2026: Wann Sie die Steuerberatung fragen sollten
Dieser Artikel gibt den Stand der Gesetze und Verwaltungsanweisungen vom 15.10.2026 wieder. Er ersetzt keine Steuerberatung. Für die Einordnung von Zusatzleistungen, die Behandlung der Übernachtungsteuer und die Wahl des E-Rechnungsformats wenden Sie sich an Ihre Steuerberaterin oder Ihren Steuerberater.
Weiterlesen: Zahlungsausfall bei Firmenkunden: Vorkasse, Zahlungsziel und Mahnung für Monteurzimmer.
Quellen
- § 14 UStG – Ausstellung von Rechnungen, gesetze-im-internet.de, abgerufen 15.10.2026
- § 12 UStG – Steuersätze, gesetze-im-internet.de, abgerufen 15.10.2026
- § 14b UStG – Aufbewahrung von Rechnungen, gesetze-im-internet.de, abgerufen 15.10.2026
- § 19 UStG – Kleinunternehmer, gesetze-im-internet.de, abgerufen 15.10.2026
- § 26a UStG – Bußgeldvorschriften, gesetze-im-internet.de, abgerufen 15.10.2026
- § 27 UStG – Übergangsvorschriften (Abs. 38 E-Rechnung), gesetze-im-internet.de, abgerufen 15.10.2026
- § 33 UStDV – Rechnungen über Kleinbeträge, gesetze-im-internet.de, abgerufen 15.10.2026
- § 34a UStDV – Rechnungen von Kleinunternehmern, gesetze-im-internet.de, abgerufen 15.10.2026
- § 9 EStG – Werbungskosten (Abs. 4a Verpflegungspauschalen), gesetze-im-internet.de, abgerufen 15.10.2026
- BMF-Schreiben vom 15.10.2025: Einführung der obligatorischen elektronischen Rechnung, Bundesministerium der Finanzen, abgerufen 15.10.2026
- Neues BMF-Schreiben zur E-Rechnung vom 15. Oktober 2025, IHK Köln, abgerufen 15.10.2026
- Übernachtungsteuer Berlin, Service-Portal Berlin, abgerufen 15.10.2026
- Steuerermäßigung für Beherbergungsleistungen und der Parkplatz für Hotelgäste (BFH XI R 11/14), rechtslupe.de, abgerufen 15.10.2026